Valuasi Startup: Mengenal Metode Penilaian, Contoh Perhitungan, dan Persiapan Laporan Keuangan
Rangga Triatmaja
10 Oktober 2026
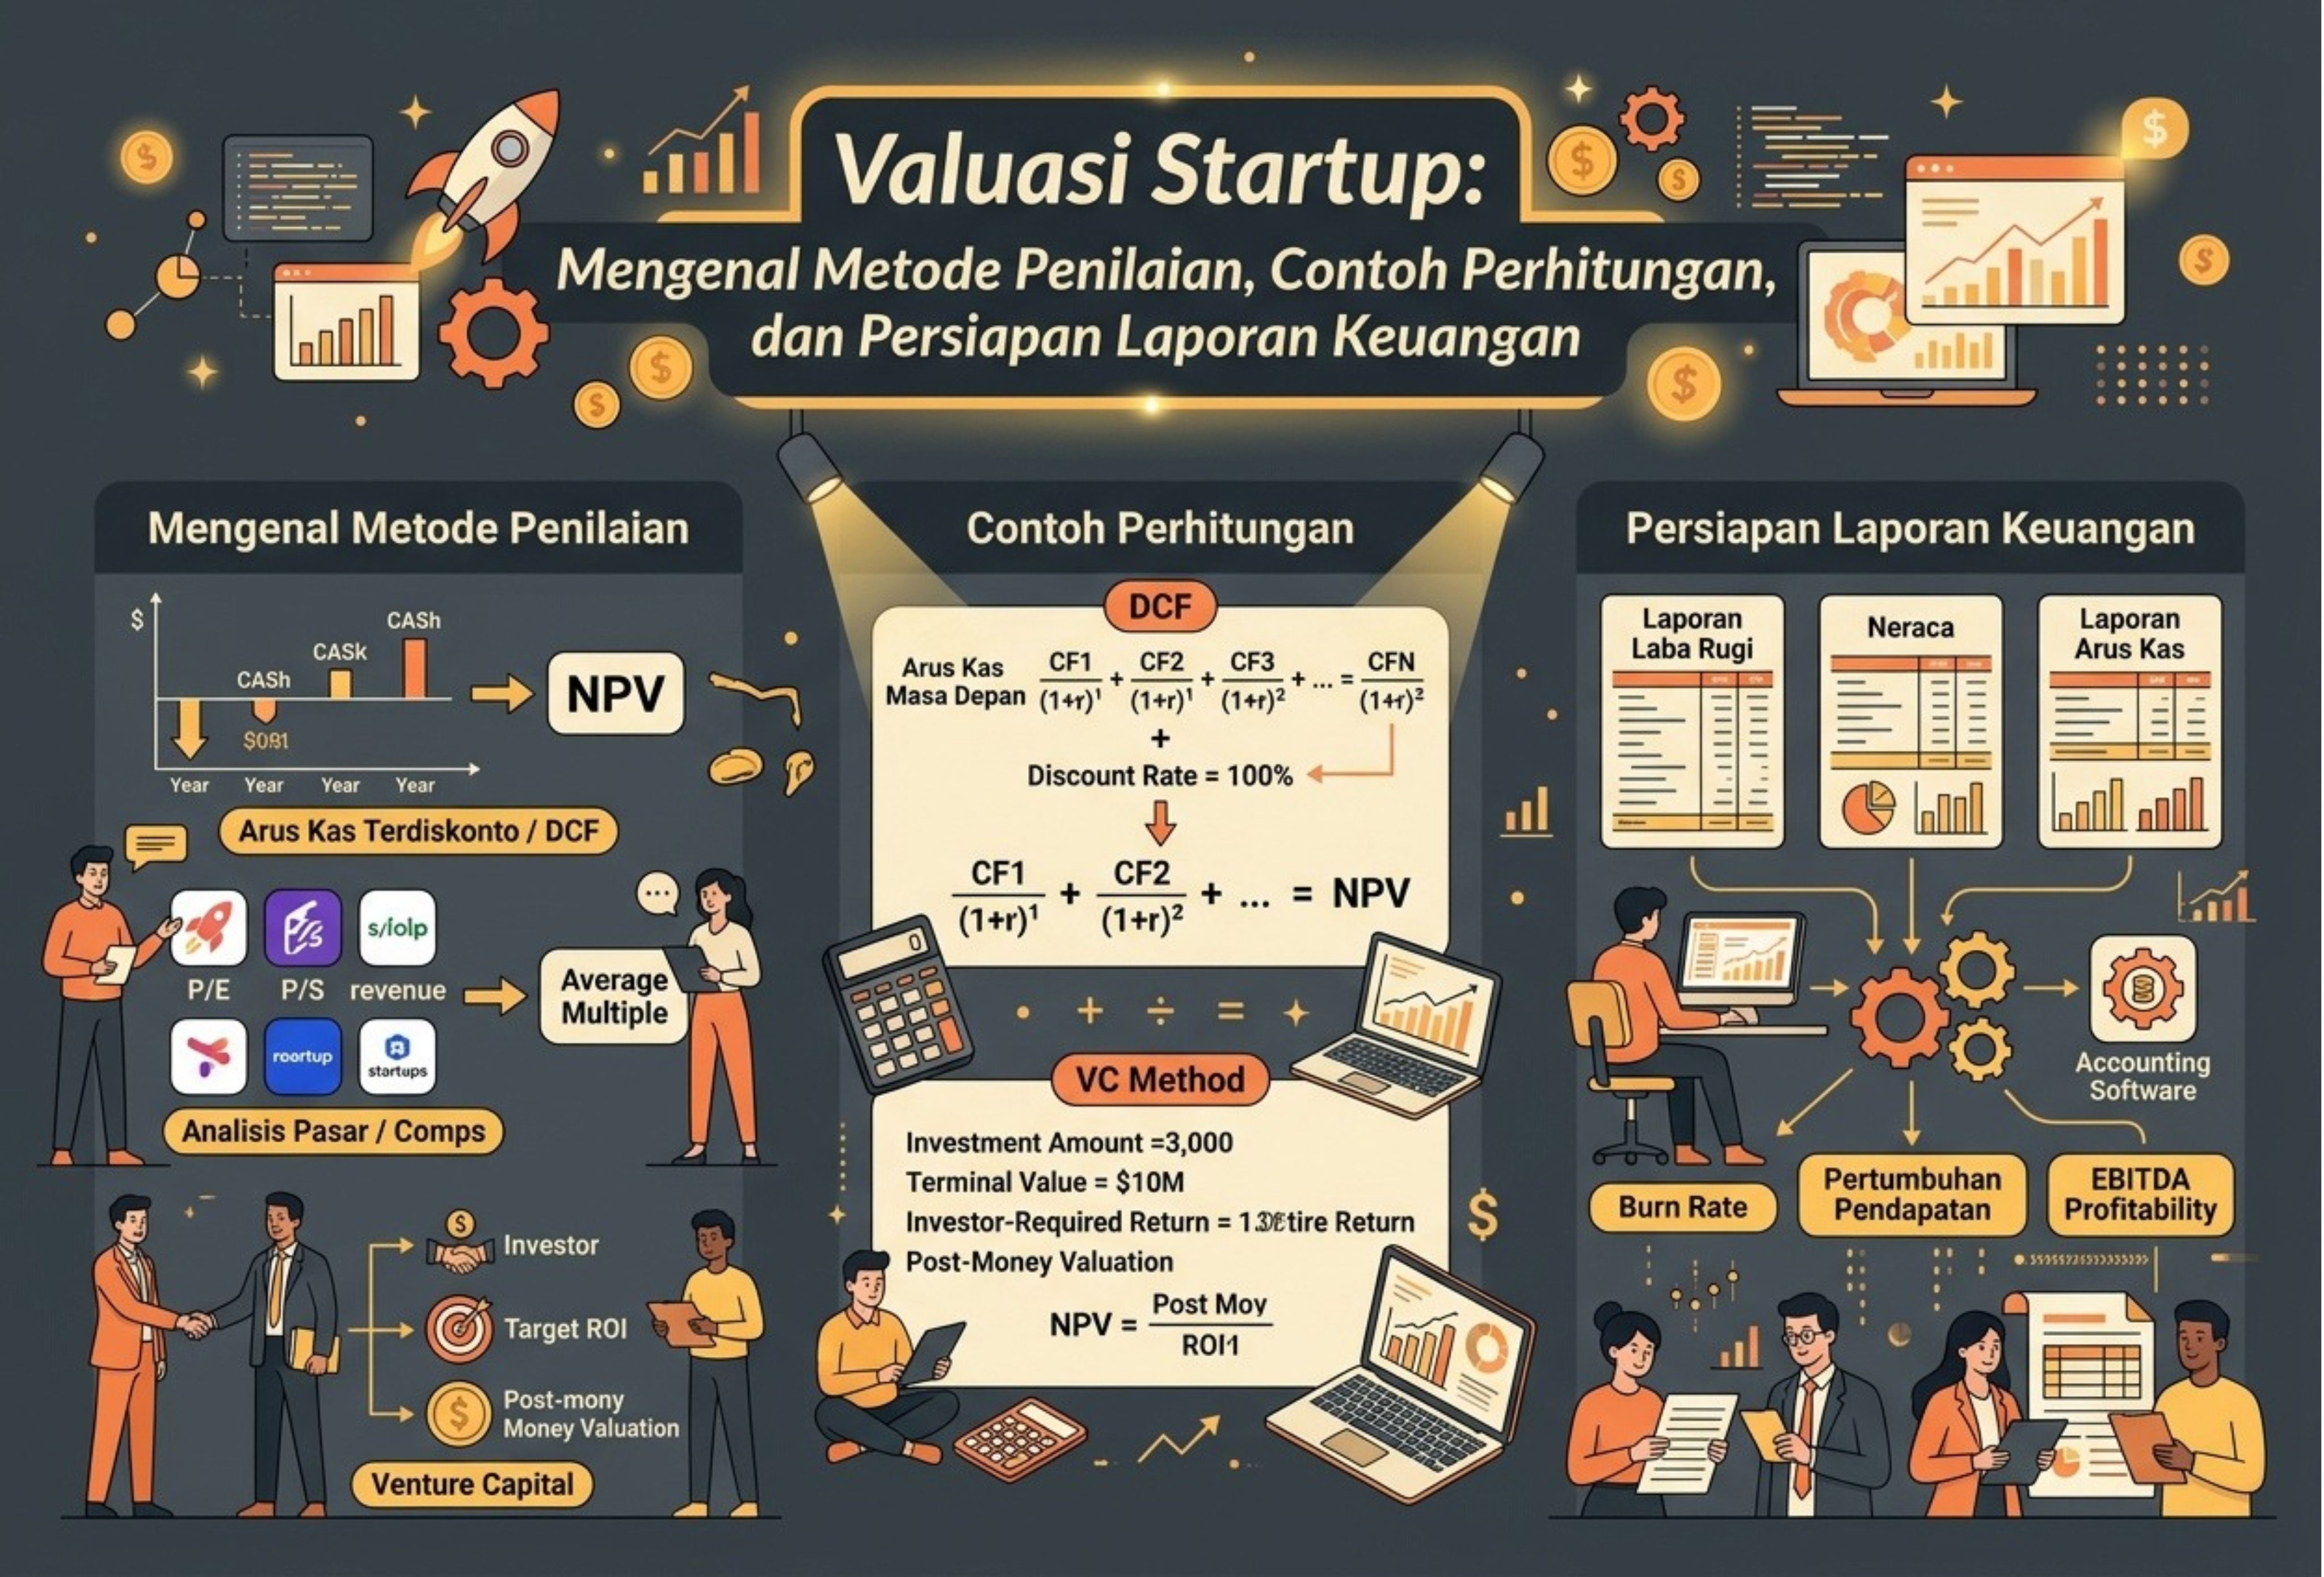
Valuasi startup merupakan proses memperkirakan nilai ekonomi sebuah perusahaan rintisan pada waktu tertentu. Penilaian ini menjadi salah satu pertimbangan penting ketika perusahaan mencari pendanaan, menawarkan saham kepada investor, menyusun program kepemilikan saham karyawan, atau merencanakan aksi korporasi.
Nilai startup tidak hanya ditentukan oleh aset yang dimiliki atau keuntungan yang sudah dihasilkan. Potensi pertumbuhan, ukuran pasar, kualitas tim, kemampuan menghasilkan pendapatan, serta risiko bisnis juga memengaruhi penilaian investor. Oleh karena itu, perusahaan rintisan yang belum memperoleh laba tetap dapat memiliki valuasi tinggi apabila prospek pertumbuhannya dinilai menjanjikan.
Agar hasil penilaian lebih dapat dipertanggungjawabkan, pendiri perlu memahami metode valuasi yang sesuai dengan tahap bisnis serta menyiapkan laporan keuangan yang akurat dan mudah diverifikasi.
Apa Itu Valuasi Startup?
Valuasi startup adalah proses memperkirakan nilai perusahaan rintisan berdasarkan kondisi bisnis, prospek pendapatan, aset, risiko, dan berbagai faktor relevan lainnya. Hasilnya dapat digunakan sebagai dasar negosiasi nilai investasi dan kepemilikan saham antara pendiri dengan investor.
Valuasi berbeda dari nilai buku perusahaan. Nilai buku ekuitas diperoleh dari selisih antara aset dan liabilitas yang tercatat dalam laporan posisi keuangan. Sementara itu, valuasi berusaha memperkirakan nilai ekonomi perusahaan berdasarkan informasi yang tersedia, termasuk ekspektasi terhadap kinerja masa depan.
Perbedaan tersebut menjelaskan mengapa startup yang masih mencatatkan kerugian dapat memperoleh valuasi lebih tinggi daripada nilai buku ekuitasnya. Investor mungkin menilai bahwa perusahaan mempunyai peluang pertumbuhan pendapatan, teknologi, atau pangsa pasar yang besar. Namun, potensi tersebut tetap mengandung ketidakpastian dan tidak menjamin keberhasilan bisnis.
Dalam konteks akuntansi, penilaian ini berkaitan dengan konsep nilai wajar. Ikatan Akuntan Indonesia (IAI) melalui PSAK 113 tentang Pengukuran Nilai Wajar membahas pendekatan pasar, pendekatan pendapatan, dan pendekatan biaya sebagai teknik penilaian. Pemilihan pendekatan perlu disesuaikan dengan karakteristik objek dan informasi yang tersedia.
Valuasi dalam putaran pendanaan juga perlu dibedakan dari pencatatan akuntansi. Nilai perusahaan yang disepakati pendiri dan investor merupakan hasil negosiasi berdasarkan kondisi transaksi. Angka tersebut tidak otomatis dicatat sebagai aset perusahaan hanya karena valuasinya meningkat.
Secara umum, valuasi startup diperlukan untuk beberapa kepentingan berikut.
- Penggalangan dana: memperkirakan porsi saham yang diberikan kepada investor sebagai imbalan atas modal baru.
- Program kepemilikan saham karyawan: membantu menentukan dasar penilaian saham atau opsi saham sesuai skema dan ketentuan yang berlaku.
- Merger dan akuisisi: menjadi salah satu dasar dalam negosiasi pengambilalihan atau penggabungan usaha.
- Transaksi saham: membantu menentukan harga dalam transaksi jual beli saham antara pemegang saham.
- Perencanaan bisnis: mengevaluasi perkembangan perusahaan dan menilai kelayakan strategi pertumbuhan.
Sebagai bacaan tambahan, Anda dapat mempelajari enam tahapan pendanaan startup, dari pre-seed hingga IPO.
Memahami Pre-Money dan Post-Money Valuation
Dalam proses pendanaan, dua istilah yang sering muncul adalah pre-money valuation dan post-money valuation. Keduanya menunjukkan nilai perusahaan pada waktu yang berbeda dalam suatu transaksi investasi.
Pre-money valuation adalah estimasi nilai perusahaan sebelum investasi baru diperhitungkan. Sementara itu, post-money valuation merupakan nilai perusahaan setelah investasi baru ditambahkan berdasarkan struktur transaksi yang disepakati.
Rumus Pre-Money dan Post-Money
Hubungan kedua nilai tersebut dapat dihitung menggunakan rumus berikut.
Komponen | Rumus |
| Post-money valuation | Pre-money valuation + investasi baru |
| Pre-money valuation | Post-money valuation − investasi baru |
| Kepemilikan investor baru | Investasi baru ÷ post-money valuation × 100% |
| Harga per saham | Pre-money valuation ÷ jumlah saham sebelum investasi, dengan asumsi dasar saham yang konsisten |
| Jumlah saham baru | Investasi baru ÷ harga penerbitan per saham |
Perhitungan harga saham dan jumlah saham baru perlu memperhatikan struktur permodalan, kelas saham, opsi yang belum dieksekusi, serta ketentuan investasi. Karena itu, rumus sederhana di atas merupakan ilustrasi dasar.
Contoh Perbedaan Pre-Money dan Post-Money
Misalnya, sebuah startup menerima tawaran investasi sebesar Rp5 miliar. Investor dan pendiri menyebut nilai perusahaan Rp20 miliar, tetapi belum menjelaskan apakah angka tersebut merupakan valuasi sebelum atau sesudah pendanaan.
Perbedaan definisi ini menghasilkan persentase kepemilikan yang berbeda.
Skenario | Pre-money | Investasi | Post-money | Kepemilikan investor baru |
| Rp20 miliar merupakan pre-money | Rp20 miliar | Rp5 miliar | Rp25 miliar | 20% |
| Rp20 miliar merupakan post-money | Rp15 miliar | Rp5 miliar | Rp20 miliar | 25% |
Pada skenario pertama, investor memperoleh 20% dari nilai post-money sebesar Rp25 miliar. Pada skenario kedua, investor memperoleh 25% karena nilai perusahaan setelah pendanaan hanya Rp20 miliar.
Perbedaan lima poin persentase tersebut menunjukkan pentingnya mencantumkan definisi valuasi secara jelas dalam term sheet. Pendiri juga perlu memeriksa ketentuan lain, seperti hak investor, preferensi likuidasi, dan potensi dilusi dari penerbitan saham berikutnya.
Metode Valuasi Startup yang Umum Digunakan
Tidak ada satu metode yang selalu tepat untuk semua perusahaan rintisan. Startup yang baru memiliki ide bisnis membutuhkan pendekatan berbeda dari perusahaan yang sudah menghasilkan pendapatan berulang dan mempunyai arus kas yang lebih dapat diprediksi.
Berikut beberapa metode yang dapat digunakan sebagai dasar penilaian.
1. Metode Berkus
Metode Berkus dikembangkan oleh investor tahap awal Dave Berkus untuk membantu memperkirakan nilai startup yang belum mempunyai pendapatan atau masih berada pada tahap sangat awal.
Penilaian dilakukan dengan mengevaluasi sejumlah faktor, antara lain:
- Kualitas ide dan konsep bisnis.
- Keberadaan prototipe atau produk yang dapat diuji.
- Kemampuan dan pengalaman tim pendiri.
- Hubungan strategis yang mendukung perkembangan bisnis.
- Kemajuan peluncuran produk dan penjualan awal.
Dalam versi klasik yang sering dikutip, setiap faktor dapat diberi nilai hingga US500.000,sehingganilaipre-moneymaksimummencapaisekitarUS2,5 juta. Namun, angka tersebut merupakan kerangka historis, bukan batas universal yang berlaku bagi seluruh startup atau kondisi pasar saat ini.
Metode Berkus bermanfaat ketika data keuangan belum tersedia. Kelemahannya adalah penilaian relatif subjektif dan perlu disesuaikan dengan kondisi pasar, negara, industri, serta tahap perkembangan perusahaan.
Referensi penjelasan: MassChallenge — How to Value a Startup Company With No Revenue.
2. Metode Scorecard
Metode Scorecard, yang juga dikenal sebagai pendekatan Bill Payne, memperkirakan valuasi startup dengan membandingkannya terhadap perusahaan sejenis yang telah memperoleh pendanaan.
Penilaian dimulai dari rata-rata valuasi startup pembanding pada tahap dan wilayah yang relevan. Nilai tersebut kemudian disesuaikan berdasarkan skor sejumlah faktor bisnis.
Rumus sederhananya adalah:
Valuasi pre-money = Rata-rata valuasi startup pembanding × faktor penyesuaian tertimbang
Faktor yang dapat dipertimbangkan meliputi:
- Pengalaman dan kualitas tim pendiri.
- Besarnya peluang pasar.
- Kualitas produk atau teknologi.
- Tingkat persaingan.
- Strategi pemasaran dan distribusi.
- Kebutuhan pendanaan lanjutan.
Dalam sejumlah penerapan, kualitas tim dapat memperoleh bobot hingga 30% dan peluang pasar hingga 25%. Bobot aktual perlu mengikuti kerangka penilaian yang dipilih, bukan dianggap sebagai ketentuan baku.
Keunggulan metode Scorecard adalah kemampuannya menggabungkan pembanding pasar dengan kondisi spesifik perusahaan. Tantangan utamanya terletak pada ketersediaan data valuasi startup yang benar-benar sebanding.
3. Venture Capital Method
Venture Capital Method atau metode modal ventura memperkirakan valuasi dengan berangkat dari nilai yang diharapkan ketika investor keluar dari investasinya, misalnya melalui akuisisi atau penawaran saham perdana.
Pendekatan ini menggunakan proyeksi kinerja perusahaan pada masa mendatang, estimasi nilai saat keluar, dan target tingkat pengembalian investor.
Rumus dasarnya meliputi:
Terminal value = Metrik keuangan pada tahun exit × multiple yang sesuai
Post-money valuation = Terminal value ÷ target kelipatan pengembalian investasi
Pre-money valuation = Post-money valuation − investasi baru
Terminal value dapat dihitung menggunakan pendapatan, EBITDA, atau metrik lain yang relevan, bergantung pada karakteristik perusahaan dan dasar pembanding yang digunakan.
Metode ini berguna bagi startup yang masih tumbuh dan belum menghasilkan arus kas stabil. Namun, hasilnya sangat bergantung pada asumsi mengenai pertumbuhan, waktu exit, multiple industri, dan tingkat pengembalian yang diharapkan investor.
Referensi pengantar: Wall Street Oasis — Startup Valuation Methods.
4. Comparable Company dan Revenue Multiple
Metode perusahaan pembanding atau comparable company analysis termasuk pendekatan pasar. Nilai startup diperkirakan dengan membandingkan indikator keuangannya terhadap perusahaan sejenis yang memiliki data valuasi atau transaksi yang dapat digunakan.
Salah satu bentuknya adalah revenue multiple, yaitu kelipatan pendapatan.
Estimasi nilai perusahaan = Pendapatan tahunan × revenue multiple
Untuk startup berbasis langganan, pendapatan berulang tahunan atau annual recurring revenue (ARR) dapat digunakan jika sesuai dengan model bisnis dan definisi multiple pembanding.
Contohnya, apabila startup mempunyai pendapatan tahunan Rp10 miliar dan multiple pembanding yang relevan sebesar empat kali pendapatan, estimasi nilai perusahaan secara sederhana menjadi Rp40 miliar.
Angka tersebut hanya ilustrasi. Multiple harus berasal dari data pembanding yang sesuai, dengan memperhatikan pertumbuhan, margin, retensi pelanggan, risiko, dan kondisi pasar.
Keterbatasan metode ini adalah sulitnya mendapatkan data transaksi yang lengkap dan sebanding. Perbedaan struktur bisnis maupun kondisi pasar juga dapat membuat multiple antarperusahaan sangat bervariasi.
5. Discounted Cash Flow (DCF)
Metode discounted cash flow atau DCF memperkirakan nilai perusahaan berdasarkan arus kas bebas yang diproyeksikan pada masa depan, kemudian mendiskontokannya ke nilai sekarang.
Rumus sederhananya adalah:
Nilai perusahaan = Nilai kini arus kas bebas selama periode proyeksi + nilai kini terminal value
Secara matematis:
[
EV=\sum{t=1}^{n}\frac{FCFt}{(1+r)^t}+
\frac{TVn}{(1+r)^n}
]
Keterangan:
- (EV) adalah nilai perusahaan.
- (FCFt) adalah arus kas bebas pada periode ke-(t).
- (r) adalah tingkat diskonto yang sesuai dengan jenis arus kas.
- (TVn) adalah terminal value pada akhir periode proyeksi.
- (n) adalah jumlah periode proyeksi.
DCF membutuhkan asumsi mengenai pertumbuhan pendapatan, margin, belanja modal, kebutuhan modal kerja, dan arus kas. Tingkat diskonto harus konsisten dengan jenis arus kas yang digunakan.
Pada startup yang masih berada dalam tahap awal, proyeksi arus kas cenderung lebih tidak pasti. Oleh karena itu, perubahan kecil pada asumsi pertumbuhan atau tingkat diskonto dapat menghasilkan perubahan valuasi yang besar.
Metode ini lebih informatif apabila startup telah memiliki data historis yang cukup dan proyeksi operasional yang dapat dijelaskan secara masuk akal.
Perbandingan Metode Valuasi Startup
Pemilihan metode sebaiknya mempertimbangkan tahap perkembangan bisnis, ketersediaan informasi, dan tujuan penilaian.
Metode | Pendekatan | Tahap yang sesuai | Data yang diperlukan | Keterbatasan utama |
| Berkus | Penilaian kualitatif | Ide hingga pra-pendapatan | Informasi produk, tim, dan kemajuan bisnis | Subjektif |
| Scorecard | Pembanding pasar dengan penyesuaian | Pre-seed hingga seed | Data valuasi startup sejenis | Pembanding lokal mungkin terbatas |
| Venture Capital Method | Target nilai saat exit | Seed hingga tahap pertumbuhan | Proyeksi pendapatan dan asumsi exit | Sensitif terhadap target imbal hasil |
| Revenue multiple | Pendekatan pasar | Startup yang sudah menghasilkan pendapatan | Pendapatan, ARR jika relevan, dan multiple pembanding | Multiple berubah mengikuti kondisi pasar |
| DCF | Pendekatan pendapatan | Bisnis dengan proyeksi arus kas yang dapat dianalisis | Laporan laba rugi, neraca, arus kas, dan belanja modal | Sensitif terhadap asumsi jangka panjang |
Dalam praktiknya, penilai dapat menggunakan lebih dari satu metode untuk memperoleh rentang valuasi yang lebih seimbang. Hasilnya perlu ditafsirkan bersama kondisi pasar dan karakteristik transaksi, bukan diperlakukan sebagai angka pasti.
Faktor yang Memengaruhi Nilai Startup
Dua startup dengan pendapatan yang hampir sama dapat memperoleh valuasi berbeda. Perbedaan tersebut dapat muncul dari kualitas pendapatan, kemampuan bertumbuh, risiko operasional, dan kondisi pendanaan.
Berikut beberapa faktor yang umum dipertimbangkan investor.
1. Pertumbuhan dan kualitas pendapatan
Pertumbuhan pendapatan menjadi indikator penting, tetapi sumber pendapatannya juga perlu dianalisis. Pendapatan berulang yang didukung kontrak dan tingkat retensi pelanggan yang baik dapat memberikan gambaran lebih jelas tentang keberlanjutan bisnis dibandingkan penjualan yang hanya terjadi sekali.
2. Margin dan unit economics
Investor perlu melihat apakah pertumbuhan penjualan menghasilkan kontribusi yang memadai. Margin kotor, biaya akuisisi pelanggan, nilai pelanggan sepanjang hubungan bisnis, dan tingkat pembelian ulang dapat membantu menilai kualitas model bisnis.
3. Burn rate dan runway
Burn rate menunjukkan tingkat penggunaan kas, sedangkan runway memperkirakan berapa lama kas yang tersedia dapat mendukung operasional. Runway yang pendek dapat meningkatkan risiko pendanaan dan memengaruhi posisi tawar perusahaan.
4. Kualitas tim pendiri
Pada tahap awal, pengalaman, kemampuan mengeksekusi strategi, dan pemahaman tim terhadap pasar dapat menjadi pertimbangan utama karena rekam jejak keuangan perusahaan masih terbatas.
5. Besarnya peluang pasar
Pasar yang luas, permintaan yang terukur, serta peluang memperluas pangsa pasar dapat mendukung proyeksi pertumbuhan. Namun, besarnya pasar potensial tidak otomatis menjamin pendapatan perusahaan.
6. Kondisi industri dan pendanaan
Ketersediaan modal, tingkat suku bunga, sentimen investor, dan perkembangan industri dapat memengaruhi multiple valuasi. Laporan e-Conomy SEA 2025 dapat menjadi salah satu referensi untuk memahami perkembangan ekonomi digital dan kondisi pendanaan di kawasan Asia Tenggara.
7. Kualitas laporan keuangan
Laporan yang akurat, konsisten, dan dapat ditelusuri membantu investor menilai kondisi perusahaan. Dokumentasi keuangan yang tidak lengkap dapat menambah ketidakpastian dalam proses uji tuntas atau due diligence.
Cara Menyiapkan Laporan Keuangan Sebelum Valuasi
Sebelum mengajukan pendanaan atau melakukan negosiasi dengan investor, startup perlu menyiapkan laporan keuangan dan dokumen pendukung yang dapat menjelaskan kinerja bisnis secara menyeluruh.
Berikut langkah-langkah yang dapat diterapkan.
1. Menyusun Laporan Keuangan Secara Berkala
Tutup buku setiap bulan dan siapkan laporan laba rugi, laporan posisi keuangan, serta laporan arus kas. Informasi bulanan membantu investor memahami tren pendapatan, perubahan biaya, posisi aset dan liabilitas, serta kebutuhan pendanaan.
Pastikan angka antarlaporan saling berkaitan dan didukung dokumentasi transaksi yang memadai.
2. Melakukan Rekonsiliasi Bank
Cocokkan saldo kas pada pembukuan dengan rekening koran. Periksa transaksi yang belum tercatat, biaya administrasi, penerimaan yang belum teridentifikasi, serta pembayaran yang masih dalam proses.
Rekonsiliasi membantu memastikan bahwa posisi kas yang dilaporkan sesuai dengan catatan bank dan pembukuan perusahaan.
3. Memisahkan Sumber Pendapatan
Kelompokkan pendapatan berdasarkan produk, layanan, pelanggan, dan pola pembayarannya. Untuk startup berbasis langganan, pisahkan pendapatan berulang dari penjualan satu kali serta bedakan pendapatan yang sudah direalisasikan dari kontrak atau pesanan yang belum memenuhi kriteria pengakuan pendapatan.
Pemisahan ini membantu investor menilai keberlanjutan pendapatan dan memilih metode pembanding yang sesuai.
4. Menghitung Burn Rate dan Runway
Gunakan laporan arus kas untuk mengukur penggunaan kas operasional dan memperkirakan periode sebelum perusahaan membutuhkan pendanaan tambahan.
Perhitungan sederhana runway dapat dilakukan dengan membagi kas yang tersedia dengan rata-rata pengeluaran kas bersih bulanan. Namun, pendekatan tersebut perlu disesuaikan jika pengeluaran tidak merata, terdapat kewajiban jatuh tempo, atau perusahaan memperkirakan perubahan besar pada pendapatan.
5. Membandingkan Anggaran dengan Realisasi
Susun proyeksi pendapatan, biaya, dan kebutuhan kas, kemudian bandingkan dengan hasil aktual. Catat penyebab selisih yang signifikan dan jelaskan tindakan yang direncanakan untuk mengatasinya.
Proyeksi yang didukung data historis dan alasan bisnis yang jelas akan lebih mudah dievaluasi daripada target yang hanya berdasarkan optimisme.
6. Menyiapkan Data Room
Data room merupakan tempat penyimpanan dokumen yang digunakan dalam proses uji tuntas investor. Dokumen yang umumnya perlu disiapkan antara lain:
- Laporan keuangan dan rincian transaksi pendukung.
- Struktur kepemilikan saham atau capitalization table (cap table).
- Anggaran dan proyeksi keuangan.
- Kontrak pelanggan, pemasok, dan mitra utama.
- Dokumen pendirian serta legalitas perusahaan.
- Dokumen kekayaan intelektual dan perjanjian terkait.
- Informasi utang, kewajiban, serta perjanjian investasi sebelumnya.
Akses ke dokumen perlu diatur sesuai tingkat kerahasiaannya. Data room yang terorganisasi membantu mempercepat pemeriksaan investor dan mengurangi risiko kesalahpahaman mengenai kondisi perusahaan.
Kesimpulan
Valuasi startup adalah proses memperkirakan nilai perusahaan berdasarkan kondisi bisnis, potensi pertumbuhan, risiko, dan informasi yang tersedia. Metode Berkus dan Scorecard dapat membantu penilaian startup tahap awal, sedangkan Venture Capital Method, revenue multiple, dan DCF dapat digunakan sesuai karakteristik bisnis serta data yang dimiliki.
Pre-money dan post-money valuation juga perlu dibedakan dengan jelas karena keduanya menghasilkan persentase kepemilikan investor yang berbeda untuk jumlah investasi yang sama.
Selain memilih metode penilaian yang tepat, pendiri perlu memastikan laporan keuangan tersusun rapi, saldo kas telah direkonsiliasi, proyeksi dapat dijelaskan, dan dokumen penting siap diperiksa. Persiapan tersebut tidak menjamin valuasi tertentu, tetapi membantu proses negosiasi menjadi lebih transparan dan berbasis informasi yang dapat dipertanggungjawabkan.
Catatan: Contoh perhitungan dalam artikel ini bersifat ilustratif. Penilaian aktual perlu mempertimbangkan kondisi pasar, struktur transaksi, hak saham, risiko perusahaan, serta standar penilaian yang relevan.
Daftar Referensi
- Ikatan Akuntan Indonesia (IAI). Perubahan Penomoran PSAK dan ISAK dalam SAK Indonesia.
- Mekari Jurnal. 6 Tahapan Pendanaan dalam Dunia Startup, dari Pre-Seed ke IPO.
- MassChallenge. How to Value a Startup Company With No Revenue.
- Wall Street Oasis. Startup Valuation Methods.
- Google, Temasek, dan Bain & Company. e-Conomy SEA 2025 Report.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.