Persyaratan Notifikasi Merger dan Akuisisi kepada KPPU
Rangga Triatmaja
23 Oktober 2026
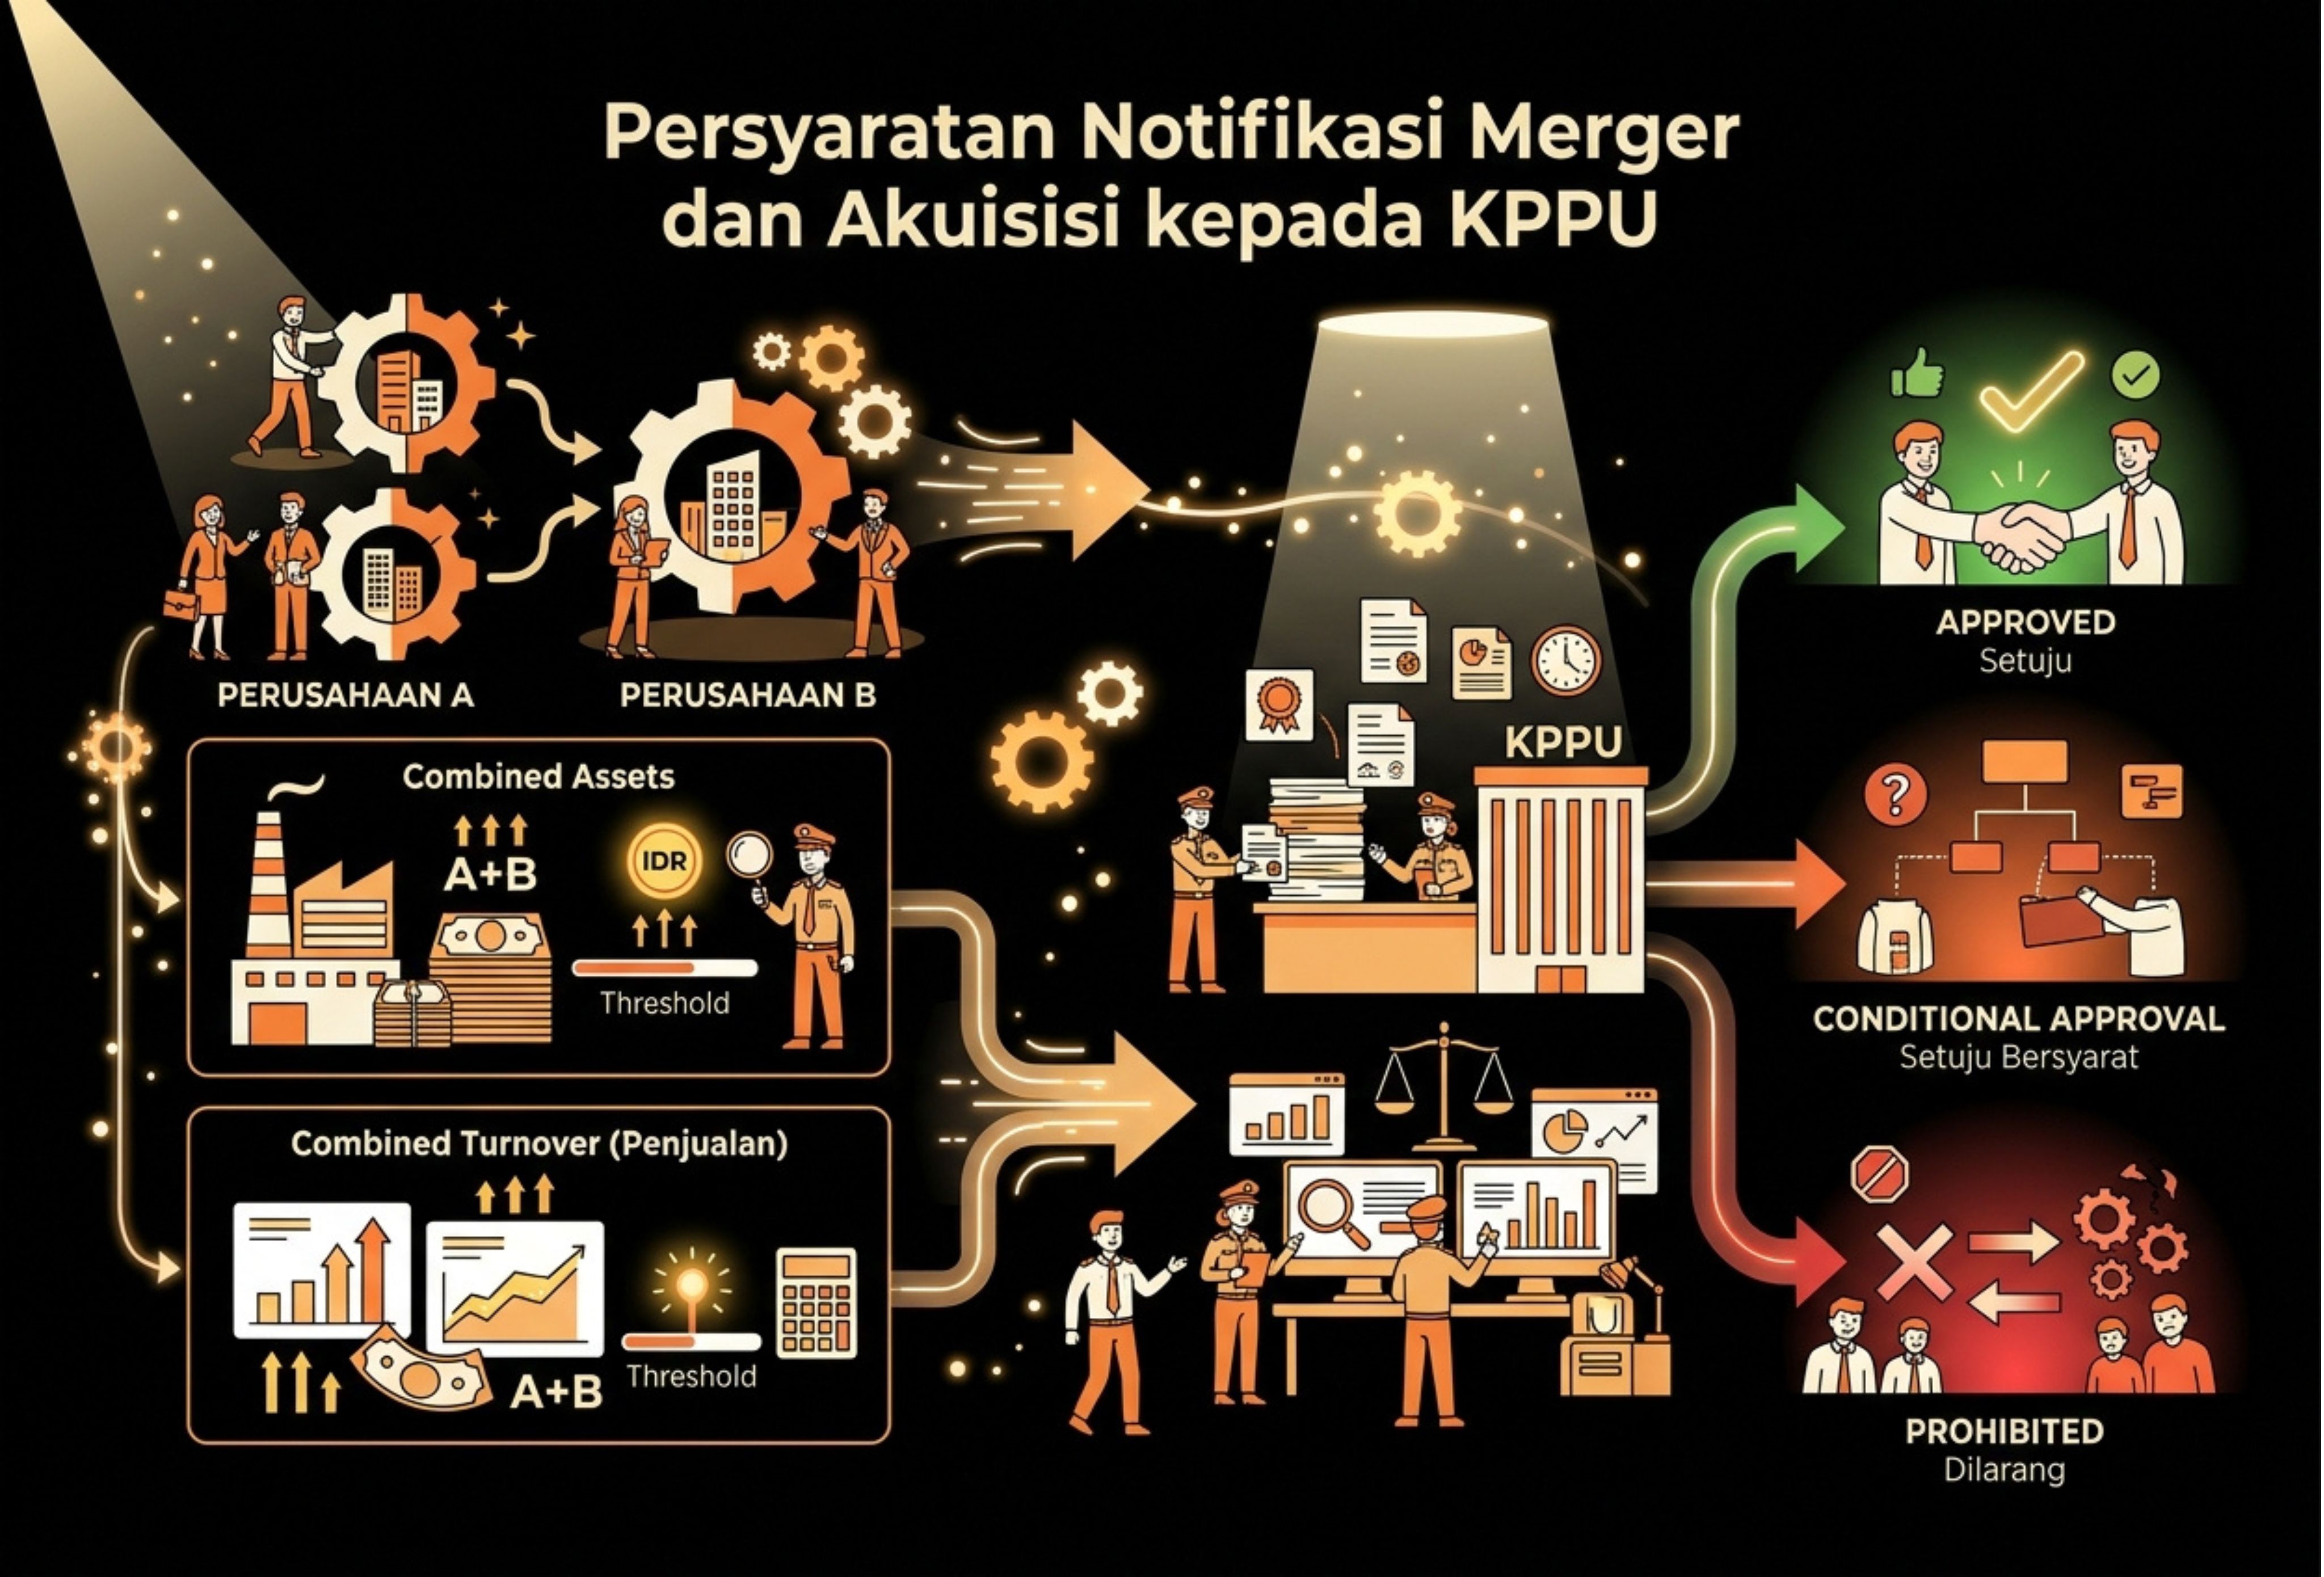
Notifikasi merger dan akuisisi merupakan kewajiban pemberitahuan kepada Komisi Pengawas Persaingan Usaha (KPPU) atas transaksi penggabungan, peleburan, atau pengambilalihan saham dan/atau aset yang memenuhi kriteria tertentu. Kewajiban ini bertujuan agar KPPU dapat menilai apakah suatu transaksi berpotensi menimbulkan praktik monopoli atau persaingan usaha tidak sehat.
Pengaturan mengenai notifikasi terdapat dalam Pasal 29 ayat (1) Undang-Undang Nomor 5 Tahun 1999 tentang Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat. Ketentuan tersebut dijabarkan lebih lanjut melalui Peraturan Pemerintah Nomor 57 Tahun 2010 dan Peraturan KPPU Nomor 3 Tahun 2023.
Indonesia menerapkan mekanisme notifikasi pascatransaksi (post-merger notification). Artinya, untuk transaksi yang termasuk dalam cakupan kewajiban notifikasi, pelaku usaha pada umumnya dapat menyelesaikan transaksi terlebih dahulu, kemudian menyampaikan pemberitahuan kepada KPPU setelah transaksi berlaku efektif secara yuridis.
Meskipun demikian, kewajiban notifikasi perlu diperhitungkan sejak tahap perencanaan transaksi. Keterlambatan menyampaikan pemberitahuan dapat menimbulkan risiko sanksi administratif bagi perusahaan.
Kapan Notifikasi Merger dan Akuisisi Wajib Dilakukan?
Tidak semua transaksi merger dan akuisisi harus diberitahukan kepada KPPU. Berdasarkan Peraturan KPPU Nomor 3 Tahun 2023, kewajiban notifikasi perlu diperiksa dengan memperhatikan sejumlah kriteria, termasuk ambang batas nilai aset atau penjualan, perubahan pengendalian, hubungan afiliasi, dan keterkaitan para pihak dengan Indonesia.
1. Memenuhi ambang batas aset atau penjualan
Berdasarkan PP Nomor 57 Tahun 2010, ambang batas yang digunakan untuk menentukan kewajiban notifikasi adalah:
- Nilai aset melebihi Rp2,5 triliun dan/atau nilai penjualan melebihi Rp5 triliun.
- Untuk transaksi antarpelaku usaha di bidang perbankan, nilai aset melebihi Rp20 triliun.
Transaksi antara perusahaan perbankan dan perusahaan nonperbankan pada prinsipnya mengikuti ambang batas umum, bukan ambang batas khusus untuk transaksi antarbank.
Penghitungan nilai aset dan penjualan juga tidak terbatas pada perusahaan yang secara langsung melakukan transaksi. Penilaian perlu memperhatikan kelompok usaha terkait, termasuk perusahaan yang mengendalikan atau dikendalikan oleh para pihak, sesuai ketentuan dalam Peraturan KPPU Nomor 3 Tahun 2023.
Dalam penghitungan tersebut, aset dan penjualan yang berada di Indonesia menjadi bagian penting dari penilaian. Perusahaan perlu memeriksa cakupan kelompok usahanya serta periode laporan keuangan yang digunakan agar tidak keliru menentukan apakah transaksi telah melampaui ambang batas.
2. Terjadi perubahan pengendalian perusahaan
Kriteria berikutnya adalah adanya perubahan pengendalian akibat transaksi. Pengendalian dapat berkaitan dengan kepemilikan saham atau hak suara lebih dari 50%, maupun kepemilikan sebesar 50% atau kurang yang tetap memberikan kemampuan untuk menentukan atau memengaruhi kebijakan pengelolaan perusahaan.
Dengan demikian, pengambilalihan saham minoritas tidak selalu bebas dari kewajiban notifikasi. Apabila hak yang diperoleh melalui transaksi memungkinkan investor menentukan kebijakan strategis perusahaan, transaksi tersebut perlu dianalisis berdasarkan ketentuan pengendalian dalam peraturan KPPU.
Perusahaan sebaiknya tidak hanya memperhatikan persentase saham yang dialihkan, tetapi juga hak suara, ketentuan dalam anggaran dasar, perjanjian pemegang saham, dan hak khusus yang diberikan kepada pihak pengambil alih.
3. Bukan transaksi antarpelaku usaha terafiliasi
Hubungan afiliasi juga perlu diperiksa sebelum notifikasi dilakukan. Transaksi tertentu antara perusahaan yang berada dalam kelompok usaha yang sama dapat dikecualikan dari kewajiban notifikasi sesuai ketentuan yang berlaku.
Sebagai contoh, restrukturisasi internal antara anak perusahaan dalam satu kelompok usaha dapat memenuhi kriteria pengecualian apabila persyaratan yang ditentukan dalam peraturan telah terpenuhi.
Namun, status sebagai perusahaan dalam satu grup tidak sebaiknya langsung dianggap sebagai alasan untuk tidak melakukan notifikasi. Perusahaan tetap perlu memeriksa bentuk hubungan pengendalian, struktur kelompok usaha, serta ketentuan pengecualian yang relevan.
4. Memiliki keterkaitan dengan Indonesia
Kewajiban notifikasi juga dapat berlaku pada transaksi lintas negara. Lokasi penandatanganan perjanjian atau tempat transaksi diselesaikan bukan satu-satunya faktor penentu.
Transaksi antara perusahaan asing yang dilakukan di luar Indonesia tetap perlu dianalisis apabila para pihak memiliki kegiatan usaha, aset, atau penjualan di Indonesia dan memenuhi kriteria yang ditetapkan dalam peraturan.
Oleh sebab itu, perusahaan yang melakukan merger atau akuisisi internasional perlu memeriksa dampak transaksi terhadap kegiatan usaha di Indonesia, termasuk melalui anak perusahaan atau entitas dalam kelompok usahanya.
5. Pengambilalihan aset
Peraturan KPPU Nomor 3 Tahun 2023 juga mengatur notifikasi atas pengambilalihan aset dalam kondisi tertentu. Penilaian perlu dilakukan apabila transaksi tersebut meningkatkan kemampuan penguasaan pasar pihak pengambil alih.
Peraturan tersebut mengatur pengecualian tertentu, antara lain terkait nilai transaksi di bawah Rp250 miliar atau Rp2,5 triliun untuk sektor perbankan, transaksi rutin, dan aset yang tidak berkaitan dengan kegiatan usaha pihak pengambil alih, sesuai persyaratan yang ditentukan.
Karena pengaturan pengambilalihan aset dapat melibatkan interpretasi terhadap ketentuan yang berlaku, perusahaan sebaiknya melakukan pemeriksaan hukum terlebih dahulu sebelum menyimpulkan bahwa suatu transaksi dikecualikan dari notifikasi.
Tenggat Waktu Penyampaian Notifikasi kepada KPPU
Pasal 29 UU Nomor 5 Tahun 1999 mengatur kewajiban pemberitahuan atas transaksi yang memenuhi kriteria tertentu. Ketentuan lebih lanjut mengenai batas waktu pelaporan terdapat dalam PP Nomor 57 Tahun 2010 dan Peraturan KPPU Nomor 3 Tahun 2023.
Secara umum, notifikasi harus disampaikan paling lambat 30 hari kerja sejak transaksi berlaku efektif secara yuridis.
Penentuan tanggal efektif sangat penting karena tanggal tersebut menjadi titik awal penghitungan tenggat waktu. Untuk transaksi yang melibatkan beberapa tahapan atau lebih dari satu tanggal efektif, perusahaan perlu memeriksa ketentuan yang berlaku untuk menentukan tanggal yang digunakan.
Bagi perseroan terbatas, tanggal efektif dapat berkaitan dengan tindakan hukum yang berbeda, bergantung pada bentuk transaksinya, antara lain:
- Penggabungan: tanggal persetujuan perubahan anggaran dasar sesuai ketentuan yang berlaku.
- Peleburan: tanggal pengesahan badan hukum hasil peleburan.
- Pengambilalihan saham: tanggal efektif yang ditentukan berdasarkan ketentuan administrasi dan hukum perseroan yang relevan.
- Pengambilalihan aset: tanggal efektif sesuai dokumen transaksi dan ketentuan yang berlaku.
- Transaksi di luar negeri: tanggal efektif ditentukan dengan memperhatikan ketentuan yang berlaku bagi transaksi lintas negara.
Penentuan tanggal tersebut perlu dilakukan secara cermat karena kesalahan dalam menghitung tenggat dapat menyebabkan keterlambatan notifikasi. Perusahaan sebaiknya tidak hanya mengandalkan tanggal penandatanganan perjanjian, tetapi juga memeriksa dokumen korporasi dan persetujuan yang berkaitan dengan transaksi.
Pihak yang wajib menyampaikan notifikasi pada umumnya adalah perusahaan yang menerima penggabungan, badan usaha hasil peleburan, atau pihak yang melakukan pengambilalihan saham dan/atau aset, sesuai dengan jenis transaksi yang dilakukan.
Persyaratan dan Dokumen Notifikasi KPPU
Peraturan KPPU Nomor 3 Tahun 2023 mengatur penyampaian notifikasi melalui sistem elektronik. Pelaku usaha perlu mengikuti ketentuan teknis yang berlaku pada sistem notifikasi KPPU, termasuk format formulir, kelengkapan dokumen, dan persyaratan administrasi.
Dokumen yang harus dipersiapkan pada umumnya mencakup:
- Surat pengantar notifikasi, sebagai dokumen pengantar pemberitahuan transaksi.
- Identitas pihak yang mewakili perusahaan, disertai surat tugas dan/atau surat kuasa apabila diperlukan.
- Formulir notifikasi, sesuai dengan bentuk transaksi, baik penggabungan, peleburan, maupun pengambilalihan saham dan/atau aset.
- Laporan keuangan yang telah diaudit, untuk periode yang dipersyaratkan, dengan cakupan perusahaan yang disesuaikan dengan jenis transaksi.
- Struktur kelompok usaha sebelum dan sesudah transaksi, untuk menjelaskan hubungan kepemilikan dan pengendalian.
- Anggaran dasar dan dokumen korporasi terkait, termasuk dokumen sebelum dan sesudah perubahan apabila relevan.
- Profil perusahaan, yang mencakup pemegang saham, direksi, dewan komisaris, produk atau jasa, serta wilayah pemasaran.
- Ringkasan transaksi, termasuk tanggal efektif, nilai transaksi, perjanjian yang relevan, dan rencana bisnis setelah transaksi.
- Analisis dampak transaksi, antara lain perkiraan pangsa pasar, pasar yang terdampak, dan manfaat transaksi.
- Dokumen pengendalian untuk akuisisi saham minoritas, apabila diperlukan untuk menjelaskan bentuk pengendalian sebelum dan sesudah transaksi.
Untuk transaksi di luar negeri, dokumen keuangan dan informasi mengenai anak usaha yang beraktivitas atau memiliki penjualan di Indonesia perlu disiapkan sesuai dengan ketentuan yang berlaku.
Perusahaan juga harus memastikan bahwa seluruh dokumen yang disampaikan konsisten, lengkap, dan menggunakan bahasa Indonesia sesuai persyaratan notifikasi. Dokumen yang belum final atau tidak sesuai dapat memperlambat proses pemeriksaan kelengkapan.
Biaya Notifikasi dan Pemeriksaan Dokumen
Selain menyiapkan dokumen, perusahaan perlu memperhitungkan biaya Penerimaan Negara Bukan Pajak (PNBP) yang berkaitan dengan penilaian notifikasi KPPU.
Berdasarkan PP Nomor 20 Tahun 2023 tentang Jenis dan Tarif atas Jenis Penerimaan Negara Bukan Pajak yang Berlaku pada KPPU, tarif penilaian notifikasi menggunakan formula yang ditetapkan dalam peraturan tersebut. Tarifnya dihitung berdasarkan 0,004% dari dasar penghitungan yang relevan, dengan batas maksimum Rp150 juta.
Dengan demikian, Rp150 juta merupakan batas maksimum tarif, bukan biaya tetap yang otomatis dikenakan kepada setiap perusahaan. Besaran yang berlaku perlu dihitung berdasarkan ketentuan dan dasar penghitungan yang sesuai dengan transaksi.
Setelah dokumen disampaikan, KPPU melakukan pemeriksaan kelengkapan sesuai prosedur yang berlaku. Apabila dokumen dinyatakan lengkap, KPPU menerbitkan surat keterangan yang memuat nomor registrasi sebagai bukti notifikasi.
Perusahaan perlu memastikan dokumen sudah siap sebelum mengirimkan pemberitahuan. Mengunggah dokumen yang belum final menjelang berakhirnya tenggat waktu dapat meningkatkan risiko keterlambatan dan kesalahan administratif.
Kebenaran informasi yang disampaikan menjadi tanggung jawab pelaku usaha. Jika ditemukan ketidaksesuaian atau kekeliruan, proses registrasi maupun pemeriksaan dapat terpengaruh sesuai ketentuan yang berlaku.
Setelah notifikasi diregistrasi, KPPU dapat melakukan penilaian awal dan, apabila diperlukan, penilaian menyeluruh berdasarkan prosedur dan tenggat waktu yang diatur dalam Peraturan KPPU Nomor 3 Tahun 2023.
Konsultasi kepada KPPU Sebelum Transaksi
Untuk transaksi yang berpotensi menimbulkan persoalan persaingan usaha, perusahaan dapat mempertimbangkan konsultasi kepada KPPU sebelum transaksi diselesaikan.
Konsultasi dapat membantu perusahaan memahami potensi dampak transaksi terhadap struktur pasar, posisi para pihak, dan kemungkinan timbulnya persoalan persaingan usaha. Langkah ini terutama berguna untuk transaksi dengan pangsa pasar yang besar atau melibatkan sektor usaha yang saling berkaitan.
Hasil konsultasi dapat dimanfaatkan dalam proses notifikasi sesuai persyaratan yang berlaku. Namun, konsultasi tidak menggantikan kewajiban menyampaikan notifikasi pascatransaksi apabila transaksi tersebut memenuhi kriteria yang diwajibkan.
Karena itu, perusahaan tetap perlu melakukan pemeriksaan kewajiban notifikasi secara mandiri dan menyiapkan dokumen yang diperlukan.
Akibat Hukum Jika Terlambat atau Tidak Menyampaikan Notifikasi
Keterlambatan atau tidak disampaikannya notifikasi yang diwajibkan dapat mengakibatkan sanksi administratif. Dasar pengaturan sanksi antara lain terdapat dalam PP Nomor 57 Tahun 2010 dan PP Nomor 44 Tahun 2021 tentang Pelaksanaan Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat.
Besaran sanksi perlu ditentukan berdasarkan ketentuan yang berlaku, termasuk aturan mengenai perhitungan denda administratif dan pertimbangan yang digunakan KPPU. Karena itu, perusahaan sebaiknya tidak hanya mengandalkan satu angka denda tanpa memeriksa dasar hukum dan penerapannya pada perkara yang bersangkutan.
Dalam praktik, putusan KPPU menunjukkan bahwa keterlambatan notifikasi dapat berujung pada denda administratif. Misalnya, dalam Perkara Nomor 19/KPPU-M/2024, KPPU menjatuhkan denda sebesar Rp5 miliar kepada Louis Dreyfus Company Melbourne Holdings Pty. Ltd. terkait keterlambatan pemberitahuan pengambilalihan saham Emerald Australia Pty. Ltd.
Contoh lainnya adalah Perkara Nomor 08/KPPU-M/2025, ketika KPPU menjatuhkan denda Rp1 miliar kepada PT ITM Bhinneka Power terkait keterlambatan pemberitahuan pengambilalihan saham PT Centra Multi Suryanesia Aset. Putusan tersebut dibacakan pada 2 Juni 2026.
Contoh-contoh tersebut memperlihatkan pentingnya memastikan kewajiban notifikasi sejak awal. Namun, besaran denda dalam suatu perkara tidak otomatis menjadi patokan bagi perkara lain karena setiap kasus dinilai berdasarkan fakta, durasi keterlambatan, dan ketentuan yang berlaku.
Perusahaan juga perlu memahami bahwa tidak setiap keterlambatan dapat dinilai dengan cara yang sama. Penerapan pengecualian atau pembelaan hukum hanya dapat dilakukan apabila terdapat dasar yang sesuai dengan peraturan dan fakta transaksi. Pengecualian tidak sebaiknya diasumsikan berlaku tanpa pemeriksaan hukum yang memadai.
Rekomendasi Praktis bagi Perusahaan
Agar kewajiban notifikasi tidak terlewat, perusahaan sebaiknya memasukkan pemeriksaan kepatuhan KPPU ke dalam daftar pemeriksaan penyelesaian transaksi (closing checklist).
Langkah yang dapat dilakukan antara lain:
- Melakukan pemeriksaan sejak tahap uji tuntas (due diligence). Hitung nilai aset dan penjualan dengan memperhatikan cakupan kelompok usaha yang relevan.
- Memastikan ada atau tidaknya perubahan pengendalian. Periksa persentase saham, hak suara, hak veto, dan ketentuan dalam perjanjian pemegang saham.
- Menentukan tanggal efektif secara cermat. Identifikasi tanggal yang menjadi dasar penghitungan tenggat notifikasi berdasarkan jenis transaksi.
- Menyiapkan dokumen lebih awal. Kumpulkan laporan keuangan, struktur kelompok usaha, dokumen korporasi, dan informasi transaksi sebelum tenggat berakhir.
- Memperhitungkan biaya notifikasi. Pastikan perusahaan memahami dasar penghitungan PNBP dan batas tarif yang berlaku.
- Mencatat tenggat waktu secara terstruktur. Libatkan tim hukum, keuangan, dan korporasi agar kewajiban notifikasi tidak terlewat.
- Segera mengambil langkah jika terjadi keterlambatan. Perusahaan sebaiknya segera menilai kewajibannya dan berkonsultasi dengan penasihat hukum untuk menentukan langkah yang tepat.
Dengan persiapan tersebut, perusahaan dapat mengurangi risiko keterlambatan dan memastikan transaksi korporasi dilaksanakan dengan memperhatikan ketentuan persaingan usaha.
Kesimpulan
Notifikasi merger dan akuisisi kepada KPPU merupakan kewajiban bagi transaksi yang memenuhi kriteria dalam peraturan persaingan usaha. Penentuan kewajiban tersebut memerlukan pemeriksaan ambang batas aset atau penjualan, perubahan pengendalian, hubungan afiliasi, serta keterkaitan transaksi dengan Indonesia.
Perusahaan perlu memperhatikan tenggat waktu 30 hari kerja sejak transaksi berlaku efektif secara yuridis, menyiapkan dokumen sesuai ketentuan, serta memperhitungkan biaya dan risiko sanksi administratif. Pemeriksaan sejak tahap perencanaan transaksi dapat membantu perusahaan menghindari kesalahan dan memenuhi kewajiban notifikasi secara tepat waktu.
Daftar Referensi dan Dasar Hukum
Peraturan perundang-undangan
- Undang-Undang Nomor 5 Tahun 1999 tentang Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat, khususnya Pasal 29.
- Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
- Peraturan Pemerintah Nomor 57 Tahun 2010 tentang Penggabungan atau Peleburan Badan Usaha dan Pengambilalihan Saham Perusahaan yang Dapat Mengakibatkan Terjadinya Praktik Monopoli dan Persaingan Usaha Tidak Sehat.
- Peraturan Pemerintah Nomor 44 Tahun 2021 tentang Pelaksanaan Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat.
- Peraturan Pemerintah Nomor 20 Tahun 2023 tentang Jenis dan Tarif atas Jenis Penerimaan Negara Bukan Pajak yang Berlaku pada Komisi Pengawas Persaingan Usaha.
- Peraturan Komisi Pengawas Persaingan Usaha Nomor 3 Tahun 2023 tentang Penilaian terhadap Penggabungan, Peleburan, atau Pengambilalihan Saham dan/atau Aset yang Dapat Mengakibatkan Terjadinya Praktik Monopoli dan/atau Persaingan Usaha Tidak Sehat.
Putusan dan sumber resmi
- Database Peraturan KPPU Nomor 3 Tahun 2023 — JDIH BPK.
- PP Nomor 20 Tahun 2023 tentang PNBP KPPU — JDIH BPK.
- PP Nomor 44 Tahun 2021 — JDIH BPK.
- KPPU: Denda Rp1 Miliar kepada PT ITM Bhinneka Power atas Keterlambatan Notifikasi Akuisisi.
- KPPU: Denda Rp5 Miliar kepada Louis Dreyfus Company Melbourne Holdings Pty. Ltd..
- Database Putusan KPPU.
Referensi kepustakaan
- Knud Hansen, dkk. Undang-Undang Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat. Jakarta: Katalis Publishing–Media Services, 2002.
- Paramita Prananingtyas, dkk. Buku Teks Hukum Persaingan Usaha, Edisi Kedua. Jakarta: Komisi Pengawas Persaingan Usaha, 2017.
- Sistem Notifikasi KPPU, sebagai sumber informasi mengenai prosedur dan persyaratan administrasi notifikasi.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.