Transparansi Anggaran Publik sebagai Wujud Good Governance
Rangga Triatmaja
16 Juli 2026
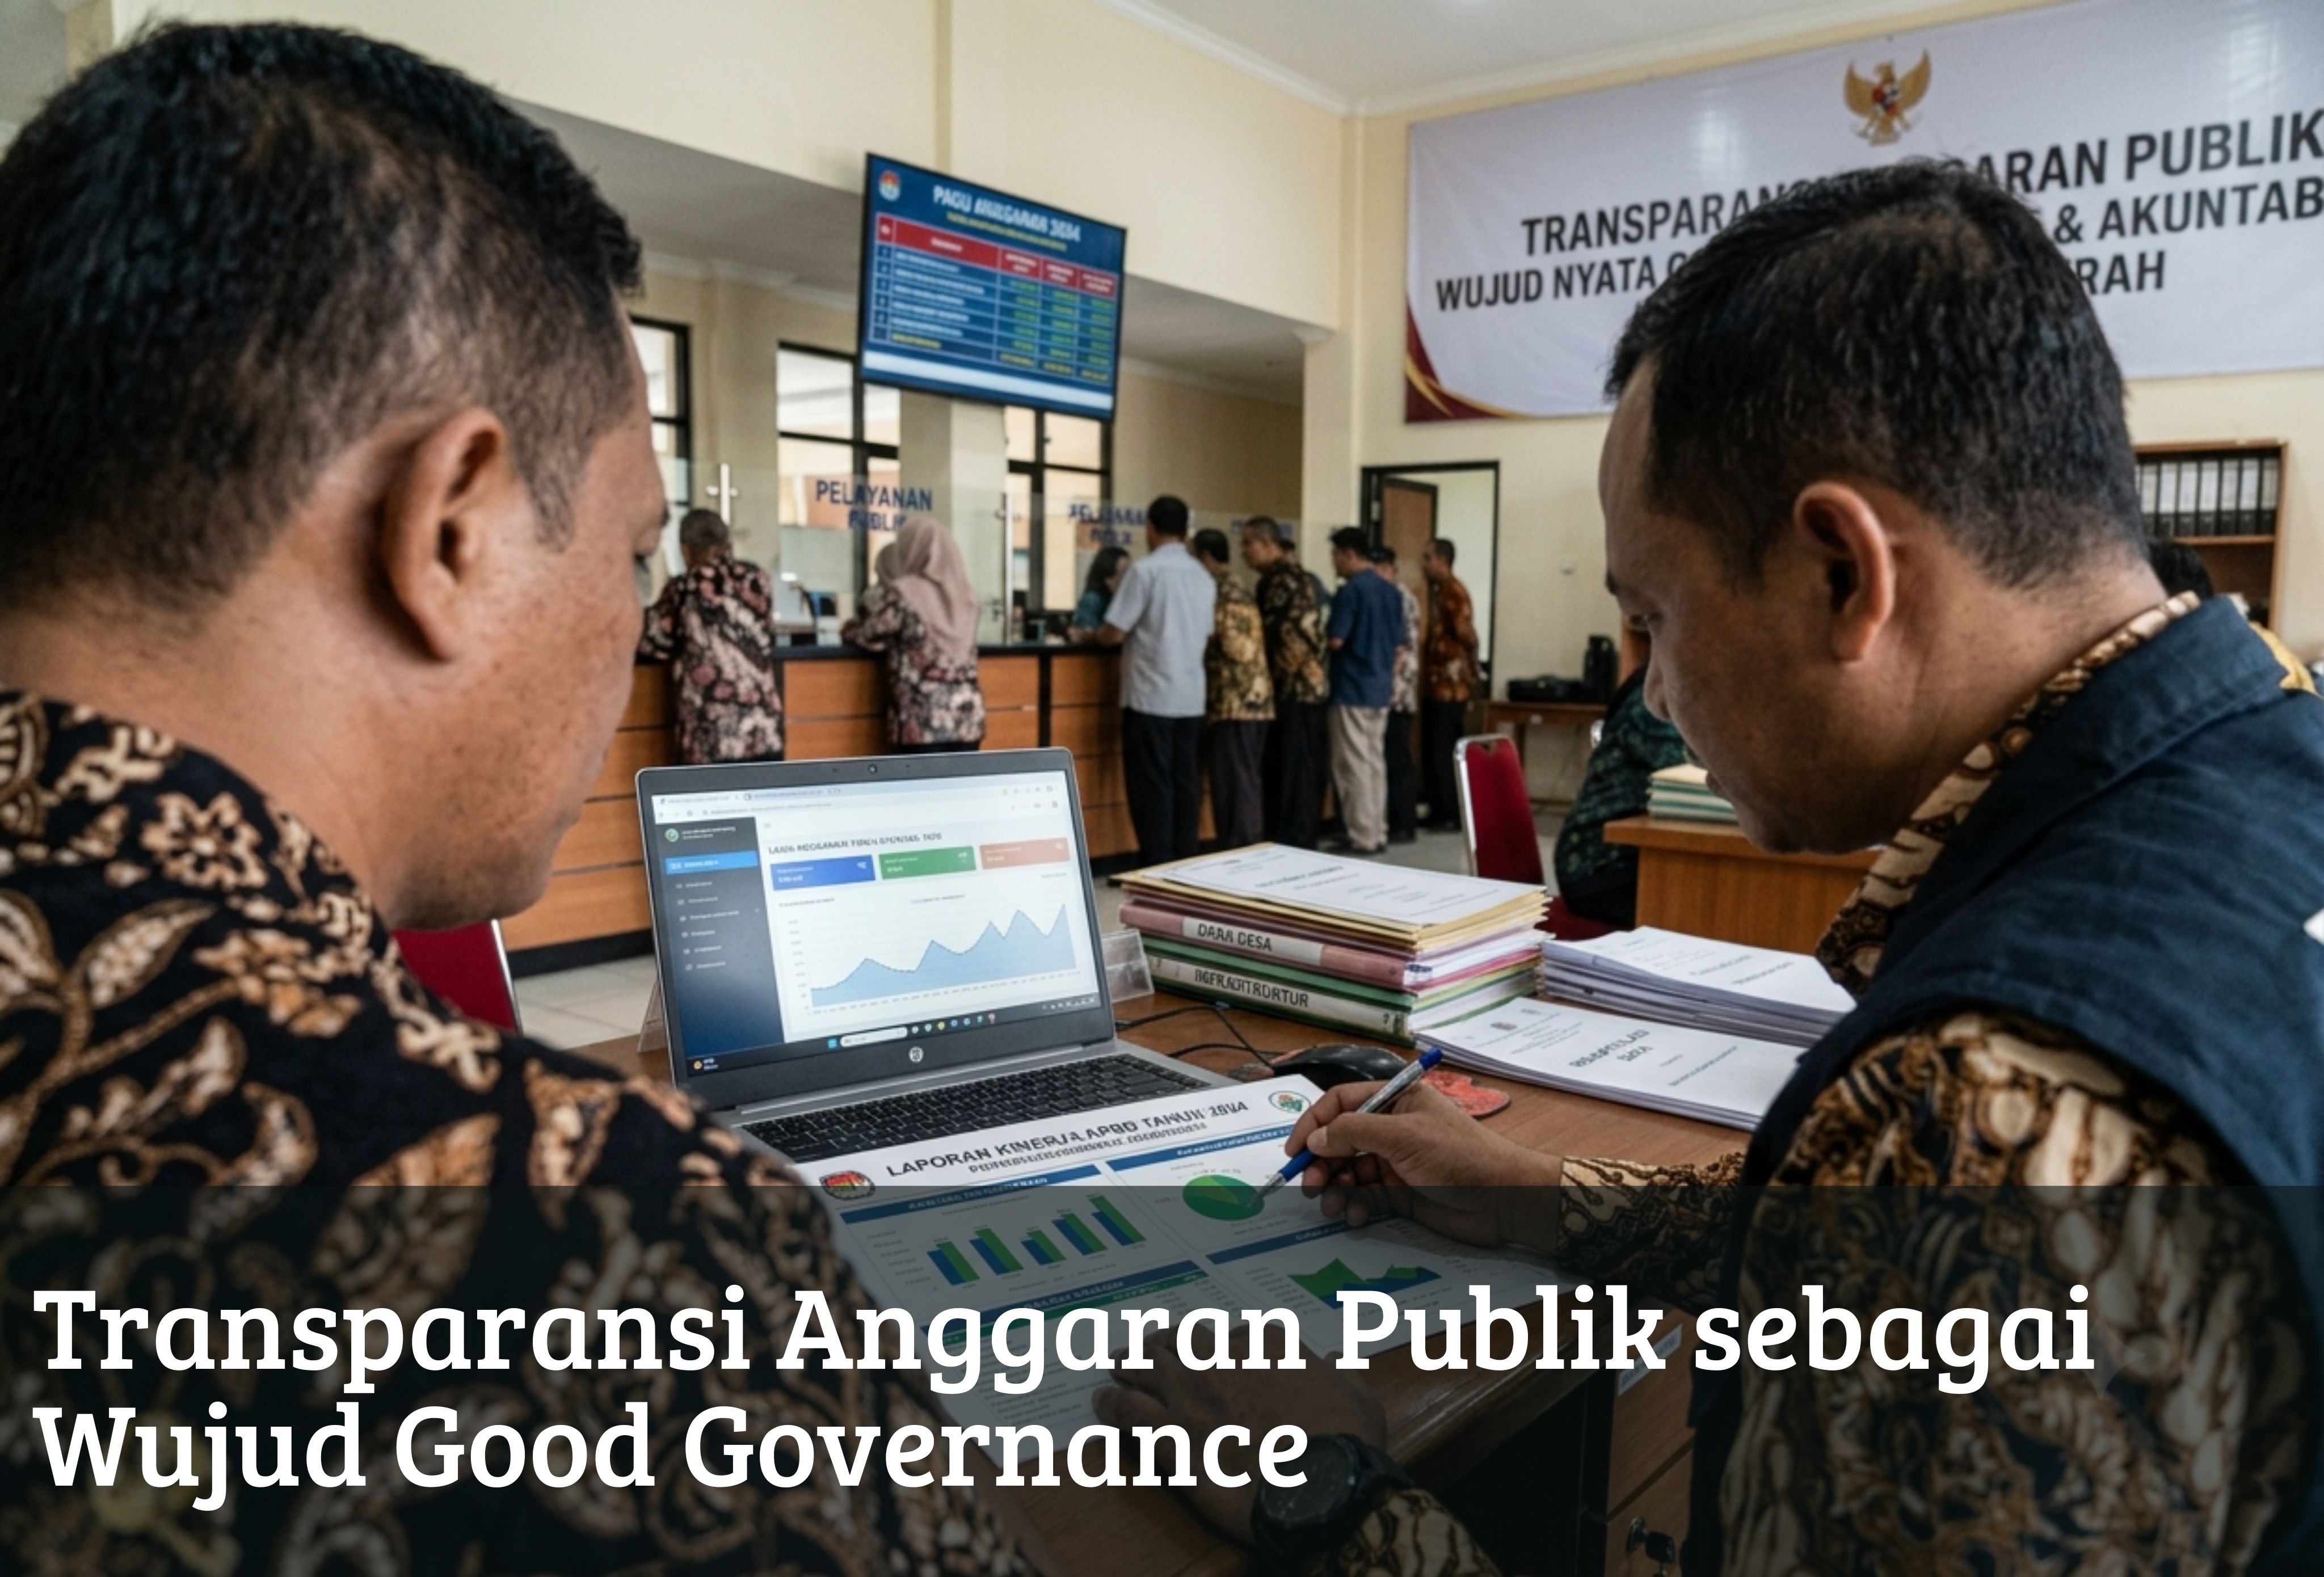
Transparansi anggaran publik merupakan salah satu prinsip utama dalam penyelenggaraan pemerintahan yang demokratis dan akuntabel. Melalui keterbukaan informasi mengenai perencanaan, pelaksanaan, hingga pertanggungjawaban anggaran, masyarakat dapat mengetahui bagaimana dana publik dikelola oleh pemerintah. Transparansi tidak hanya meningkatkan kepercayaan masyarakat terhadap pemerintah, tetapi juga menjadi instrumen penting dalam mencegah penyalahgunaan wewenang, praktik korupsi, kolusi, dan nepotisme. Dalam konteks Indonesia, penerapan transparansi anggaran semakin mendapat perhatian seiring berkembangnya sistem pemerintahan berbasis digital yang mendorong keterbukaan informasi kepada masyarakat.
Pemerintah memiliki tanggung jawab untuk memastikan bahwa setiap rupiah yang berasal dari pajak, retribusi, maupun sumber pendapatan negara lainnya digunakan secara efektif, efisien, dan sesuai dengan kepentingan masyarakat. Oleh karena itu, transparansi anggaran menjadi salah satu indikator keberhasilan penerapan good governance atau tata kelola pemerintahan yang baik.
Pengertian Transparansi Anggaran Publik
Transparansi anggaran publik adalah keterbukaan pemerintah dalam menyediakan informasi mengenai proses penyusunan, pelaksanaan, pengawasan, serta pelaporan anggaran kepada masyarakat. Informasi tersebut harus mudah diakses, dipahami, serta disampaikan secara tepat waktu sehingga masyarakat dapat melakukan pengawasan terhadap penggunaan keuangan negara.
Prinsip transparansi tidak hanya berkaitan dengan publikasi dokumen anggaran, tetapi juga mencakup penyampaian informasi yang jelas mengenai tujuan program, besaran anggaran, sumber pembiayaan, hingga hasil yang telah dicapai. Dengan demikian, masyarakat dapat menilai apakah penggunaan anggaran telah memberikan manfaat sesuai dengan kebutuhan publik.
Di Indonesia, keterbukaan informasi publik telah memperoleh landasan hukum melalui Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik. Regulasi tersebut memberikan hak kepada masyarakat untuk memperoleh informasi dari badan publik, termasuk informasi mengenai pengelolaan anggaran negara maupun daerah.
Konsep Good Governance dalam Pengelolaan Anggaran
Good governance merupakan konsep tata kelola pemerintahan yang menekankan penyelenggaraan pemerintahan secara transparan, akuntabel, partisipatif, efektif, efisien, serta berorientasi pada supremasi hukum. Konsep ini dikembangkan oleh berbagai organisasi internasional seperti World Bank dan United Nations Development Programme sebagai pedoman dalam meningkatkan kualitas pemerintahan.
Dalam pengelolaan anggaran publik, good governance diwujudkan melalui proses penyusunan anggaran yang melibatkan partisipasi masyarakat, pengawasan yang efektif, serta pertanggungjawaban yang terbuka kepada publik. Pemerintah tidak hanya berkewajiban menyusun anggaran sesuai prioritas pembangunan, tetapi juga memastikan seluruh proses dapat diawasi oleh masyarakat.
Penerapan good governance mendorong terciptanya pemerintahan yang bersih dan bebas dari praktik korupsi. Transparansi anggaran menjadi fondasi utama karena tanpa adanya keterbukaan informasi, masyarakat akan kesulitan mengawasi penggunaan dana publik.
Dasar Hukum Transparansi Anggaran di Indonesia
Indonesia memiliki berbagai regulasi yang mendukung penerapan transparansi anggaran publik. Selain Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik, terdapat pula Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara yang mengatur pengelolaan keuangan negara secara tertib, taat pada peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab.
Selanjutnya, Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara memperkuat mekanisme pengelolaan keuangan negara agar berjalan sesuai prinsip akuntabilitas. Di sisi lain, Undang-Undang Nomor 15 Tahun 2004 mengenai Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara memberikan dasar bagi Badan Pemeriksa Keuangan dalam melakukan audit terhadap pengelolaan anggaran.
Selain regulasi nasional, pemerintah juga mengembangkan berbagai sistem digital seperti Sistem Informasi Pemerintahan Daerah, e-Budgeting, serta portal keterbukaan data yang memungkinkan masyarakat memperoleh informasi mengenai penggunaan anggaran secara lebih mudah.
Manfaat Transparansi Anggaran Publik
Penerapan transparansi anggaran memberikan berbagai manfaat bagi pemerintah maupun masyarakat. Salah satu manfaat utama adalah meningkatnya akuntabilitas penyelenggara negara. Ketika seluruh proses anggaran dapat diketahui oleh publik, pejabat pemerintah akan lebih berhati-hati dalam mengambil keputusan karena setiap kebijakan dapat diawasi oleh masyarakat.
Transparansi juga berperan dalam mencegah tindak pidana korupsi. Banyak kasus penyalahgunaan anggaran terjadi akibat minimnya akses informasi dan lemahnya pengawasan publik. Dengan adanya keterbukaan, peluang terjadinya manipulasi anggaran dapat ditekan karena masyarakat, media, akademisi, serta lembaga pengawas dapat melakukan pemantauan secara aktif.
Selain itu, transparansi anggaran meningkatkan kepercayaan masyarakat terhadap pemerintah. Kepercayaan publik menjadi modal penting dalam mendukung keberhasilan program pembangunan. Masyarakat cenderung memberikan dukungan apabila pemerintah mampu menunjukkan bahwa anggaran digunakan secara tepat sasaran.
Manfaat lainnya adalah meningkatnya kualitas pelayanan publik. Penggunaan anggaran yang transparan memungkinkan evaluasi terhadap efektivitas program pemerintah sehingga kebijakan yang kurang optimal dapat segera diperbaiki.
Tantangan dalam Mewujudkan Transparansi Anggaran
Meskipun regulasi telah tersedia, implementasi transparansi anggaran di Indonesia masih menghadapi berbagai tantangan. Salah satu kendala utama adalah belum meratanya kualitas keterbukaan informasi di berbagai instansi pemerintah. Beberapa lembaga telah menyediakan informasi secara lengkap melalui portal daring, sementara sebagian lainnya masih memberikan akses informasi yang terbatas.
Tantangan berikutnya adalah rendahnya literasi masyarakat dalam memahami dokumen anggaran. Informasi anggaran sering kali disajikan dalam bentuk teknis yang sulit dipahami oleh masyarakat umum. Akibatnya, keterbukaan informasi belum sepenuhnya menghasilkan partisipasi publik yang efektif.
Selain itu, budaya birokrasi yang masih tertutup juga menjadi hambatan dalam penerapan transparansi. Sebagian aparatur masih menganggap informasi anggaran sebagai dokumen internal sehingga enggan membuka akses kepada masyarakat meskipun tidak termasuk informasi yang dikecualikan menurut peraturan perundang-undangan.
Perkembangan teknologi informasi juga menghadirkan tantangan baru berupa keamanan data. Pemerintah harus memastikan bahwa sistem digital yang digunakan memiliki perlindungan keamanan yang memadai sehingga informasi tetap dapat diakses tanpa mengorbankan keamanan data penting.
Peran Masyarakat dalam Pengawasan Anggaran
Good governance tidak dapat diwujudkan hanya melalui peran pemerintah. Partisipasi masyarakat menjadi elemen penting dalam memastikan penggunaan anggaran berjalan sesuai tujuan pembangunan. Masyarakat dapat berpartisipasi melalui forum musyawarah perencanaan pembangunan, memberikan masukan terhadap kebijakan pemerintah, hingga melakukan pengawasan terhadap pelaksanaan program pembangunan.
Media massa juga memiliki peran strategis dalam mengawasi penggunaan anggaran. Melalui pemberitaan investigatif, media dapat mengungkap dugaan penyimpangan anggaran sehingga mendorong aparat penegak hukum melakukan pemeriksaan lebih lanjut.
Selain media, organisasi masyarakat sipil, akademisi, dan lembaga swadaya masyarakat turut berkontribusi dalam melakukan analisis terhadap dokumen anggaran serta memberikan rekomendasi perbaikan kepada pemerintah. Kolaborasi antara pemerintah dan masyarakat menjadi kunci dalam menciptakan tata kelola pemerintahan yang lebih terbuka.
Digitalisasi sebagai Pendukung Transparansi Anggaran
Transformasi digital memberikan peluang besar dalam meningkatkan transparansi pengelolaan anggaran publik. Pemerintah pusat maupun pemerintah daerah mulai memanfaatkan berbagai aplikasi berbasis elektronik untuk mengelola anggaran secara lebih efisien dan terbuka.
Penerapan e-Budgeting memungkinkan proses penyusunan anggaran dilakukan secara sistematis, terdokumentasi, serta mudah diawasi. Selain itu, portal Open Data Indonesia menyediakan berbagai informasi yang dapat dimanfaatkan masyarakat untuk mengetahui data pembangunan dan pengelolaan anggaran.
Digitalisasi juga mempercepat proses pelaporan keuangan serta mempermudah lembaga pengawas dalam melakukan audit terhadap penggunaan anggaran. Dengan dukungan teknologi, peluang terjadinya manipulasi data dapat diminimalkan karena setiap perubahan data terekam secara elektronik.
Meskipun demikian, digitalisasi harus diimbangi dengan peningkatan kapasitas sumber daya manusia, penguatan keamanan siber, serta penyediaan infrastruktur teknologi yang memadai agar manfaatnya dapat dirasakan secara optimal.
Kesimpulan
Transparansi anggaran publik merupakan fondasi utama dalam mewujudkan good governance di Indonesia. Keterbukaan informasi mengenai pengelolaan keuangan negara memberikan kesempatan kepada masyarakat untuk berpartisipasi dalam pengawasan serta meningkatkan akuntabilitas penyelenggara pemerintahan. Berbagai regulasi telah memberikan landasan hukum yang kuat bagi penerapan transparansi, namun implementasinya masih menghadapi tantangan seperti rendahnya literasi anggaran, budaya birokrasi yang belum sepenuhnya terbuka, serta kebutuhan akan penguatan sistem digital.
Penerapan transparansi yang konsisten akan memperkuat kepercayaan masyarakat, meningkatkan efektivitas penggunaan anggaran, serta mendorong terciptanya pemerintahan yang bersih, profesional, dan berorientasi pada pelayanan publik. Oleh karena itu, sinergi antara pemerintah, masyarakat, media, akademisi, dan lembaga pengawas perlu terus ditingkatkan agar prinsip good governance dapat diwujudkan secara nyata dalam setiap proses pengelolaan anggaran publik.
Daftar Referensi
Artikel ini disusun dengan merujuk dan memparafrasekan berbagai sumber resmi dan kredibel, antara lain Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara, Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan Negara, Undang-Undang Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, Undang-Undang Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik, publikasi Badan Pemeriksa Keuangan Republik Indonesia, materi Komisi Pemberantasan Korupsi mengenai tata kelola pemerintahan yang baik, publikasi Kementerian Keuangan Republik Indonesia, informasi dari Kementerian Dalam Negeri mengenai Sistem Informasi Pemerintahan Daerah, dokumen United Nations Development Programme mengenai Good Governance, serta publikasi World Bank mengenai prinsip tata kelola pemerintahan dan transparansi sektor publik.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.