Prinsip Kehati-hatian dan Ruang Lingkup Hukum Perbankan di Indonesia
Rangga Triatmaja
13 Oktober 2026
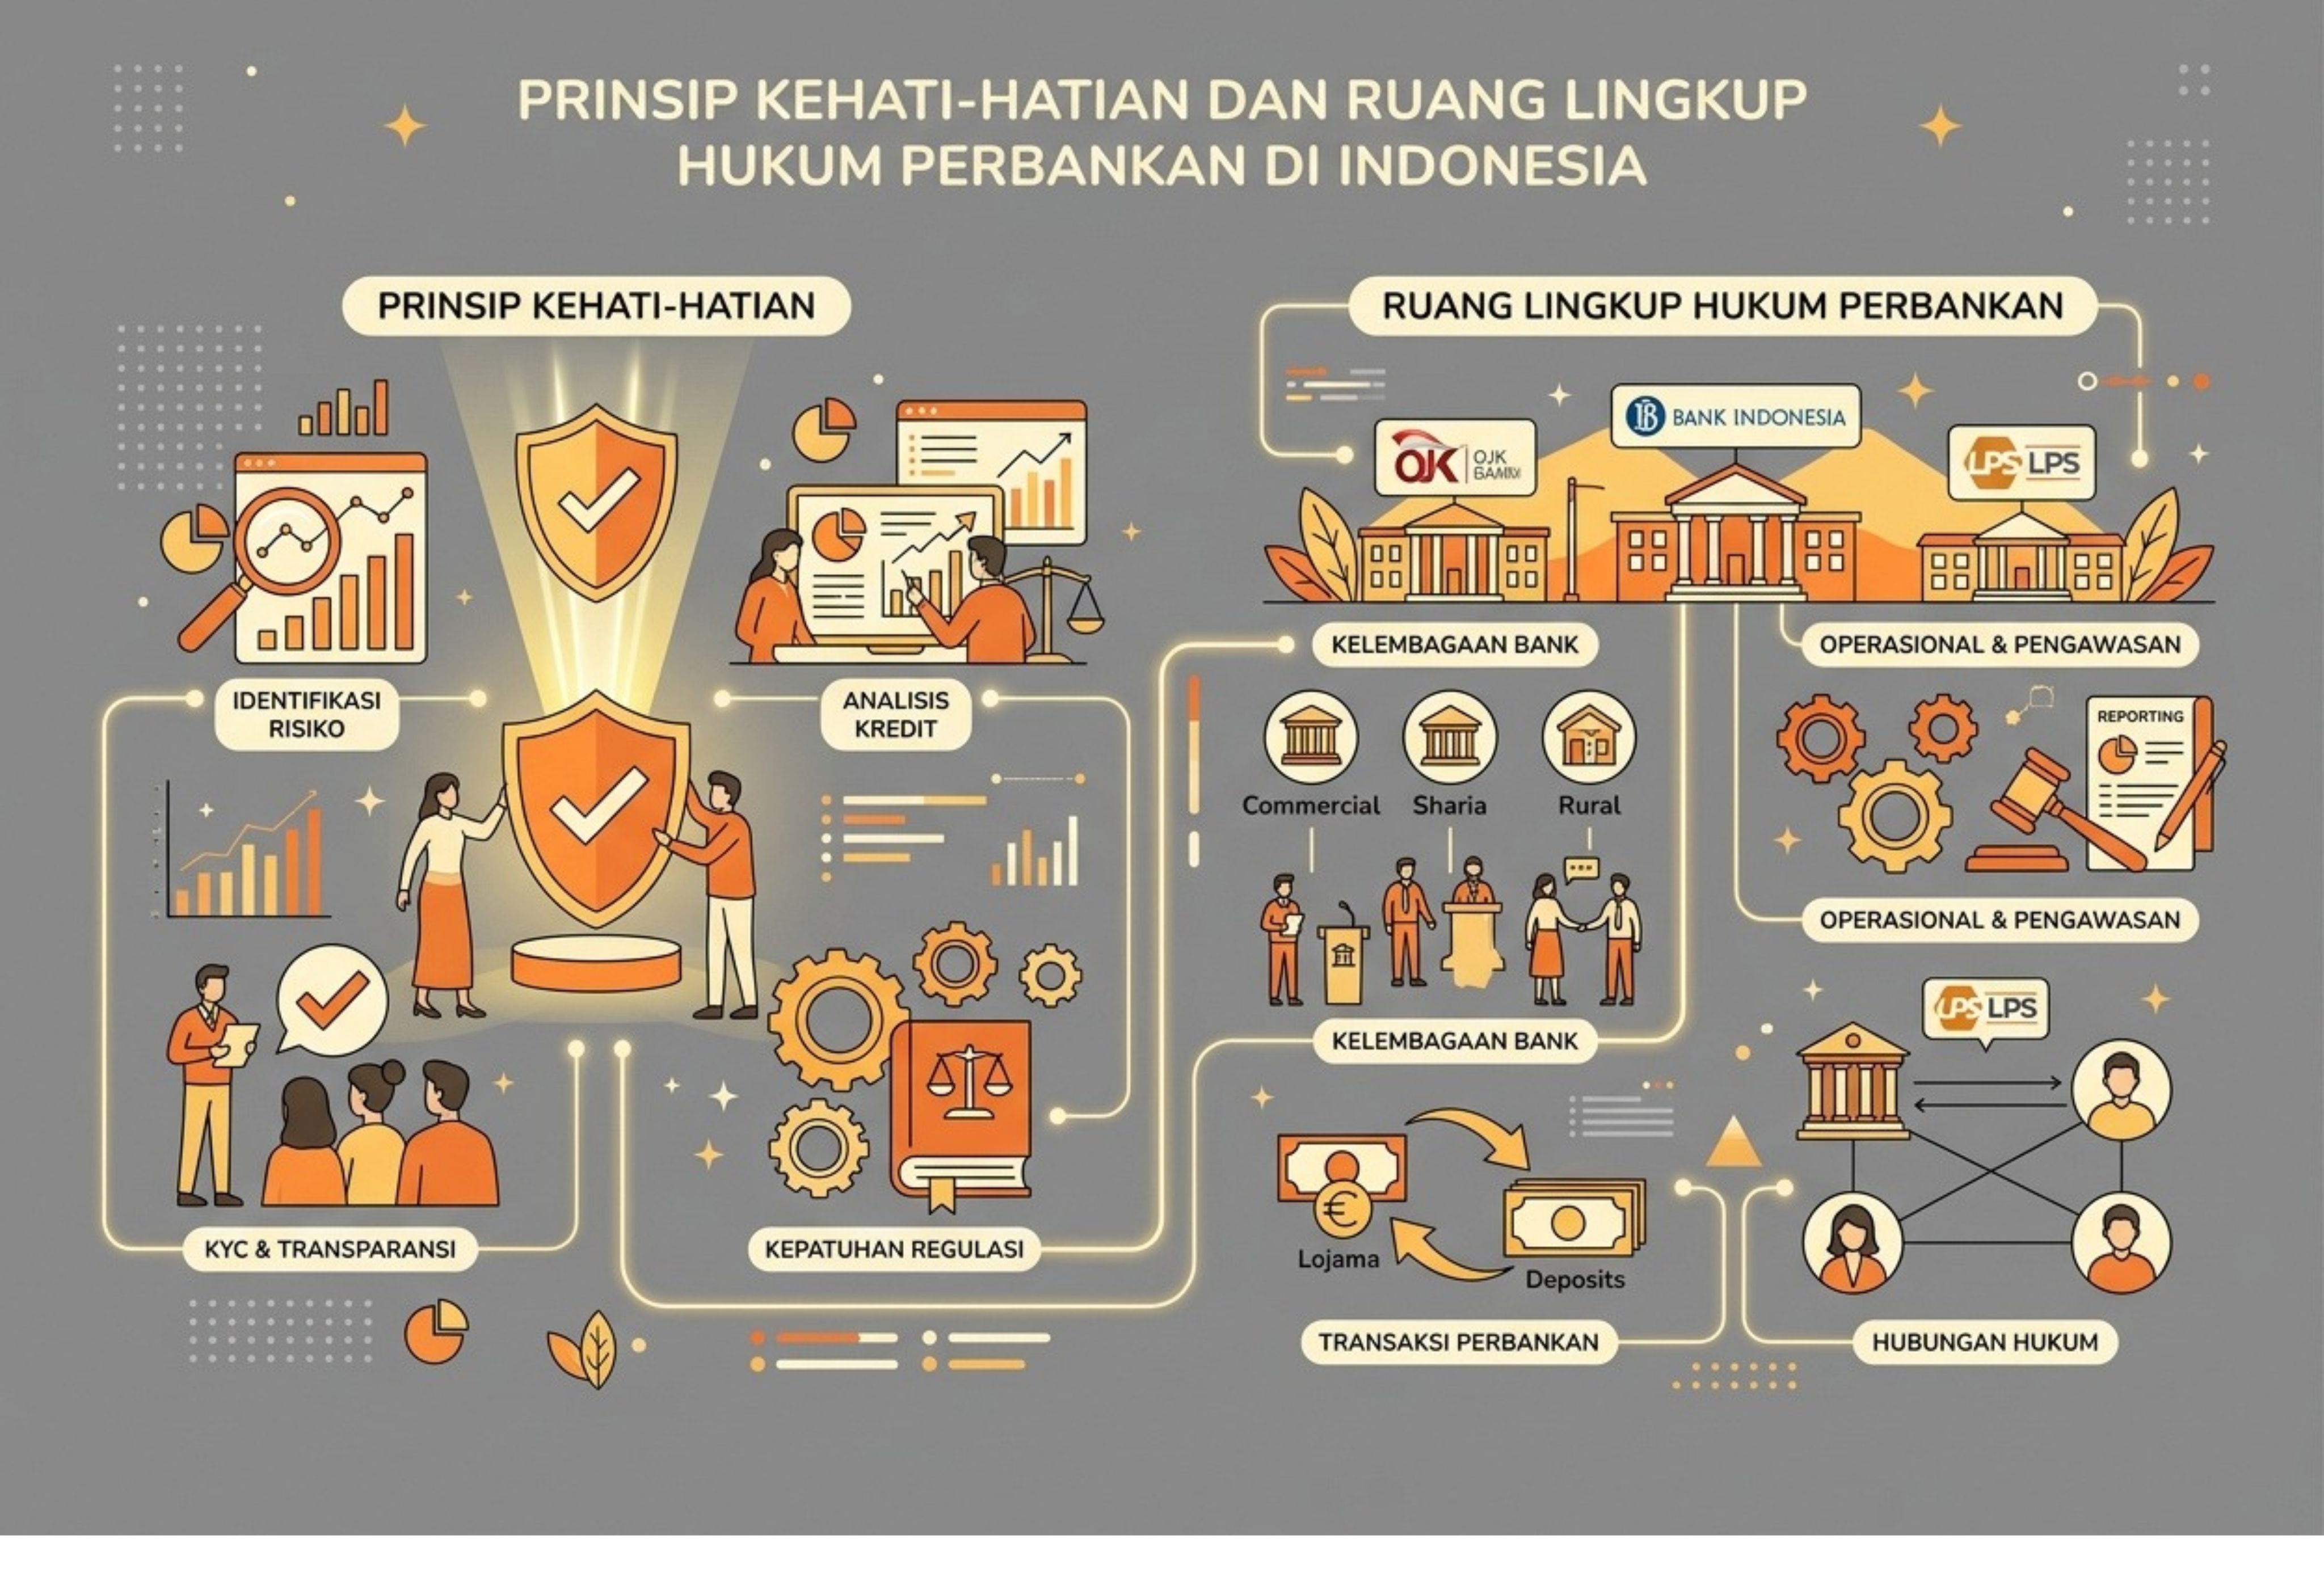
Hukum perbankan merupakan seperangkat ketentuan yang mengatur kegiatan usaha bank, hubungan antara bank dan nasabah, serta pengawasan terhadap penyelenggaraan jasa keuangan. Salah satu prinsip penting dalam kegiatan perbankan adalah prinsip kehati-hatian (prudential banking principle). Prinsip ini diperlukan untuk menjaga kepercayaan masyarakat, mengelola risiko, serta memastikan kegiatan usaha bank berjalan secara sehat dan berkelanjutan.
Selain mengatur operasional perbankan, hukum perbankan juga mencakup perlindungan hukum bagi nasabah dan bank. Kedua pihak memiliki hak dan kewajiban yang harus dipenuhi sesuai peraturan perundang-undangan. Dengan demikian, ruang lingkup hukum perbankan tidak hanya berkaitan dengan pemberian kredit dan penghimpunan dana, tetapi juga mencakup pengelolaan risiko, penyelesaian sengketa, dan perlindungan konsumen jasa keuangan.
Penerapan Prinsip Kehati-hatian dalam Kegiatan Perbankan
Prinsip kehati-hatian merupakan dasar penting dalam menjalankan kegiatan usaha perbankan. Berdasarkan Pasal 2 Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana telah diubah dengan Undang-Undang Nomor 10 Tahun 1998, kegiatan perbankan di Indonesia dilaksanakan berdasarkan demokrasi ekonomi dengan menggunakan prinsip kehati-hatian. Ketentuan mengenai prinsip ini juga perlu dibaca bersama perubahan dan pengaturan perbankan yang berlaku.
Penerapan prinsip kehati-hatian mengharuskan bank mempertimbangkan risiko sebelum mengambil keputusan bisnis, terutama ketika memberikan kredit atau menyediakan dana kepada nasabah. Bank perlu melakukan analisis terhadap karakter, kemampuan, dan kesanggupan calon debitur untuk memenuhi kewajiban pembayaran sesuai perjanjian. Langkah tersebut bertujuan menekan risiko kredit bermasalah dan menjaga kualitas aset bank.
Prinsip kehati-hatian tidak hanya diterapkan ketika bank menilai kelayakan calon peminjam. Prinsip ini juga mencakup pengelolaan risiko, pengawasan terhadap penyaluran dana, penerapan tata kelola yang baik, serta kepatuhan terhadap ketentuan regulator.
Batas Maksimum Pemberian Kredit sebagai Bentuk Pengendalian Risiko
Salah satu bentuk penerapan prinsip kehati-hatian adalah pengaturan Batas Maksimum Pemberian Kredit (BMPK) dan penyediaan dana besar. Ketentuan tersebut bertujuan membatasi konsentrasi penyaluran dana agar bank tidak terlalu bergantung pada satu debitur, pihak terkait, atau kelompok peminjam tertentu.
Untuk bank umum, ketentuan BMPK dan penyediaan dana besar diatur antara lain melalui POJK Nomor 32/POJK.03/2018 beserta perubahannya. Sementara itu, pengaturan BMPK bagi Bank Perkreditan Rakyat dan batas maksimum penyaluran dana bagi Bank Pembiayaan Rakyat Syariah diatur dalam POJK Nomor 23 Tahun 2022.
Dalam penerapannya, bank perlu mengidentifikasi dan mengelompokkan peminjam berdasarkan hubungan serta kriteria yang ditetapkan dalam peraturan. Langkah ini penting karena beberapa peminjam yang secara formal berbeda dapat memiliki hubungan kepemilikan, pengendalian, kepengurusan, atau keuangan yang relevan untuk penilaian konsentrasi risiko.
Bank juga wajib memiliki kebijakan, pedoman, dan prosedur tertulis mengenai penyediaan dana. Secara umum, kebijakan tersebut mencakup:
- Standar penilaian kelayakan peminjam, termasuk kriteria untuk menyeleksi dan menilai calon debitur maupun kelompok peminjam.
- Penetapan batas penyediaan dana, agar penyaluran dana sesuai dengan ketentuan dan kemampuan permodalan bank.
- Sistem informasi manajemen, untuk mendukung pencatatan dan pemantauan penyediaan dana.
- Sistem pemantauan, guna mengetahui perkembangan eksposur kredit dan potensi pelampauan batas.
- Langkah pengendalian konsentrasi risiko, untuk mencegah penyaluran dana terpusat pada pihak atau kelompok tertentu.
Kebijakan tersebut membantu bank menyalurkan dana secara wajar atau berdasarkan prinsip kewajaran (arm’s length basis), dengan mempertimbangkan profil risiko dan kapasitas modalnya. Pengaturan ini juga mendukung keberlangsungan usaha bank serta menjaga stabilitas sistem keuangan.
Pada BPR, batas maksimum pemberian kredit harus mengacu pada ketentuan khusus yang berlaku, termasuk ketentuan mengenai jenis peminjam dan pihak terkait. Karena itu, persentase batas kredit tidak sebaiknya dipahami sebagai angka yang berlaku sama untuk seluruh transaksi tanpa memperhatikan kategori peminjam dan aturan yang relevan.
Melalui pengendalian konsentrasi kredit, bank diharapkan mampu mengelola risiko dengan lebih baik sekaligus mempertahankan fungsi intermediasi. Penyaluran dana dapat dilakukan secara lebih terukur sehingga risiko kerugian akibat kegagalan satu debitur atau kelompok peminjam tidak membahayakan kesehatan bank.
Ruang Lingkup Perlindungan Hukum dalam Perbankan
Ruang lingkup hukum perbankan juga mencakup perlindungan terhadap kepentingan nasabah dan bank. Perlindungan ini dibutuhkan karena hubungan keduanya melibatkan hak, kewajiban, informasi, serta risiko yang timbul dari penggunaan produk dan layanan keuangan.
Perlindungan hukum bagi nasabah bertujuan memastikan layanan diberikan secara adil, transparan, dan sesuai perjanjian. Sementara itu, perlindungan hukum bagi bank diperlukan agar bank dapat menjalankan kegiatan usaha secara tertib, memperoleh pemenuhan hak sesuai perjanjian, serta menghadapi pengaduan dan sengketa melalui prosedur yang berlaku.
Perlindungan Hukum terhadap Nasabah Bank
Nasabah bank memperoleh perlindungan melalui berbagai ketentuan, termasuk Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen dan Peraturan Otoritas Jasa Keuangan (POJK) Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Salah satu bentuk perlindungan konsumen diatur dalam Pasal 18 UU Perlindungan Konsumen. Ketentuan ini mengatur larangan pencantuman klausula baku tertentu yang dapat merugikan konsumen, seperti klausul yang mengalihkan tanggung jawab pelaku usaha secara tidak sah atau memberikan kewenangan sepihak yang dilarang oleh undang-undang.
Dalam konteks perbankan, perjanjian produk dan layanan perlu disusun dengan memperhatikan hak nasabah. Informasi mengenai ketentuan produk, biaya, risiko, kewajiban pembayaran, dan mekanisme penyelesaian sengketa harus disampaikan secara jelas sesuai ketentuan yang berlaku. Nasabah juga perlu memperoleh kesempatan yang memadai untuk memahami isi perjanjian sebelum menyetujuinya.
Pasal 44 ayat (5) serta Pasal 45 ayat (1) dan ayat (2) POJK 22/2023 mengatur aspek kesepakatan penyelesaian sengketa dalam perjanjian dan kewajiban memberikan pemahaman serta waktu yang cukup kepada konsumen untuk mempelajari klausul perjanjian. Penerapan ketentuan ini mendukung hubungan yang lebih transparan antara bank dan nasabah.
Selain itu, POJK 22/2023 mewajibkan pelaku usaha jasa keuangan, termasuk bank yang berada dalam cakupan peraturan tersebut, menerapkan prinsip pelindungan konsumen. Salah satu aspek pentingnya adalah penanganan pengaduan dan penyelesaian sengketa secara efektif dan efisien.
Pengaduan dapat muncul ketika nasabah merasa dirugikan atau berpotensi mengalami kerugian akibat layanan yang tidak sesuai dengan perjanjian atau dokumen penggunaan produk. Dalam situasi demikian, nasabah dapat menyampaikan pengaduan kepada bank melalui saluran yang disediakan.
Apabila hasil penanganan pengaduan tidak menghasilkan kesepakatan, sengketa dapat diteruskan melalui mekanisme penyelesaian di luar pengadilan, termasuk Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan yang memenuhi ketentuan, atau melalui pengadilan. Pilihan mekanisme penyelesaian perlu mengikuti peraturan yang berlaku dan keadaan sengketa yang dihadapi.
Dengan adanya mekanisme tersebut, nasabah memiliki jalur untuk memperjuangkan haknya. Di sisi lain, proses pengaduan yang tertata juga memberi kesempatan kepada bank untuk memeriksa fakta, mengevaluasi layanan, dan memberikan penyelesaian sesuai ketentuan.
Perlindungan Hukum terhadap Bank
Perlindungan hukum dalam perbankan tidak hanya diberikan kepada nasabah. Bank sebagai pelaku usaha juga memiliki hak yang diakui dalam peraturan perundang-undangan. Hal ini penting agar hubungan antara bank dan nasabah berlangsung secara seimbang serta didasarkan pada iktikad baik.
Pasal 6 UU Perlindungan Konsumen mengatur sejumlah hak pelaku usaha, antara lain memperoleh pembayaran sesuai kesepakatan, mendapatkan perlindungan hukum dari tindakan konsumen yang beriktikad tidak baik, melakukan pembelaan diri dalam penyelesaian sengketa konsumen, dan memperoleh rehabilitasi nama baik apabila kerugian konsumen terbukti secara hukum bukan disebabkan oleh barang atau jasa yang diperdagangkan.
Dalam sektor jasa keuangan, POJK 22/2023 juga mengatur hak dan kewajiban pelaku usaha jasa keuangan. Pasal 7 ayat (3), misalnya, mengatur perlindungan hukum bagi pelaku usaha jasa keuangan dari tindakan konsumen yang beriktikad tidak baik. Dalam pelaksanaannya, bank dapat meminta konsumen memenuhi kesepakatan yang telah dibuat, termasuk kewajiban berdasarkan perjanjian serta kesepakatan penyelesaian pengaduan atau sengketa.
Selanjutnya, Pasal 10 POJK 22/2023 mengatur keadaan ketika pelaku usaha jasa keuangan dapat dibebaskan dari tanggung jawab atas kerugian konsumen apabila dapat membuktikan adanya keterlibatan, kesalahan, kelalaian, atau perbuatan konsumen yang bertentangan dengan ketentuan peraturan perundang-undangan di sektor jasa keuangan. Penerapan ketentuan tersebut tetap harus didasarkan pada bukti dan keadaan konkret, bukan semata-mata pada pernyataan sepihak bank.
Pasal 82 dan Pasal 84 POJK 22/2023 juga berkaitan dengan mekanisme pembelaan dalam penyelesaian sengketa serta rehabilitasi nama baik dalam kondisi yang ditentukan peraturan. Apabila suatu sengketa berlanjut, bank perlu dapat menunjukkan bahwa produk atau layanan yang diberikan telah sesuai dengan perjanjian dan ketentuan yang berlaku.
Perlindungan hukum terhadap bank bukan berarti menghilangkan tanggung jawab bank kepada nasabah. Sebaliknya, mekanisme tersebut bertujuan memastikan bahwa hak dan kewajiban setiap pihak dinilai secara objektif berdasarkan fakta, bukti, perjanjian, dan peraturan yang berlaku.
Pentingnya Prinsip Kehati-hatian dan Perlindungan Hukum bagi Stabilitas Perbankan
Prinsip kehati-hatian, pengendalian batas maksimum kredit, serta perlindungan hukum bagi nasabah dan bank merupakan bagian yang saling berkaitan dalam sistem perbankan. Penerapan prinsip kehati-hatian membantu bank mengendalikan risiko dan menjaga kualitas penyaluran dana. Sementara itu, perlindungan hukum memberi kepastian mengenai hak, kewajiban, dan mekanisme penyelesaian masalah bagi pihak yang terlibat.
Bank perlu menjalankan kegiatan usahanya dengan mengutamakan tata kelola yang baik, keterbukaan informasi, pengelolaan risiko, dan kepatuhan terhadap peraturan. Nasabah juga perlu memahami isi perjanjian, memenuhi kewajibannya, serta menggunakan mekanisme pengaduan apabila merasa dirugikan.
Pada akhirnya, hukum perbankan tidak hanya berfungsi sebagai pedoman operasional lembaga keuangan, tetapi juga menjadi landasan untuk menjaga kepercayaan masyarakat terhadap sistem perbankan. Pelaksanaan ketentuan secara konsisten diharapkan dapat mendukung kegiatan perbankan yang sehat, adil, bertanggung jawab, dan berkelanjutan.
Dasar Hukum
- Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan.
- Undang-Undang Nomor 10 Tahun 1998 tentang Perubahan atas Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan.
- Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen.
- POJK Nomor 32/POJK.03/2018 tentang Batas Maksimum Pemberian Kredit dan Penyediaan Dana Besar bagi Bank Umum.
- POJK Nomor 38/POJK.03/2019 tentang Perubahan atas POJK Nomor 32/POJK.03/2018.
- POJK Nomor 23 Tahun 2022 tentang Batas Maksimum Pemberian Kredit BPR dan Batas Maksimum Penyaluran Dana BPRS.
- POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
Referensi
- Daeng Naja, H. R. (2005). Hukum Kredit dan Bank Garansi: The Bankers Hand Book. Bandung: Citra Aditya Bakti.
- Fuady, Munir. (1999). Hukum Perbankan Modern (Berdasarkan Undang-Undang Tahun 1998). Bandung: Citra Aditya Bakti.
- Hukumonline. “Prinsip Kehati-hatian dan Ruang Lingkup Hukum Perbankan.”
- Otoritas Jasa Keuangan. “Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.” <Cite refs={["turn528538search0"]} />
- Otoritas Jasa Keuangan. “Batas Maksimum Pemberian Kredit BPR dan Batas Maksimum Penyaluran Dana BPRS.” <Cite refs={["turn528538search3"]} />
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.