Pelibatan Babinsa dan Bhabinkamtibmas dalam Pengawasan Pajak
Rangga Triatmaja
24 Juli 2026
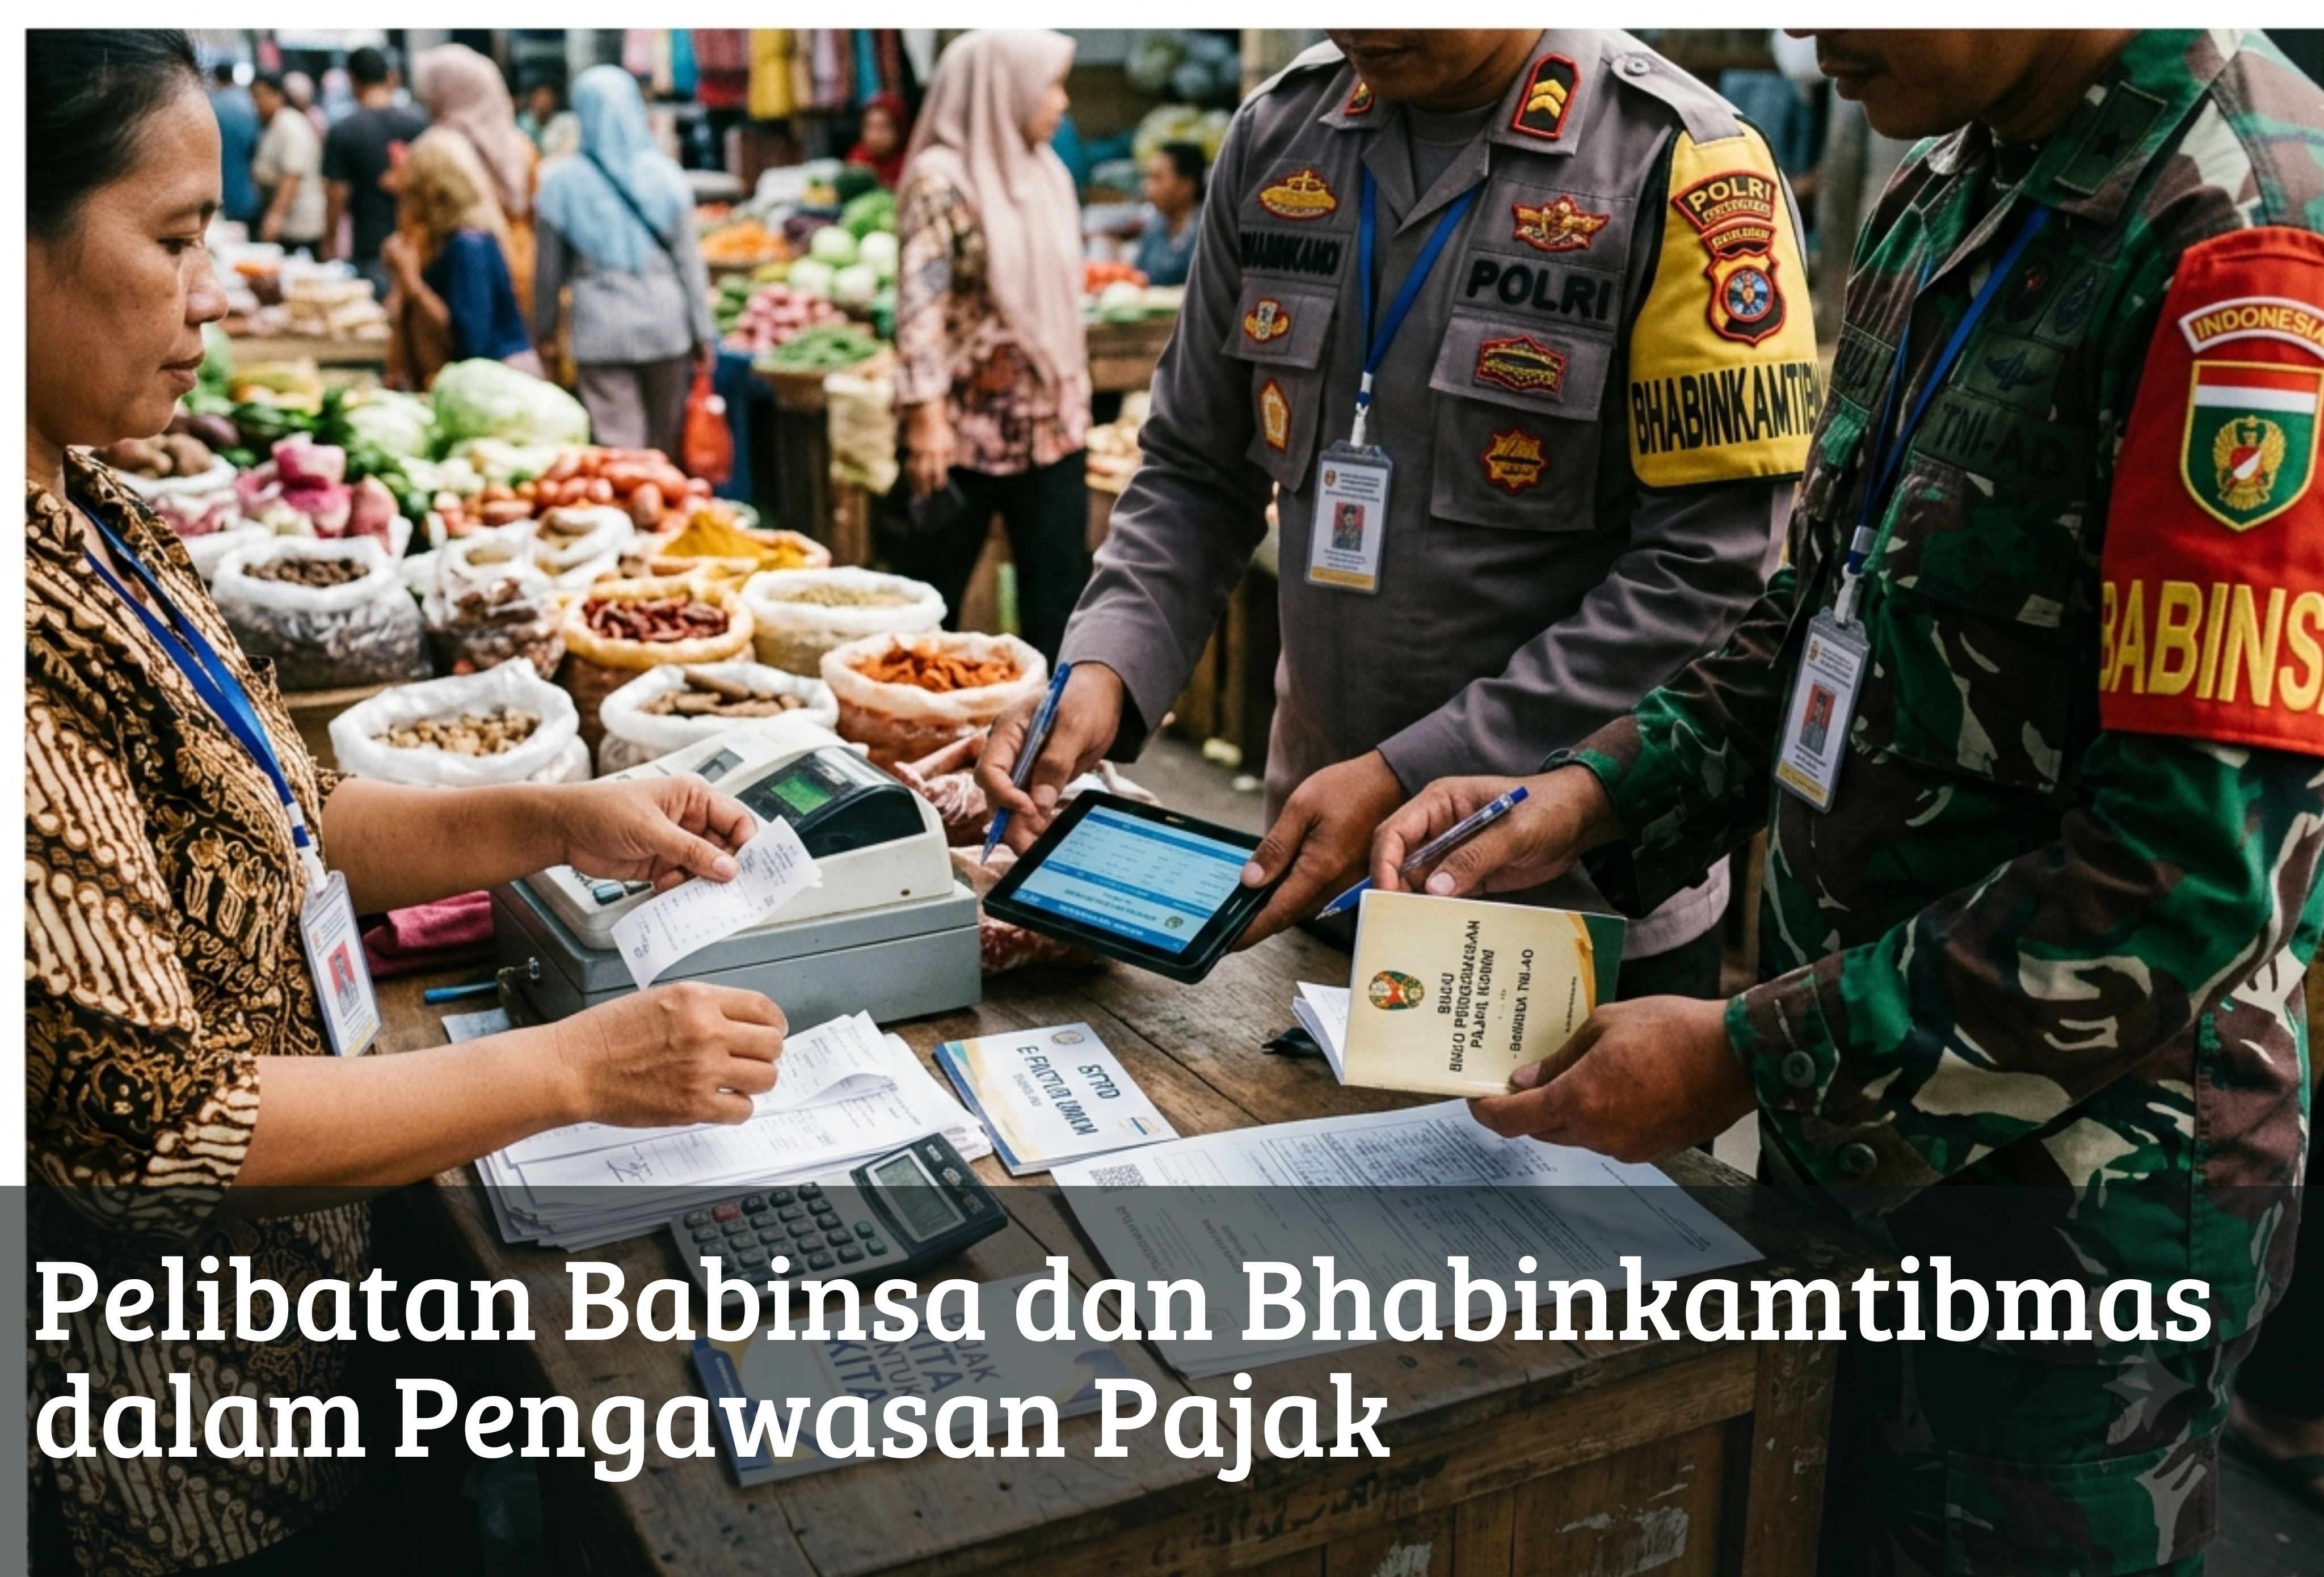
Pengawasan kepatuhan wajib pajak merupakan salah satu instrumen yang digunakan pemerintah untuk memastikan masyarakat memenuhi kewajiban perpajakan sesuai ketentuan yang berlaku. Ketentuan mengenai mekanisme pengawasan tersebut diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak.
Berdasarkan PMK tersebut, pengawasan kepatuhan wajib pajak adalah serangkaian kegiatan penelitian terhadap pelaksanaan kewajiban perpajakan, baik yang telah dilakukan, sedang dilakukan, maupun yang belum dipenuhi oleh wajib pajak. Tujuan utamanya adalah meningkatkan kepatuhan terhadap peraturan perundang-undangan di bidang perpajakan.
Kewenangan untuk menyelenggarakan pengawasan berada pada Direktur Jenderal Pajak (Dirjen Pajak). Dalam pelaksanaannya, Dirjen Pajak mendelegasikan kewenangan tersebut kepada kepala Kantor Pelayanan Pajak (KPP). Selanjutnya, kepala KPP dapat menugaskan account representative maupun pegawai Direktorat Jenderal Pajak lainnya untuk menjalankan kegiatan pengawasan sesuai dengan tugas dan fungsinya.
Pengawasan dilakukan berdasarkan hasil penelitian atas data maupun informasi yang dimiliki Direktorat Jenderal Pajak. Kegiatan tersebut mencakup pengawasan terhadap wajib pajak yang telah terdaftar, wajib pajak yang belum terdaftar, serta pengawasan berdasarkan wilayah kerja.
Adapun objek pengawasan meliputi berbagai jenis pajak yang berada di bawah administrasi Direktorat Jenderal Pajak, seperti Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), Pajak Penjualan atas Barang Mewah (PPnBM), Bea Meterai, Pajak Bumi dan Bangunan (PBB), pajak penjualan, pajak karbon, hingga jenis pajak lain yang menjadi kewenangan DJP sesuai ketentuan peraturan perundang-undangan.
Dalam menjalankan fungsi pengawasan, DJP memiliki sejumlah kewenangan, antara lain meminta penjelasan kepada wajib pajak, melakukan pembahasan atas data perpajakan, mengundang wajib pajak untuk hadir secara langsung maupun daring, melakukan kunjungan lapangan, menyampaikan imbauan dan teguran, meminta dokumen terkait transfer pricing, mengumpulkan data ekonomi di wilayah kerja, menerbitkan surat-surat dalam rangka pengawasan, serta melaksanakan kegiatan lain yang diperbolehkan berdasarkan ketentuan hukum.
Dasar Hukum Pelibatan Babinsa dan Bhabinkamtibmas
Selain PMK Nomor 111 Tahun 2025, pelaksanaan pengawasan kepatuhan wajib pajak juga mengacu pada Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak.
Surat edaran tersebut diterbitkan sebagai pedoman teknis bagi seluruh pegawai Direktorat Jenderal Pajak agar pelaksanaan pengawasan terhadap wajib pajak, baik yang telah maupun yang belum terdaftar, dilakukan secara seragam, efektif, dan berkesinambungan. Pedoman ini juga mengatur pelaksanaan pengawasan wilayah melalui pengumpulan data untuk memperkuat kualitas basis data perpajakan.
Selain memberikan petunjuk pelaksanaan atas PMK Nomor 111 Tahun 2025, surat edaran tersebut bertujuan meningkatkan efektivitas proses pengawasan, memperkuat basis data perpajakan, serta mendukung optimalisasi penerimaan negara dari sektor pajak.
Peran Babinsa dan Bhabinkamtibmas dalam Pengawasan Pajak
SE-8/PJ/2026 memperkenalkan berbagai metode yang dapat digunakan dalam kegiatan pengawasan kepatuhan wajib pajak. Beberapa di antaranya meliputi visitasi, penyisiran (canvassing), observasi langsung, pemanfaatan teknologi remote sensing, web scraping, analisis media, kajian ilmiah, analisis data yang belum teridentifikasi, bedah wajib pajak, bedah kawasan ekonomi, mirroring hasil pemeriksaan, taxation partnership, hingga pembangunan jejaring informasi.
Salah satu bentuk pembangunan jejaring informasi tersebut adalah koordinasi dengan Bintara Pembina Desa (Babinsa) maupun Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat (Bhabinkamtibmas).
Dengan demikian, pelibatan Babinsa dan Bhabinkamtibmas bukan dimaksudkan untuk menjalankan fungsi pemeriksaan ataupun melakukan pemungutan pajak. Peran keduanya lebih diarahkan sebagai mitra koordinasi dalam penyediaan informasi dan mendukung kelancaran kegiatan petugas pajak ketika melakukan kunjungan di lapangan.
Direktorat Jenderal Pajak juga menegaskan bahwa kerja sama tersebut hanya bertujuan memperkuat koordinasi sehingga pelaksanaan pengawasan dapat berjalan sesuai prosedur, tanpa mengalihkan kewenangan perpajakan kepada aparat TNI maupun Polri.
Kesimpulan
Pelibatan Babinsa dan Bhabinkamtibmas dalam pengawasan kepatuhan wajib pajak memiliki dasar hukum yang bersumber dari SE-8/PJ/2026 sebagai pedoman teknis pelaksanaan PMK Nomor 111 Tahun 2025. Keterlibatan tersebut terbatas pada pembangunan jejaring informasi dan koordinasi di lapangan, bukan sebagai pihak yang melakukan pemeriksaan, penagihan, maupun pemungutan pajak. Dengan demikian, kewenangan utama dalam pengawasan kepatuhan wajib pajak tetap berada pada Direktorat Jenderal Pajak beserta jajaran yang telah diberikan mandat sesuai ketentuan peraturan perundang-undangan.
Sumber Referensi
Artikel ini disusun berdasarkan Peraturan Menteri Keuangan Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak, Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Pedoman Pengawasan Kepatuhan Wajib Pajak, serta artikel Hukumonline berjudul Pelibatan Babinsa dan Bhabinkamtibmas dalam Pengawasan Pajak.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.