Mengenal Gharar Menurut Hukum Islam Beserta Konsep, Unsur, dan Dasar Hukumnya
Rangga Triatmaja
6 Agustus 2026
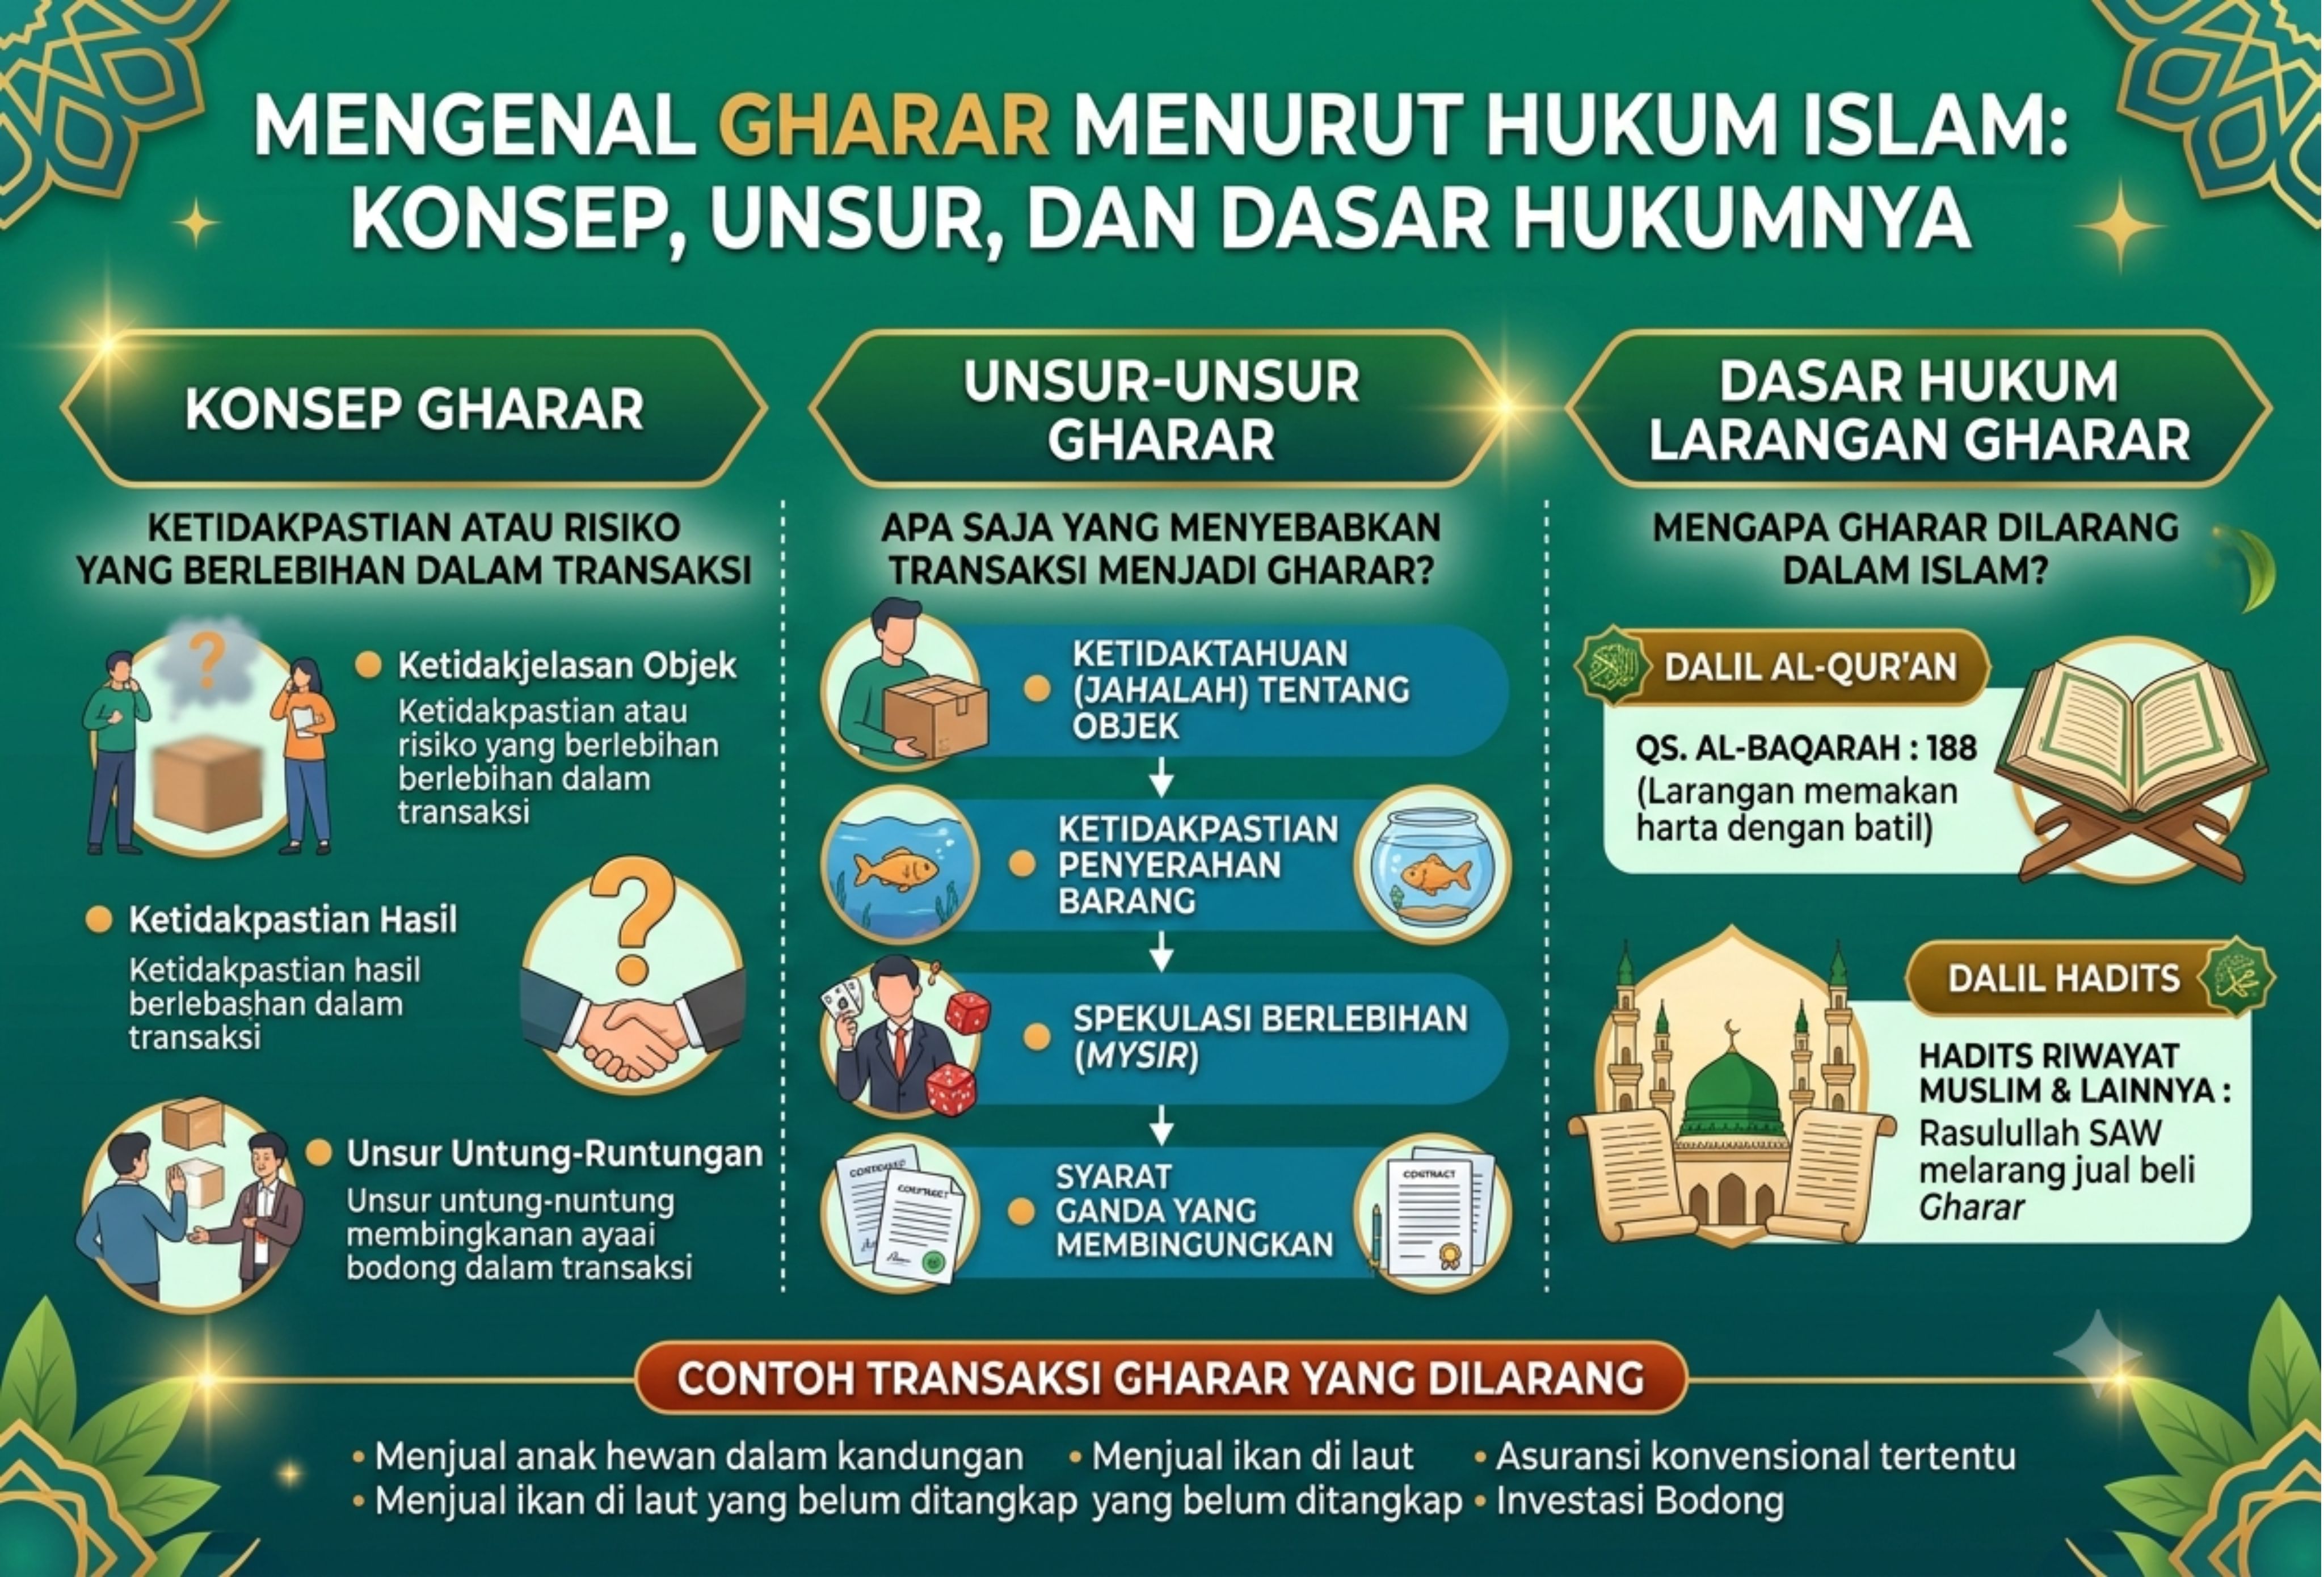
Gharar adalah salah satu konsep penting dalam hukum ekonomi Islam yang berkaitan dengan adanya ketidakjelasan atau ketidakpastian dalam suatu transaksi. Istilah ini sering digunakan untuk menjelaskan praktik muamalah yang berpotensi merugikan salah satu pihak karena objek, syarat, atau pelaksanaan transaksi tidak diketahui secara pasti.
Secara bahasa, gharar berarti bahaya, risiko, atau sesuatu yang belum jelas akibatnya. Dalam literatur fikih, istilah ini juga dikaitkan dengan taghrir, yaitu tindakan memperoleh keuntungan melalui ketidakjelasan atau informasi yang disembunyikan. Bahkan, sejumlah ulama, seperti Mohammad Hashim Kamali, menyamakan konsep gharar dengan khid'ah atau penipuan karena sama-sama mengandung unsur manipulasi yang dapat merugikan pihak lain.
Dengan demikian, gharar dapat dipahami sebagai segala bentuk transaksi yang mengandung ketidakpastian mengenai objek, kepemilikan, jumlah, kualitas, maupun kemampuan penyerahan barang atau jasa yang diperjualbelikan.
Konsep dan Unsur Gharar
Dalam hukum Islam, larangan gharar bertujuan menciptakan keadilan, kepastian hukum, dan perlindungan bagi para pihak yang melakukan akad. Oleh sebab itu, setiap transaksi harus dilakukan secara terbuka, jujur, dan dapat dipahami oleh seluruh pihak yang terlibat.
Para ulama mengelompokkan gharar ke dalam beberapa bentuk utama.
Pertama, transaksi terhadap barang yang belum ada atau belum memiliki kepastian keberadaan, seperti praktik jual beli habl al-habalah, yaitu menjual hewan yang masih berada dalam kandungan induknya.
Kedua, transaksi atas barang yang tidak dapat diserahterimakan ketika akad berlangsung. Contohnya adalah menjual hewan yang telah lepas atau hilang sehingga keberadaannya tidak diketahui.
Ketiga, transaksi terhadap barang yang spesifikasinya tidak jelas, baik mengenai jenis, ukuran, kualitas, jumlah, maupun karakteristik lainnya sehingga membuka peluang timbulnya perselisihan di kemudian hari.
Ketiga bentuk tersebut menunjukkan bahwa unsur utama gharar terletak pada adanya ketidakjelasan yang berpotensi menimbulkan kerugian atau sengketa antara para pihak.
Dasar Hukum Larangan Gharar
Walaupun istilah gharar tidak disebutkan secara eksplisit dalam Al-Qur'an, para ulama sepakat bahwa praktik tersebut dilarang karena bertentangan dengan prinsip keadilan dalam bermuamalah.
Salah satu landasan utamanya terdapat dalam Surah An-Nisa ayat 29 yang melarang setiap orang memperoleh harta orang lain dengan cara yang batil, kecuali melalui perdagangan yang dilakukan atas dasar saling ridha.
Larangan tersebut diperkuat oleh hadis Rasulullah SAW yang diriwayatkan oleh Abu Hurairah RA. Dalam hadis tersebut dijelaskan bahwa Rasulullah SAW melarang praktik jual beli al-hashah dan seluruh bentuk transaksi yang mengandung gharar.
Berdasarkan dalil tersebut, mayoritas ulama berpendapat bahwa setiap akad yang mengandung ketidakpastian berlebihan sehingga merugikan salah satu pihak termasuk transaksi yang dilarang dalam syariat Islam.
Pengaturan Gharar dalam Hukum Positif Indonesia
Prinsip larangan gharar juga tercermin dalam sistem hukum nasional meskipun istilahnya tidak selalu digunakan secara langsung.
Dalam Kitab Undang-Undang Hukum Perdata (KUH Perdata), kejelasan objek perjanjian menjadi salah satu syarat sahnya suatu perikatan sebagaimana diatur dalam Pasal 1320. Selain itu, Pasal 1328 melarang adanya penipuan dalam pembentukan perjanjian, sedangkan Pasal 1338 menegaskan bahwa setiap perjanjian wajib dilaksanakan dengan iktikad baik.
Perlindungan terhadap konsumen juga diberikan melalui Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen. Pelaku usaha diwajibkan memberikan informasi yang benar, jelas, dan jujur mengenai barang maupun jasa yang diperdagangkan sehingga konsumen dapat mengambil keputusan secara tepat.
Dalam bidang ekonomi syariah, Undang-Undang Nomor 21 Tahun 2008 tentang Perbankan Syariah secara tegas mengatur bahwa seluruh kegiatan usaha harus dilaksanakan berdasarkan prinsip syariah. Konsekuensinya, kegiatan usaha tidak boleh mengandung unsur gharar, riba, maisir, haram, maupun zalim.
Sementara itu, Kompilasi Hukum Ekonomi Syariah (KHES) memang tidak menyebut istilah gharar secara eksplisit. Namun, substansi larangan tersebut tercermin melalui ketentuan mengenai syarat sah akad yang mengharuskan objek akad halal, jelas, bermanfaat, dapat diserahterimakan, serta bebas dari unsur penipuan maupun manipulasi.
Contoh Praktik Gharar
Pada masa awal Islam, beberapa bentuk transaksi yang dilarang karena mengandung gharar antara lain jual beli malaqih, madhamin, mulamasah, munabadzah, hashah, serta penjualan buah sebelum terlihat layak dipanen.
Dalam perkembangan ekonomi modern, bentuk gharar juga dapat ditemukan pada beberapa praktik perdagangan digital.
Salah satu contoh yang banyak dibahas adalah penjualan mystery box di marketplace. Konsumen membeli suatu paket tanpa mengetahui secara pasti isi barang yang akan diterimanya sehingga transaksi mengandung ketidakpastian mengenai objek jual beli.
Selain itu, Keputusan Ijtima Ulama Komisi Fatwa MUI Tahun 2021 juga menyatakan bahwa penggunaan aset kripto sebagai alat tukar tidak diperbolehkan karena mengandung unsur gharar, dharar, serta bertentangan dengan ketentuan mengenai mata uang yang berlaku di Indonesia.
Kesimpulan
Gharar merupakan konsep fundamental dalam hukum ekonomi Islam yang bertujuan menjaga keadilan dan kepastian dalam setiap transaksi. Inti dari gharar adalah adanya ketidakjelasan mengenai objek, syarat, atau pelaksanaan akad yang berpotensi menimbulkan kerugian maupun sengketa.
Larangan terhadap gharar tidak hanya bersumber dari Al-Qur'an dan hadis, tetapi juga tercermin dalam berbagai ketentuan hukum positif Indonesia, mulai dari KUH Perdata, Undang-Undang Perlindungan Konsumen, Undang-Undang Perbankan Syariah, hingga Kompilasi Hukum Ekonomi Syariah. Oleh karena itu, setiap pelaku usaha maupun masyarakat perlu memahami konsep ini agar transaksi yang dilakukan tetap memenuhi prinsip kepastian hukum, transparansi, keadilan, dan nilai-nilai syariah.
Referensi
Artikel ini disusun dengan merujuk pada Kitab Undang-Undang Hukum Perdata; Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen; Undang-Undang Nomor 21 Tahun 2008 tentang Perbankan Syariah; Peraturan Mahkamah Agung Nomor 2 Tahun 2008 tentang Kompilasi Hukum Ekonomi Syariah; Keputusan Ijtima Ulama Komisi Fatwa MUI Se-Indonesia VII Tahun 2021; Fatwa MUI Provinsi Sulawesi Selatan Nomor 01 Tahun 2022 tentang Hukum Jual Beli Mystery Box; Abdullah bin Muhammad Ath-Thayyar dkk., Ensiklopedi Fiqih Muamalah dalam Pandangan 4 Madzhab (2009); Agus Triyanta, Gharar: Konsep dan Penghindarannya pada Regulasi Terkait Screening Criteria di Jakarta Islamic Index dalam Jurnal Hukum IUS QUIA IUSTUM (2010); Adi Susandi dkk., Telaah Yuridis Gharar dalam Fatwa DSN-MUI dan Relevansinya dengan KHES; Achmad Hijri Lidinillah dan Imron Mawardi (2015); serta Rani Puspa Dewi (2023) mengenai larangan maysir, gharar, dan riba dalam transaksi jual beli.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.