Ketentuan Royalti dan Perpajakan bagi Usaha Karaoke Box
Rangga Triatmaja
31 Juli 2026
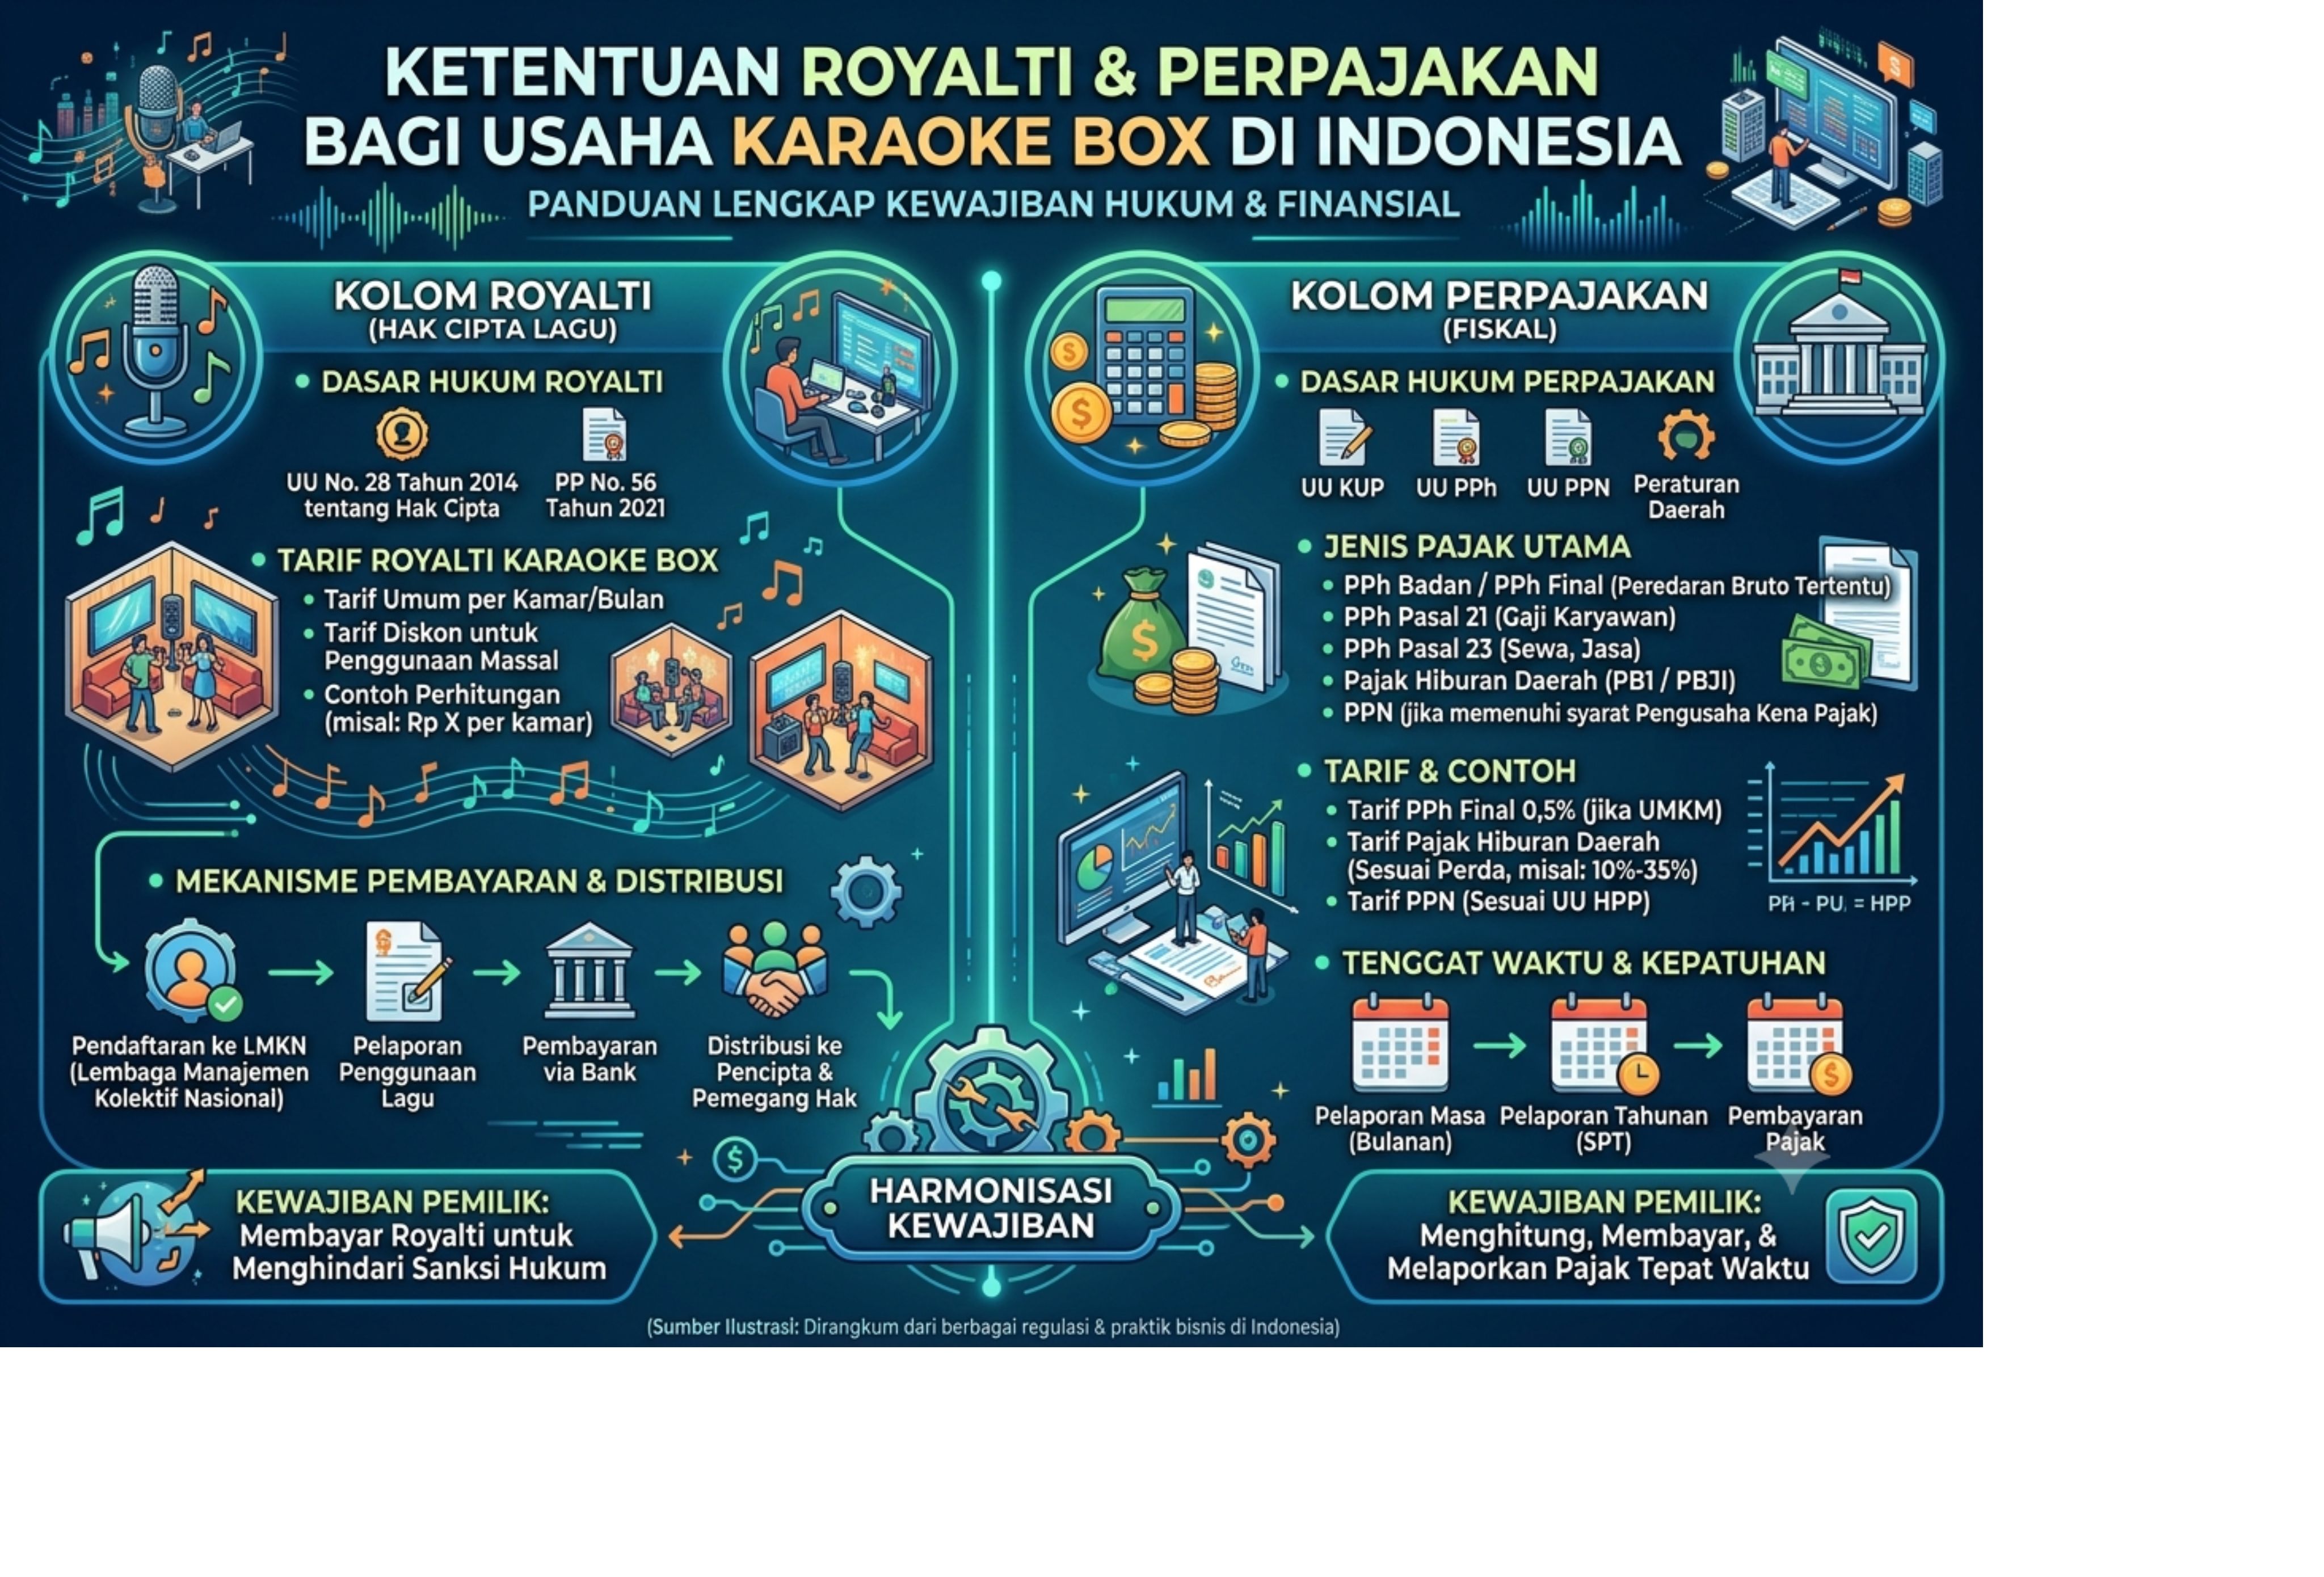
Usaha karaoke box merupakan salah satu bentuk bisnis hiburan yang memanfaatkan karya cipta berupa lagu dan musik sebagai layanan utamanya. Oleh karena itu, pengelola tidak hanya berkewajiban menyediakan fasilitas hiburan bagi pelanggan, tetapi juga harus mematuhi ketentuan mengenai hak cipta, pembayaran royalti, hingga kewajiban perpajakan yang berlaku di Indonesia. Kepatuhan terhadap regulasi tersebut penting untuk menghindari sengketa hukum sekaligus mendukung perlindungan terhadap hak para pencipta lagu dan pemilik hak terkait.
Lagu yang Digunakan di Karaoke Dilindungi Hak Cipta
Lagu dan/atau musik termasuk ciptaan yang memperoleh perlindungan hukum berdasarkan Undang-Undang Nomor 28 Tahun 2014 tentang Hak Cipta (UU Hak Cipta). Perlindungan tersebut muncul secara otomatis sejak karya diwujudkan dalam bentuk nyata tanpa memerlukan proses pendaftaran sebagai syarat lahirnya hak cipta.
Hak cipta memberikan hak eksklusif kepada pencipta atau pemegang hak cipta yang terdiri atas hak moral dan hak ekonomi. Hak ekonomi memberikan kewenangan kepada pencipta untuk memperoleh manfaat finansial dari penggunaan ciptaannya.
Menurut Pasal 9 UU Hak Cipta, hak ekonomi meliputi berbagai bentuk pemanfaatan karya, antara lain:
- penerbitan ciptaan;
- penggandaan;
- penerjemahan;
- pengadaptasian atau transformasi;
- pendistribusian;
- pertunjukan;
- pengumuman;
- komunikasi kepada publik; serta
- penyewaan ciptaan.
Karena usaha karaoke memanfaatkan lagu sebagai bagian utama dari layanan komersialnya, penggunaan lagu tersebut tidak dapat dilakukan secara bebas tanpa adanya izin dari pencipta atau pemegang hak cipta.
Pemanfaatan Lagu dalam Karaoke Box
Dalam praktik usaha karaoke box, terdapat beberapa bentuk pemanfaatan hak ekonomi atas lagu yang digunakan.
Sebagai contoh, lagu biasanya disimpan dalam sistem digital, diputar di banyak ruang karaoke, serta disediakan kepada pelanggan untuk dinyanyikan. Aktivitas tersebut dapat mencakup penggandaan, pengumuman, komunikasi kepada publik, hingga pendistribusian sebagaimana dimaksud dalam UU Hak Cipta.
Selain itu, sistem karaoke modern sering kali memungkinkan pengguna menyanyikan lagu dengan iringan musik (minus one), bahkan beberapa menyediakan fitur perekaman hasil bernyanyi. Dalam kondisi tertentu, pemanfaatan tersebut juga dapat berkaitan dengan hak terkait (neighboring rights), termasuk hak produser fonogram maupun pelaku pertunjukan.
Apabila pengelola menggunakan perangkat lunak (software) karaoke yang memiliki fitur tambahan seperti penilaian skor, tebak lagu, atau permainan interaktif lainnya, penggunaan program komputer tersebut juga harus memperhatikan hak cipta atas perangkat lunak yang digunakan sesuai dengan perjanjian lisensi.
Kewajiban Membayar Royalti
Royalti merupakan imbalan yang dibayarkan atas pemanfaatan hak ekonomi suatu ciptaan atau produk hak terkait. Dalam konteks usaha karaoke, pembayaran royalti menjadi konsekuensi hukum atas penggunaan lagu secara komersial.
UU Hak Cipta mengatur bahwa pemanfaatan hak ekonomi dilakukan melalui perjanjian lisensi antara pemegang hak cipta dan penerima lisensi. Dalam perjanjian tersebut biasanya diatur mengenai:
- ruang lingkup penggunaan karya;
- jangka waktu lisensi;
- besaran royalti; dan
- tata cara pembayarannya.
Besaran royalti harus mempertimbangkan praktik yang lazim dan memenuhi prinsip keadilan bagi para pihak.
Pembayaran Royalti Melalui LMK dan LMKN
Di Indonesia, pembayaran royalti lagu pada umumnya tidak dilakukan secara langsung kepada masing-masing pencipta, melainkan melalui Lembaga Manajemen Kolektif (LMK) atau Lembaga Manajemen Kolektif Nasional (LMKN).
LMKN dibentuk berdasarkan UU Hak Cipta untuk mengelola penghimpunan dan pendistribusian royalti lagu dan musik, baik bagi pencipta maupun pemilik hak terkait.
Dengan adanya mekanisme tersebut, pelaku usaha karaoke dapat memenuhi kewajiban pembayaran royalti melalui lembaga yang telah memperoleh kewenangan sesuai ketentuan peraturan perundang-undangan.
Tarif Royalti bagi Karaoke Box
Besaran tarif royalti untuk rumah bernyanyi (karaoke) diatur dalam Keputusan Menteri Hukum dan HAM Nomor HKI.2.OT.03.01-03 Tahun 2016.
Regulasi tersebut membedakan beberapa kategori usaha karaoke, yaitu:
- karaoke tanpa kamar (hall);
- karaoke keluarga;
- karaoke eksekutif; dan
- karaoke kubus atau karaoke box.
Khusus karaoke kubus (booth karaoke) yang memiliki ukuran maksimal 2 × 2 meter, tarif royalti ditetapkan secara lumpsum untuk setiap kubus setiap tahun, yaitu:
- Rp300.000 untuk hak pencipta; dan
- Rp300.000 untuk hak terkait.
Besaran tersebut merupakan tarif yang berlaku berdasarkan ketentuan dalam keputusan menteri dimaksud. Dalam praktiknya, pelaku usaha tetap perlu memperhatikan kemungkinan adanya pembaruan kebijakan maupun mekanisme pembayaran yang ditetapkan oleh LMKN.
Kewajiban Pajak bagi Usaha Karaoke
Selain royalti, pengusaha karaoke juga memiliki kewajiban di bidang perpajakan.
Berdasarkan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, jasa karaoke termasuk objek Pajak Barang dan Jasa Tertentu (PBJT) dalam kelompok jasa kesenian dan hiburan.
PBJT pada dasarnya dipungut atas konsumsi jasa oleh pelanggan.
Tarif PBJT untuk jasa hiburan karaoke ditetapkan oleh pemerintah daerah melalui peraturan daerah dengan ketentuan:
- paling rendah 40%; dan
- paling tinggi 75%.
Besaran pajak yang harus dipungut dihitung berdasarkan jumlah pembayaran yang dilakukan konsumen atas jasa karaoke yang diterimanya.
Dalam skema ini:
- pelanggan merupakan subjek pajak karena menanggung beban pajak;
- pengusaha karaoke bertindak sebagai wajib pajak yang memungut, menyetor, dan melaporkan pajak kepada pemerintah daerah sesuai ketentuan yang berlaku.
Pentingnya Kepatuhan terhadap Regulasi
Kepatuhan terhadap kewajiban royalti dan perpajakan bukan hanya bertujuan menghindari sanksi hukum, tetapi juga menjadi bentuk penghormatan terhadap hak para pencipta lagu, musisi, penyanyi, dan pemilik hak terkait.
Dengan memperoleh lisensi yang sah, membayar royalti melalui mekanisme yang benar, serta memenuhi kewajiban pajak daerah, pelaku usaha karaoke dapat menjalankan bisnis secara legal sekaligus mendukung ekosistem industri musik nasional.
Selain itu, kepatuhan hukum juga meningkatkan kredibilitas usaha di mata pelanggan, investor, maupun mitra bisnis.
Kesimpulan
Usaha karaoke box merupakan kegiatan usaha yang memanfaatkan karya cipta lagu dan musik secara komersial sehingga wajib mematuhi ketentuan dalam UU Hak Cipta. Pengelola harus memastikan penggunaan lagu telah memperoleh lisensi yang sah dan memenuhi kewajiban pembayaran royalti sesuai mekanisme yang berlaku melalui LMK atau LMKN.
Di samping itu, usaha karaoke juga menjadi objek Pajak Barang dan Jasa Tertentu (PBJT) atas jasa hiburan yang tarifnya ditetapkan oleh pemerintah daerah. Dengan memenuhi kewajiban di bidang hak cipta maupun perpajakan, pengusaha karaoke dapat menjalankan kegiatan usahanya secara legal serta memberikan penghargaan yang layak kepada para pencipta dan pelaku industri musik.
Referensi
Artikel ini disusun dengan merujuk dalam Undang-Undang Nomor 28 Tahun 2014 tentang Hak Cipta, Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, Keputusan Menteri Hukum dan Hak Asasi Manusia Nomor HKI.2.OT.03.01-03 Tahun 2016 tentang Pengesahan Penyempurnaan dan Perpanjangan Waktu Berlaku Tarif Royalti untuk Rumah Bernyanyi (Karaoke), serta artikel "Ketentuan Royalti dan Perpajakan bagi Usaha Karaoke Box" yang diterbitkan oleh Hukumonline, kemudian diperkaya dengan penelusuran terhadap peraturan perundang-undangan dan informasi resmi terkait hak cipta, royalti, serta perpajakan daerah di Indonesia.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.