Kepailitan dalam Hukum Islam
Rangga Triatmaja
18 September 2026
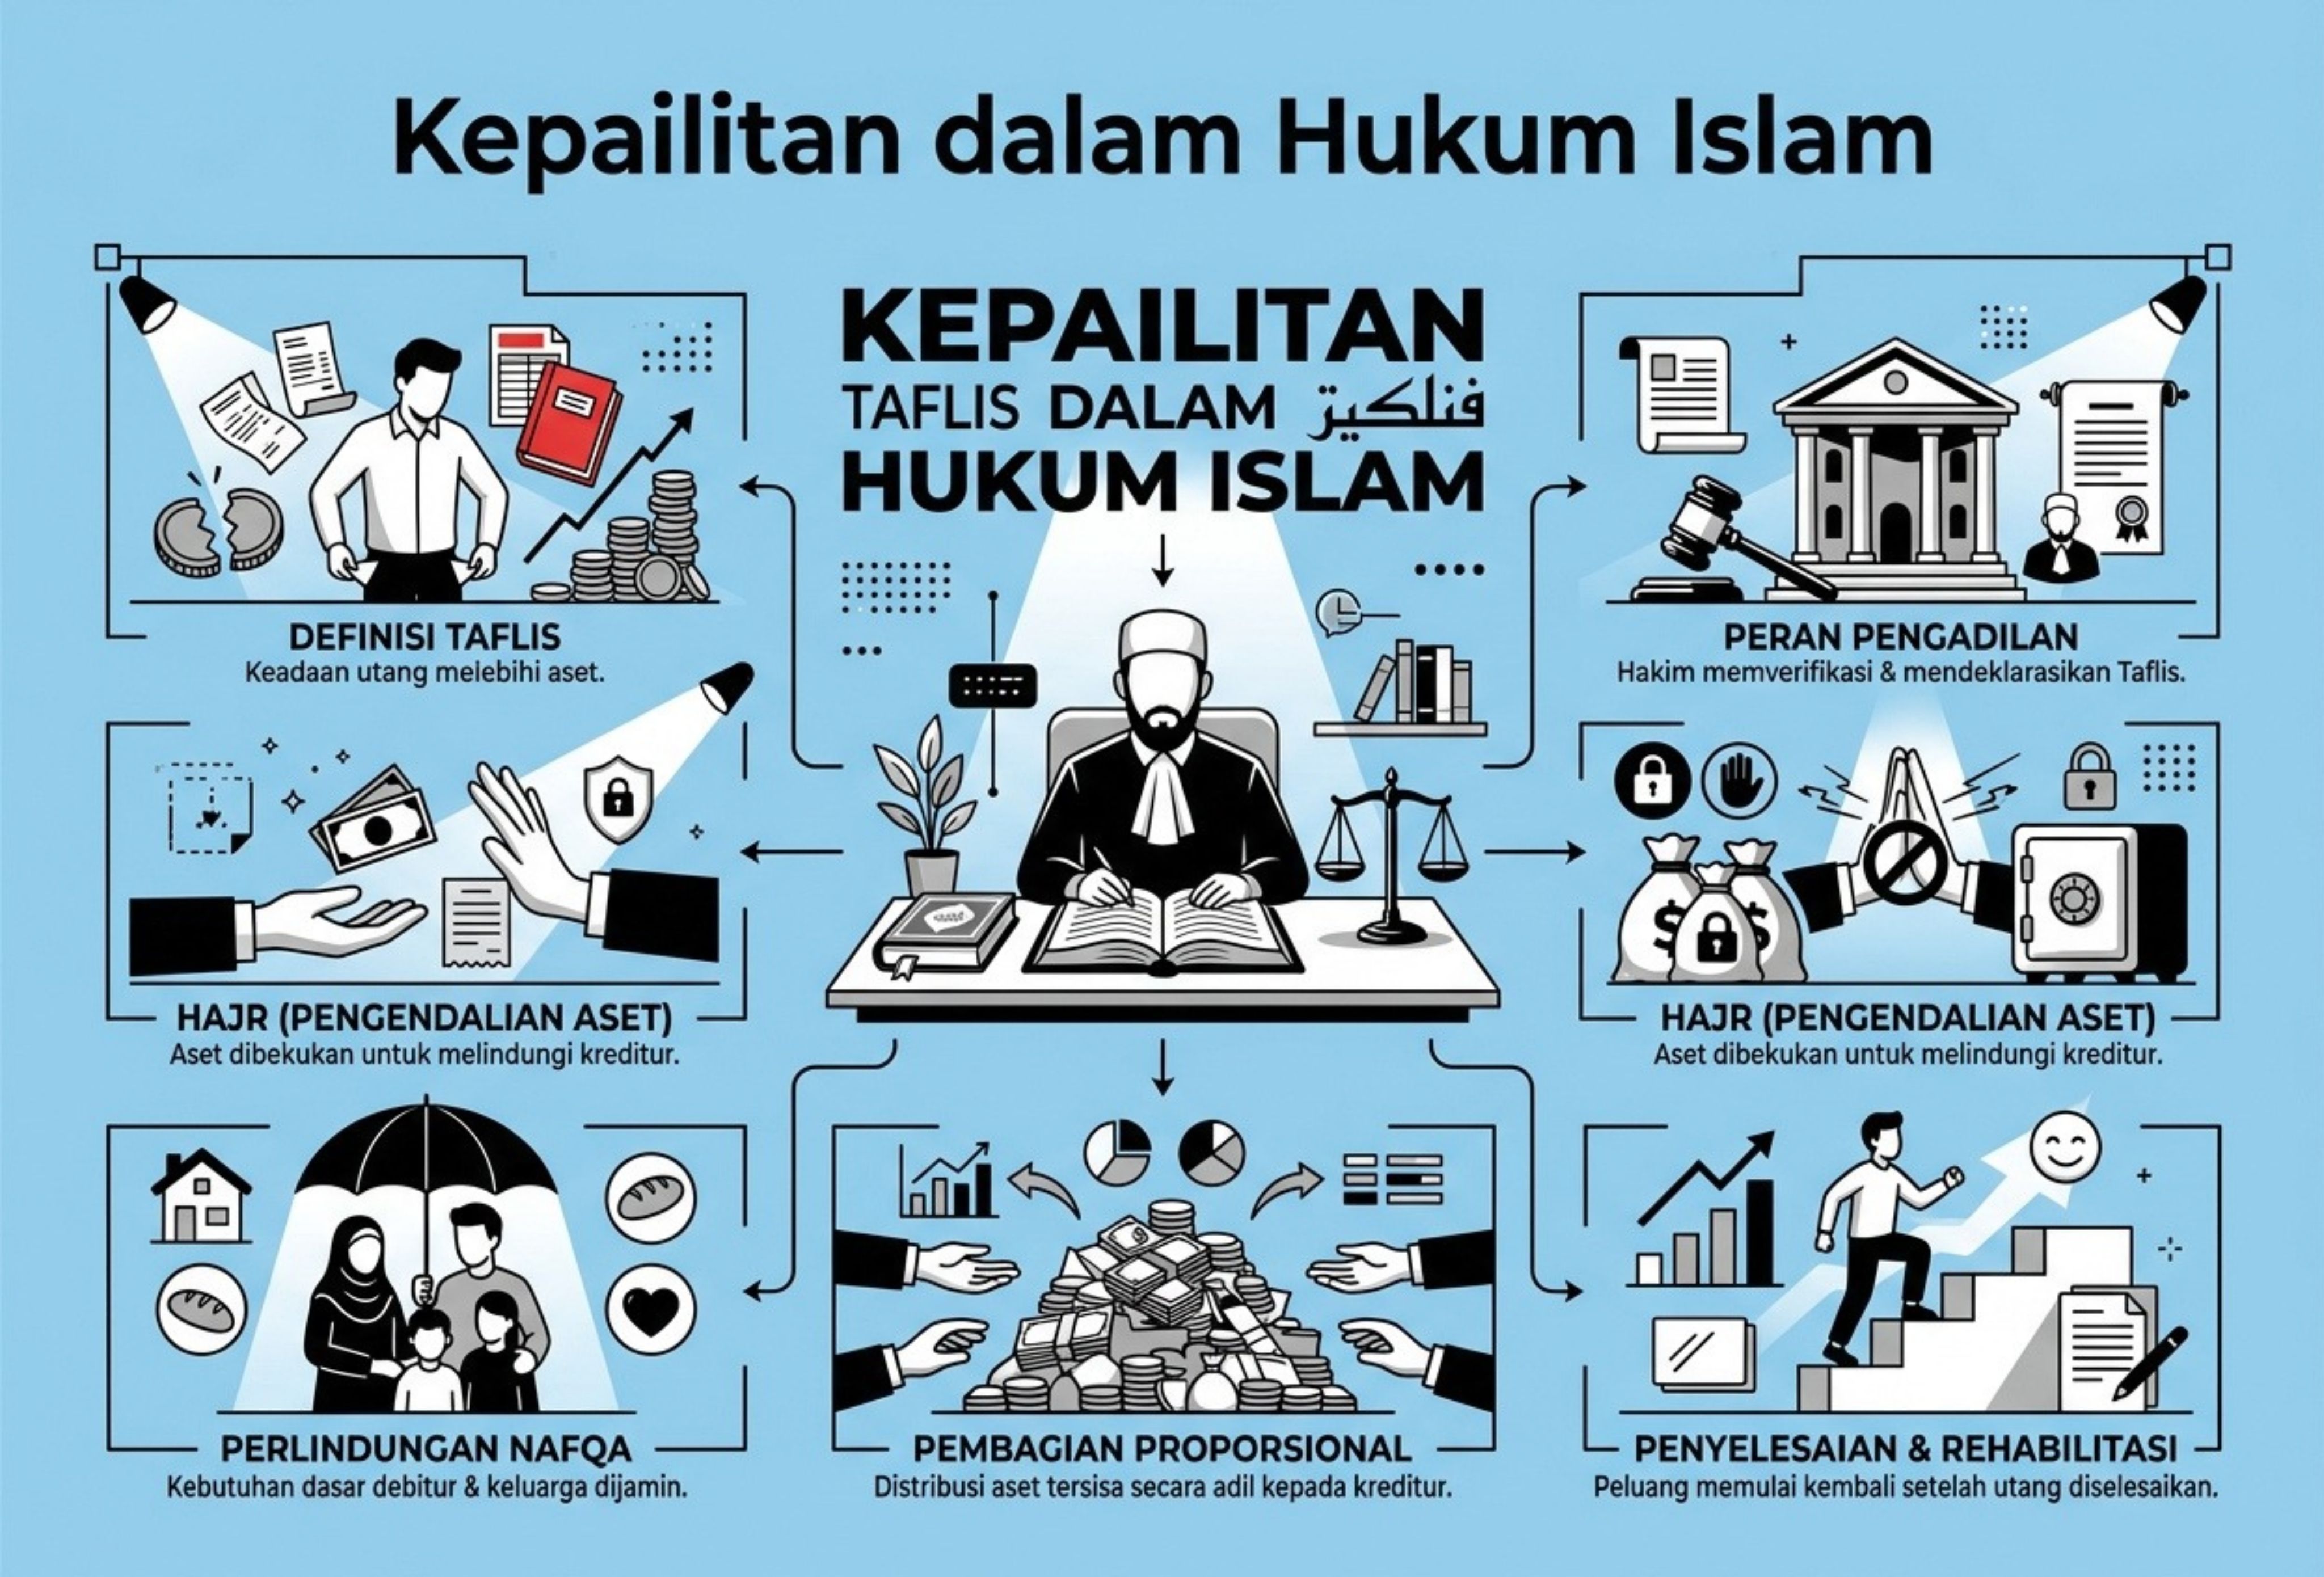
Persoalan utang piutang merupakan bagian dari hubungan muamalah yang telah dibahas dalam hukum Islam. Ketika seseorang atau pihak tertentu tidak lagi mampu memenuhi kewajiban pembayaran utangnya, muncul persoalan mengenai bagaimana harta yang masih dimiliki dapat dikelola dan bagaimana hak para pemberi utang dapat dipenuhi.
Dalam sistem hukum Indonesia, persoalan tersebut dikenal melalui mekanisme kepailitan. Sementara dalam fikih Islam terdapat konsep taflis yang berkaitan dengan kondisi seseorang yang mengalami kesulitan atau ketidakmampuan membayar utang.
Meskipun memiliki titik temu dalam persoalan utang dan ketidakmampuan membayar, konsep kepailitan dalam hukum positif Indonesia dan taflis dalam hukum Islam memiliki dasar, mekanisme, serta konsekuensi hukum yang berbeda.
Pengertian Kepailitan dalam Hukum Positif
Ketentuan utama mengenai kepailitan dan penundaan kewajiban pembayaran utang di Indonesia terdapat dalam Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang (UU K-PKPU).
UU tersebut merupakan perkembangan dari aturan kepailitan sebelumnya. Sebelum UU 37/2004, Indonesia menggunakan Faillissements-Verordening Staatsblad 1905:217 juncto Staatsblad 1906:348. Ketentuan tersebut kemudian mengalami perubahan melalui Perppu Nomor 1 Tahun 1998 yang selanjutnya ditetapkan menjadi UU Nomor 4 Tahun 1998.
Pembentukan UU 37/2004 dilakukan karena pengaturan sebelumnya dinilai belum sepenuhnya mampu memenuhi perkembangan dan kebutuhan hukum masyarakat. Hal tersebut juga tercermin dalam konsideran UU 37/2004.
Menurut Pasal 1 angka 1 UU 37/2004, kepailitan merupakan sita umum atas seluruh kekayaan debitor yang pengurusan dan pemberesannya dilakukan oleh kurator di bawah pengawasan hakim pengawas sesuai dengan ketentuan undang-undang.
Dengan demikian, kepailitan tidak sekadar menggambarkan keadaan seseorang atau perusahaan yang mempunyai banyak utang. Status pailit timbul melalui putusan pengadilan yang menimbulkan akibat hukum terhadap harta kekayaan debitor.
Syarat Debitor Dapat Dinyatakan Pailit
Tidak setiap orang atau badan usaha yang mengalami kesulitan keuangan dapat secara otomatis dinyatakan pailit.
Pasal 2 ayat (1) UU 37/2004 pada pokoknya mensyaratkan adanya sedikitnya dua kreditor dan terdapat sekurang-kurangnya satu utang yang telah jatuh waktu serta dapat ditagih dan belum dibayar lunas. Pernyataan pailit kemudian ditetapkan melalui putusan pengadilan, baik berdasarkan permohonan debitor sendiri maupun permohonan satu atau lebih kreditornya.
Apabila putusan pailit telah dijatuhkan, kepailitan meliputi seluruh kekayaan debitor pada saat putusan tersebut diucapkan dan segala sesuatu yang diperoleh selama proses kepailitan sesuai dengan ketentuan UU 37/2004.
Mekanisme tersebut dimaksudkan untuk memberikan kerangka penyelesaian utang secara hukum, termasuk pengurusan dan pemberesan harta debitor melalui kurator.
Perkembangan Pengaturan Kepailitan di Indonesia
UU 37/2004 masih menjadi dasar umum hukum kepailitan dan PKPU di Indonesia. Namun, perlu diperhatikan bahwa terdapat perkembangan regulasi setelah undang-undang tersebut diterbitkan.
UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) telah mencabut sebagian ketentuan UU 37/2004 yang berkaitan dengan kewenangan permohonan kepailitan dan PKPU terhadap beberapa lembaga di sektor keuangan.
Ketentuan yang terdampak antara lain berkaitan dengan bank, perusahaan efek, bursa efek, lembaga kliring dan penjaminan, lembaga penyimpanan dan penyelesaian, dana pensiun, perusahaan asuransi, serta perusahaan reasuransi sesuai ruang lingkup yang ditentukan dalam UU P2SK. Karena itu, penerapan hukum kepailitan terhadap pelaku usaha sektor keuangan tertentu perlu melihat aturan khusus yang berlaku.
Bagaimana Konsep Kepailitan dalam Islam?
Dalam hukum Islam, persoalan ketidakmampuan membayar utang dikenal antara lain melalui istilah taflis. Seseorang yang berada dalam kondisi pailit disebut muflis, sedangkan taflis berkaitan dengan keputusan atau tindakan hukum yang membatasi seseorang dalam mengelola hartanya karena adanya persoalan utang.
Konsep tersebut menunjukkan bahwa Islam telah mengenal persoalan ketika jumlah kewajiban seseorang kepada pihak lain tidak sebanding dengan kemampuan ekonominya.
Namun, istilah dan mekanisme taflis dalam fikih tidak dapat disamakan begitu saja dengan kepailitan berdasarkan UU 37/2004. Kepailitan dalam hukum Indonesia merupakan institusi hukum positif dengan prosedur pengadilan, kurator, hakim pengawas, serta akibat hukum yang secara khusus ditentukan oleh undang-undang.
Sementara itu, taflis merupakan konsep yang berkembang dalam khazanah fikih mengenai kondisi debitor yang tidak mampu memenuhi kewajiban kepada para kreditornya.
Islam Mengatur Persoalan Utang Piutang
Al-Qur'an memberikan perhatian besar terhadap hubungan utang piutang. Salah satu ayat yang menjadi dasar penting dalam pembahasan muamalah adalah QS Al-Baqarah ayat 282.
Ayat tersebut menganjurkan agar transaksi utang piutang untuk jangka waktu tertentu dicatat. Pencatatan tersebut memiliki fungsi penting untuk menjaga kejelasan hak dan kewajiban antara pihak yang memberikan dan menerima utang.
Prinsip tersebut menunjukkan pentingnya administrasi dan kejelasan dalam hubungan keuangan. Utang bukan sekadar hubungan kepercayaan secara lisan, tetapi dapat dituangkan dalam bentuk pencatatan agar para pihak memiliki bukti mengenai kewajiban yang disepakati.
Ketika Debitor Mengalami Kesulitan Membayar
Islam juga memberikan pedoman ketika seseorang yang mempunyai kewajiban utang berada dalam kondisi kesulitan.
QS Al-Baqarah ayat 280 memberikan prinsip agar pihak yang memberikan utang memberikan penangguhan kepada debitor yang berada dalam kesulitan sampai mempunyai kelapangan.
Ketentuan tersebut memperlihatkan adanya prinsip keringanan bagi debitor yang benar-benar mengalami kesulitan ekonomi. Bahkan, memberikan sebagian atau seluruh utang sebagai sedekah disebut sebagai sesuatu yang lebih baik.
Dalam konteks hubungan utang piutang, prinsip ini menunjukkan bahwa penyelesaian kewajiban tidak hanya dilihat dari aspek penagihan, tetapi juga mempertimbangkan keadaan pihak yang memiliki utang.
Jaminan dalam Hubungan Utang Piutang
Al-Qur'an juga membahas mengenai jaminan dalam transaksi utang piutang.
QS Al-Baqarah ayat 283 antara lain menjelaskan mengenai barang jaminan ketika transaksi dilakukan dalam kondisi tertentu dan tidak terdapat pencatat. Ayat tersebut sekaligus menekankan pentingnya menjaga amanah bagi pihak yang memperoleh kepercayaan.
Dari ketentuan tersebut dapat dilihat bahwa hukum Islam mengenal berbagai instrumen untuk memberikan kepastian dalam hubungan utang piutang, mulai dari pencatatan, kesaksian, hingga jaminan.
Prinsip-prinsip tersebut memiliki relevansi dalam pembahasan mengenai penyelesaian utang ketika debitor mengalami kesulitan keuangan.
Mengenal Istilah Iflaas, Muflis, dan Taflis
Dalam kajian fikih, terdapat beberapa istilah yang berkaitan dengan kondisi kepailitan.
Iflaas menggambarkan kondisi seseorang yang tidak mempunyai kecukupan harta untuk memenuhi kewajibannya. Orang yang mengalami kondisi tersebut disebut muflis.
Sementara itu, taflis berkaitan dengan tindakan atau keputusan hukum yang membatasi kewenangan seseorang terhadap hartanya karena adanya utang yang harus diselesaikan.
Dengan demikian, konsep taflis tidak hanya berbicara mengenai seseorang yang sedang mengalami kesulitan finansial, tetapi juga menyangkut perlindungan terhadap hak pihak-pihak yang mempunyai piutang.
Prinsip Penyelesaian Utang dalam Islam
Salah satu prinsip yang dapat ditemukan dalam pembahasan fikih mengenai kepailitan adalah adanya upaya menjaga hak kreditor sekaligus mempertimbangkan keadaan debitor.
Kajian mengenai penyelesaian sengketa kepailitan dalam perspektif ekonomi Islam menunjukkan bahwa hubungan utang piutang dalam Islam mendorong debitor memenuhi kewajibannya. Di sisi lain, kreditor juga dapat memberikan kelonggaran, seperti penundaan pembayaran, pengurangan kewajiban, atau bentuk penyelesaian lain yang disepakati sesuai prinsip syariah.
Prinsip tersebut memperlihatkan bahwa penyelesaian persoalan utang tidak semata-mata berorientasi pada pemaksaan pembayaran, tetapi juga mempertimbangkan kemampuan pihak yang mempunyai utang.
Persamaan Kepailitan dalam Hukum Positif dan Konsep Taflis
Meskipun berasal dari sistem hukum yang berbeda, terdapat sejumlah titik temu antara kepailitan dalam hukum positif dan konsep taflis dalam hukum Islam.
Keduanya sama-sama berkaitan dengan kondisi ketika seseorang tidak mampu memenuhi kewajiban utangnya. Keduanya juga memiliki perhatian terhadap kepentingan para kreditor dan pengelolaan harta debitor.
Namun, persamaan tersebut tidak berarti kedua konsep tersebut identik.
Dalam hukum positif Indonesia, kepailitan ditetapkan melalui mekanisme pengadilan berdasarkan persyaratan yang telah ditentukan UU 37/2004. Setelah dinyatakan pailit, pengurusan dan pemberesan harta dilakukan oleh kurator di bawah pengawasan hakim pengawas.
Sementara dalam hukum Islam, taflis merupakan konsep fikih yang memiliki pembahasan tersendiri mengenai status muflis, pembatasan tindakan terhadap harta, hak kreditor, serta mekanisme penyelesaian utang berdasarkan prinsip syariah.
Perbedaan Kepailitan dan Taflis
Perbedaan keduanya dapat dilihat dari dasar hukum dan mekanisme penerapannya.
Aspek | Kepailitan dalam Hukum Positif | Taflis dalam Hukum Islam |
| Dasar hukum | Peraturan perundang-undangan, terutama UU 37/2004 | Al-Qur'an, hadis, dan fikih |
| Subjek | Debitor yang memenuhi persyaratan kepailitan | Debitor yang berada dalam kondisi iflaas atau muflis |
| Penetapan | Melalui putusan pengadilan | Berkaitan dengan keputusan hakim dalam kerangka fikih |
| Pengelolaan harta | Dilakukan melalui mekanisme kepailitan dan kurator | Berkaitan dengan pembatasan tindakan debitor atas hartanya |
| Fokus | Penyelesaian utang dan pemberesan harta sesuai hukum positif | Perlindungan hak kreditor dan penyelesaian kewajiban sesuai prinsip syariah |
Karena itu, istilah taflis lebih tepat dipahami sebagai konsep dalam hukum Islam yang memiliki kemiripan dengan institusi kepailitan, bukan sebagai padanan yang sepenuhnya sama dengan kepailitan dalam hukum Indonesia.
Apakah Kepailitan dalam Islam Sama dengan Kepailitan di Indonesia?
Kepailitan dalam hukum Islam dan hukum positif Indonesia memiliki titik temu dalam hal persoalan utama, yaitu ketidakmampuan debitor memenuhi kewajiban utangnya.
Islam memberikan prinsip mengenai pencatatan utang, pemenuhan kewajiban, jaminan, serta pemberian kelonggaran kepada orang yang berada dalam kesulitan. Konsep taflis kemudian berkembang dalam kajian fikih untuk membahas kondisi debitor yang mengalami kesulitan membayar dan pembatasan terhadap pengelolaan hartanya.
Sementara itu, hukum positif Indonesia mempunyai prosedur yang lebih terperinci melalui UU 37/2004. Status pailit ditetapkan oleh pengadilan dan menimbulkan konsekuensi terhadap harta kekayaan debitor.
Dengan demikian, dapat dikatakan bahwa kepailitan dalam hukum Islam memiliki konsep yang beririsan dengan hukum kepailitan modern dalam persoalan utang dan ketidakmampuan membayar, tetapi keduanya tidak sepenuhnya sama dari sisi dasar hukum maupun mekanisme penerapannya.
Kesimpulan
Kepailitan merupakan mekanisme hukum yang digunakan untuk menangani keadaan ketika debitor tidak mampu memenuhi kewajiban kepada kreditor. Di Indonesia, ketentuan umumnya terdapat dalam UU 37/2004 tentang Kepailitan dan PKPU, dengan sejumlah penyesuaian terhadap sektor keuangan melalui perkembangan peraturan perundang-undangan berikutnya.
Dalam hukum Islam, persoalan serupa dibahas melalui konsep taflis dan istilah muflis. Al-Qur'an juga memberikan sejumlah prinsip mengenai utang piutang, antara lain kewajiban mencatat transaksi, memenuhi amanah, memberikan kelonggaran kepada debitor yang mengalami kesulitan, serta penggunaan jaminan dalam kondisi tertentu.
Karena itu, meskipun terdapat kesamaan dalam perhatian terhadap utang dan hak kreditor, kepailitan berdasarkan hukum positif Indonesia dan taflis dalam hukum Islam tetap merupakan dua konsep yang memiliki dasar serta mekanisme berbeda.
Referensi
- Undang-Undang Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang. JDIH BPK RI.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, khususnya perubahan terhadap ketentuan kepailitan dan PKPU pada sektor jasa keuangan.
- M. Hadi Shubhan. Hukum Kepailitan: Prinsip, Norma, dan Praktik di Peradilan. Jakarta: Kencana Prenamedia Group, 2008.
- Serlika Aprita dan Rijalush Shalihin. Hukum Kepailitan dalam Islam. Bogor: Mitra Wacana Media, 2023.
- Erna Widjajati. Penyelesaian Sengketa Kepailitan dalam Perspektif Ekonomi Islam, AHKAM: Jurnal Ilmu Syariah, UIN Syarif Hidayatullah Jakarta. Kajian ini membahas prinsip penyelesaian utang dalam ekonomi Islam, termasuk penundaan dan restrukturisasi kewajiban.
- Al-Qur'an, QS Al-Baqarah ayat 280, 282, dan 283, mengenai kelonggaran bagi debitor yang mengalami kesulitan, pencatatan utang, serta jaminan dalam transaksi utang piutang.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.