IKPI Dorong Pembentukan Undang-Undang Khusus untuk Profesi Konsultan Pajak
Rangga Triatmaja
28 Agustus 2026
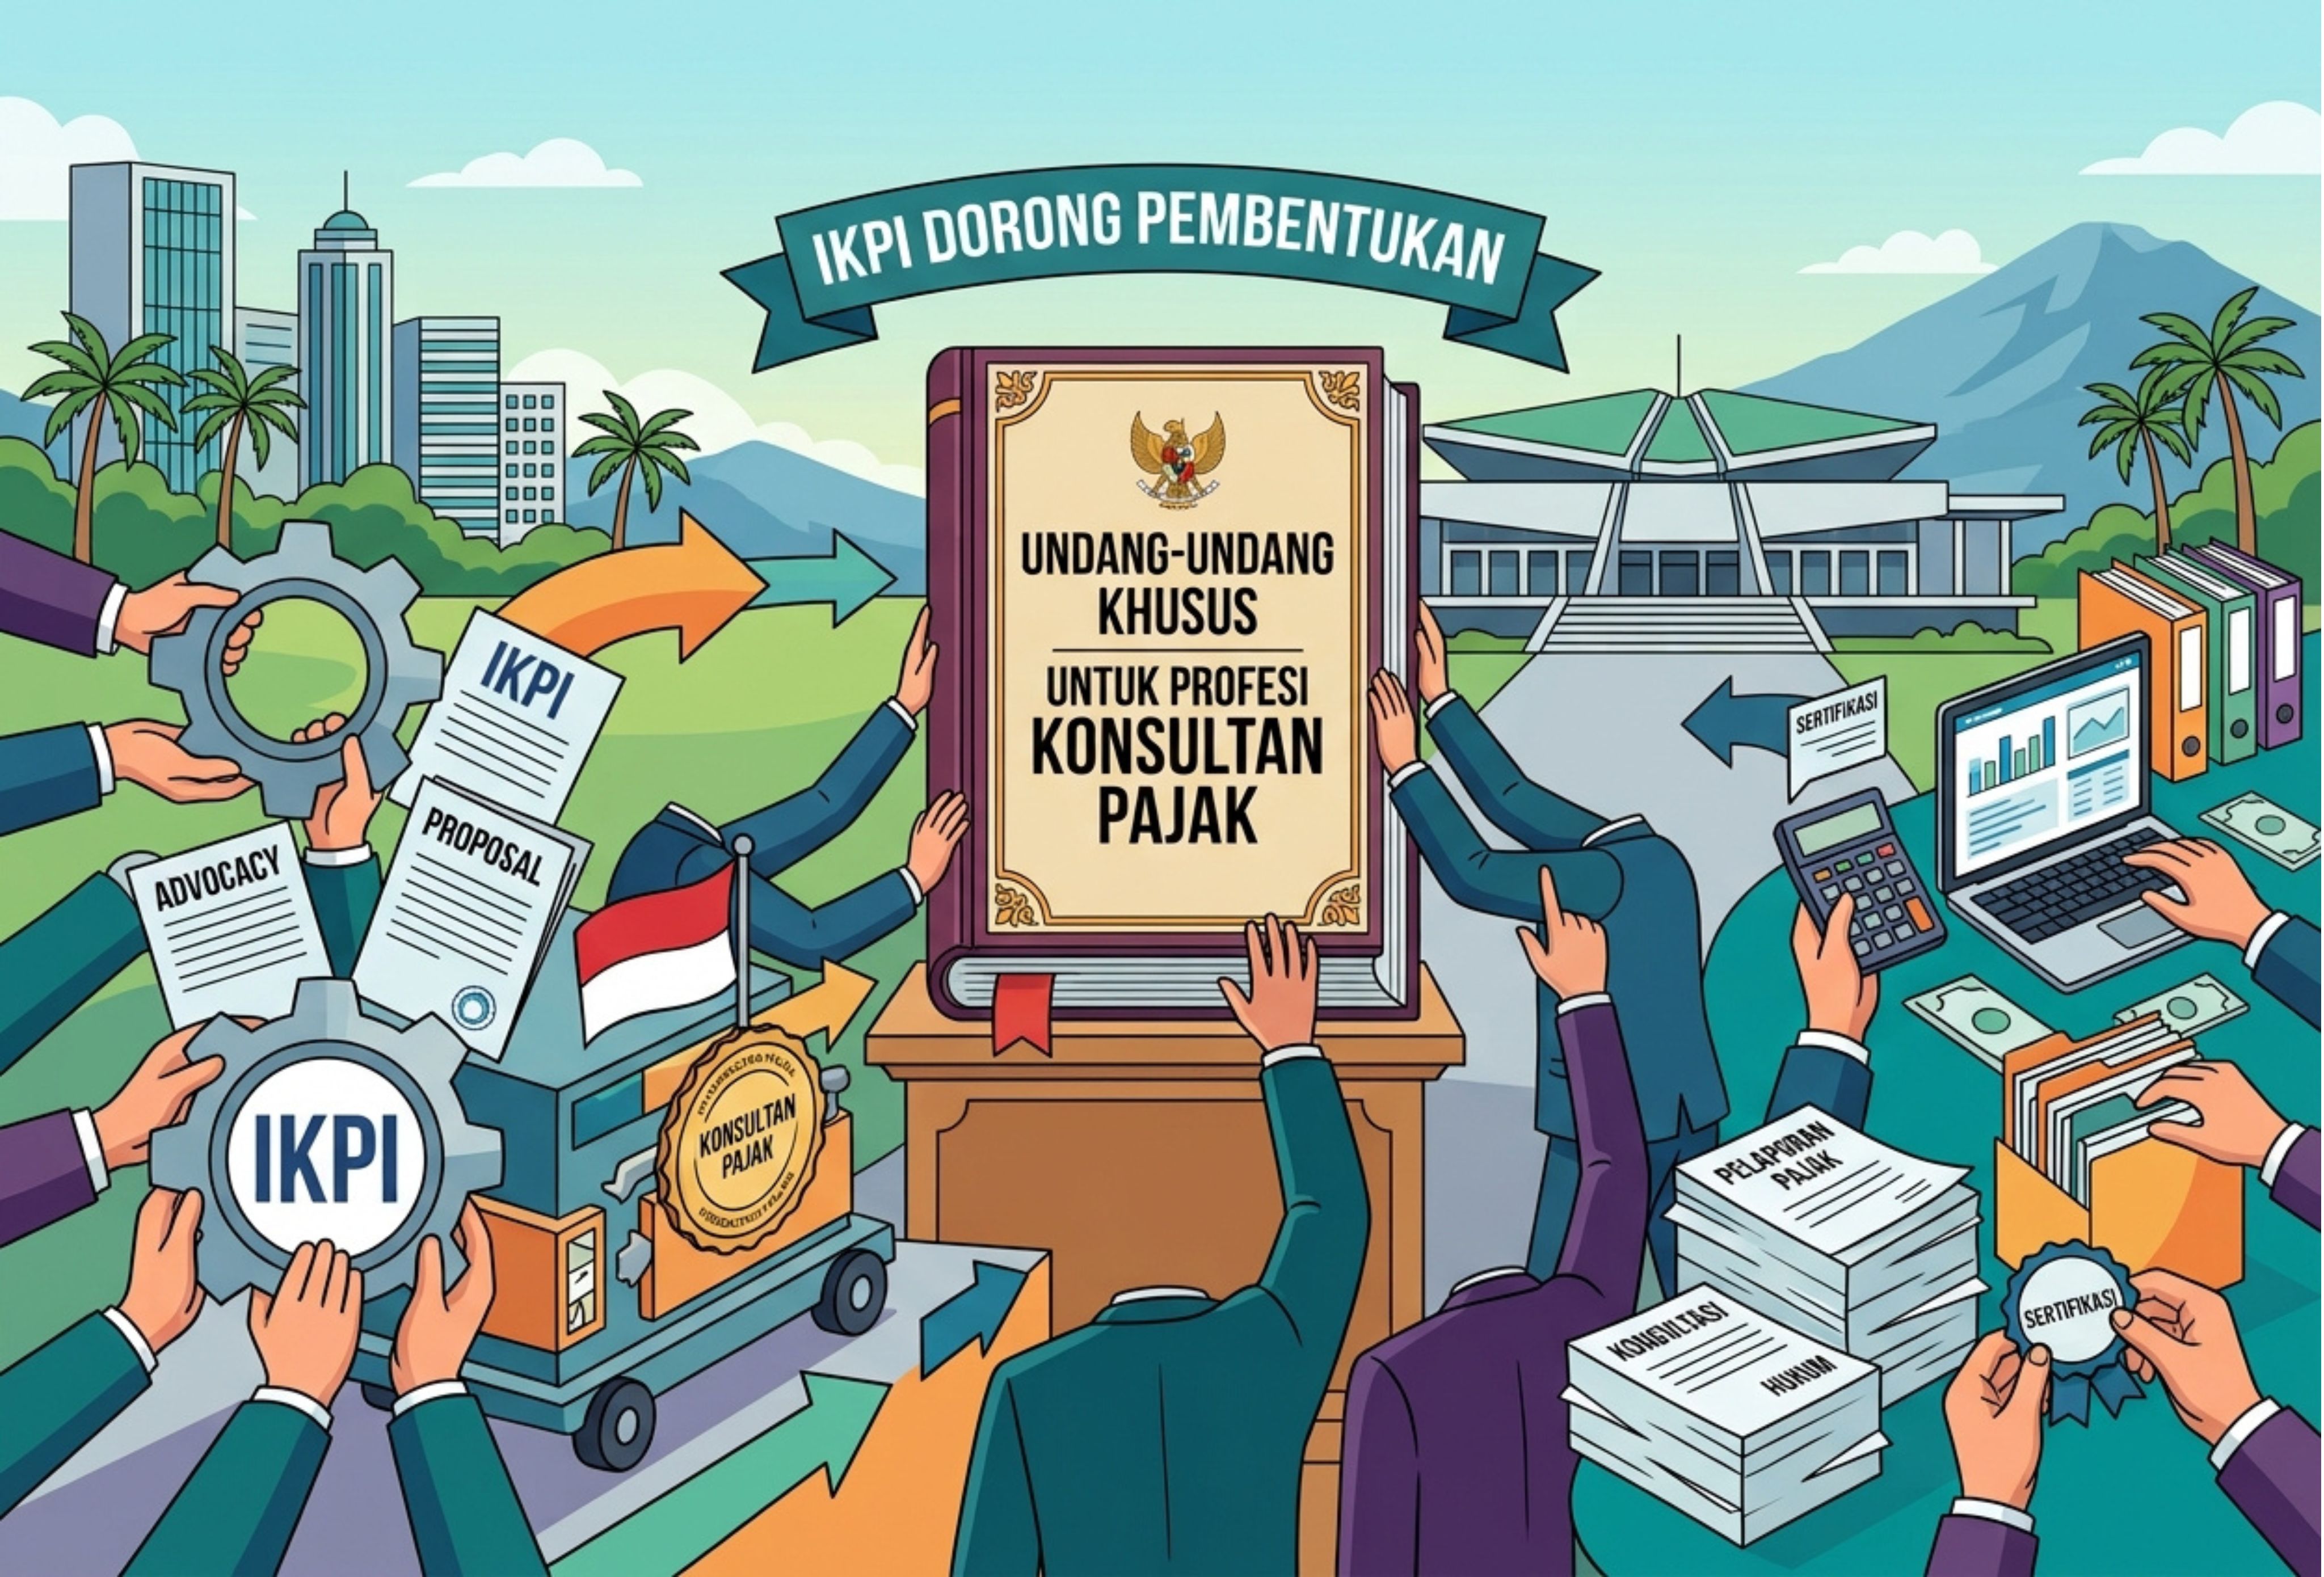
Pembentukan undang-undang khusus bagi profesi konsultan pajak merupakan usulan yang disampaikan Ikatan Konsultan Pajak Indonesia (IKPI) kepada pemerintah dan DPR RI. Menurut IKPI, regulasi setingkat undang-undang dibutuhkan untuk memberikan kepastian hukum, menyatukan standar profesi, dan memperkuat perlindungan bagi wajib pajak.
Ketua IKPI, Vaudy Starworld, menjelaskan bahwa saat ini konsultan pajak berada dalam naungan sejumlah organisasi profesi yang dapat memiliki standar dan kode etik berbeda. Kondisi tersebut dinilai perlu diselaraskan agar terdapat ukuran kompetensi dan standar pelayanan yang lebih seragam bagi konsultan pajak.
Alasan Perlunya Undang-Undang Konsultan Pajak
Menurut Vaudy, penyatuan standar kompetensi diperlukan agar konsultan pajak memiliki ukuran kemampuan yang relatif setara dalam memberikan layanan kepada masyarakat. Standar yang jelas juga diharapkan dapat memberikan perlindungan yang lebih baik bagi wajib pajak ketika menggunakan jasa konsultan.
Undang-undang khusus juga dinilai dapat memperjelas posisi konsultan pajak dalam sistem perpajakan. Profesi ini berada dalam hubungan yang melibatkan konsultan pajak, wajib pajak, dan pemerintah sehingga diperlukan landasan hukum yang dapat mengatur peran serta tanggung jawab masing-masing pihak.
Dengan kerangka hukum yang lebih jelas, konsultan pajak diharapkan dapat menjalankan perannya secara profesional sekaligus membantu wajib pajak memenuhi hak dan kewajiban perpajakannya sesuai dengan ketentuan yang berlaku.
Regulasi Profesi dan Perlindungan Wajib Pajak
Keberadaan aturan khusus bagi konsultan pajak tidak hanya berkaitan dengan kepentingan organisasi atau pelaku profesi. Regulasi tersebut juga dapat menjadi instrumen perlindungan bagi wajib pajak melalui pengaturan mengenai kompetensi, kode etik, hak, kewajiban, serta standar pelayanan konsultan pajak.
Standar yang seragam dapat membantu menciptakan kepastian bagi masyarakat dalam memilih dan menggunakan jasa konsultan pajak. Di sisi lain, konsultan juga memperoleh pedoman yang lebih jelas dalam menjalankan hubungan profesional dengan wajib pajak maupun otoritas perpajakan.
Karena itu, pembentukan undang-undang khusus perlu mempertimbangkan kepentingan seluruh pihak yang berada dalam ekosistem perpajakan, bukan hanya kepentingan profesi konsultan pajak.
Tantangan Perpajakan di Era Teknologi dan Big Data
Sekretaris Umum IKPI, Associate Professor Edy Gunawan, menilai kebutuhan terhadap landasan hukum yang jelas semakin penting karena sistem perpajakan terus mengalami perubahan. Teknologi dan pemanfaatan big data turut mengubah cara administrasi dan pengelolaan perpajakan dilakukan.
Menurut Edy, transformasi tersebut perlu diikuti dengan penguatan posisi dan kepastian hukum bagi profesi konsultan pajak. Konsultan pajak dinilai tetap memiliki peran penting dalam membantu wajib pajak memahami dan menjalankan kewajibannya di tengah sistem perpajakan yang semakin berbasis teknologi.
Konsultan Pajak dan Peningkatan Tax Ratio
Edy juga mengaitkan pembentukan Undang-Undang Konsultan Pajak dengan upaya meningkatkan rasio pajak atau tax ratio nasional. Menurutnya, penguatan profesi konsultan pajak dapat menjadi salah satu bagian dari strategi memperkuat sistem perpajakan.
Dalam pandangan tersebut, konsultan pajak merupakan salah satu unsur yang berhubungan langsung dengan wajib pajak dan pemerintah. Karena itu, regulasi profesi diharapkan mampu memperkuat sinergi antara ketiganya dalam pelaksanaan hak dan kewajiban perpajakan.
Pembentukan aturan khusus tersebut tentu tetap membutuhkan pembahasan lebih lanjut antara pemerintah dan DPR. Materi yang disusun perlu memastikan adanya keseimbangan antara kepentingan profesi, perlindungan wajib pajak, serta kebutuhan pemerintah dalam membangun sistem perpajakan yang efektif dan akuntabel.
Aspek yang Perlu Diatur dalam Undang-Undang Konsultan Pajak
Jika gagasan pembentukan Undang-Undang Konsultan Pajak ditindaklanjuti, sejumlah aspek penting perlu dipertimbangkan dalam penyusunannya. Pengaturan dapat mencakup pola hubungan antara konsultan pajak dengan fiskus dan wajib pajak, lingkup pekerjaan, hak dan kewajiban profesi, mekanisme pembinaan, hingga pertanggungjawaban ketika terjadi sengketa atau tindak pidana di bidang perpajakan.
Pengaturan tersebut penting agar batas kewenangan dan tanggung jawab konsultan pajak dapat diketahui secara jelas. Dengan demikian, terdapat pedoman bagi profesi ketika menjalankan layanan sekaligus mekanisme pertanggungjawaban apabila terjadi pelanggaran.
Selain itu, pembentukan undang-undang khusus dapat menjadi kesempatan untuk menyelaraskan standar kompetensi dan kode etik profesi sehingga kualitas layanan konsultan pajak dapat lebih terukur.
Penguatan Profesi Perlu Diikuti Kepastian Hukum
Usulan IKPI mengenai pembentukan undang-undang khusus menunjukkan adanya kebutuhan untuk memberikan landasan hukum yang lebih komprehensif bagi profesi konsultan pajak. Regulasi tersebut diharapkan tidak hanya mengatur keberadaan profesi, tetapi juga memberikan perlindungan kepada wajib pajak dan memperjelas hubungan dengan pemerintah.
Di tengah transformasi perpajakan yang semakin mengandalkan teknologi dan big data, kepastian mengenai kompetensi, kode etik, kewenangan, serta tanggung jawab konsultan pajak menjadi semakin relevan. Aturan yang jelas dapat membantu menciptakan standar pelayanan yang lebih konsisten dan profesional.
Pada akhirnya, pembentukan Undang-Undang Konsultan Pajak perlu ditempatkan sebagai upaya membangun ekosistem perpajakan yang lebih tertib. Kepastian hukum bagi konsultan, perlindungan bagi wajib pajak, dan kepentingan pemerintah perlu dirumuskan secara seimbang agar regulasi yang dihasilkan dapat memberikan manfaat bagi sistem perpajakan secara keseluruhan.
Referensi
Hukumonline, “Usulan Pembentukan Undang-Undang Khusus Bagi Profesi Konsultan Pajak”, 27 Agustus 2026. Sumber tersebut menjadi rujukan utama untuk informasi mengenai usulan IKPI, pernyataan Ketua IKPI Vaudy Starworld, pandangan Sekretaris Umum IKPI Associate Professor Edy Gunawan, serta urgensi pembentukan undang-undang khusus bagi profesi konsultan pajak.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.