Desa Membeli Tanah Apakah Wajib Membayar BPHTB
Rangga Triatmaja
25 Juli 2026
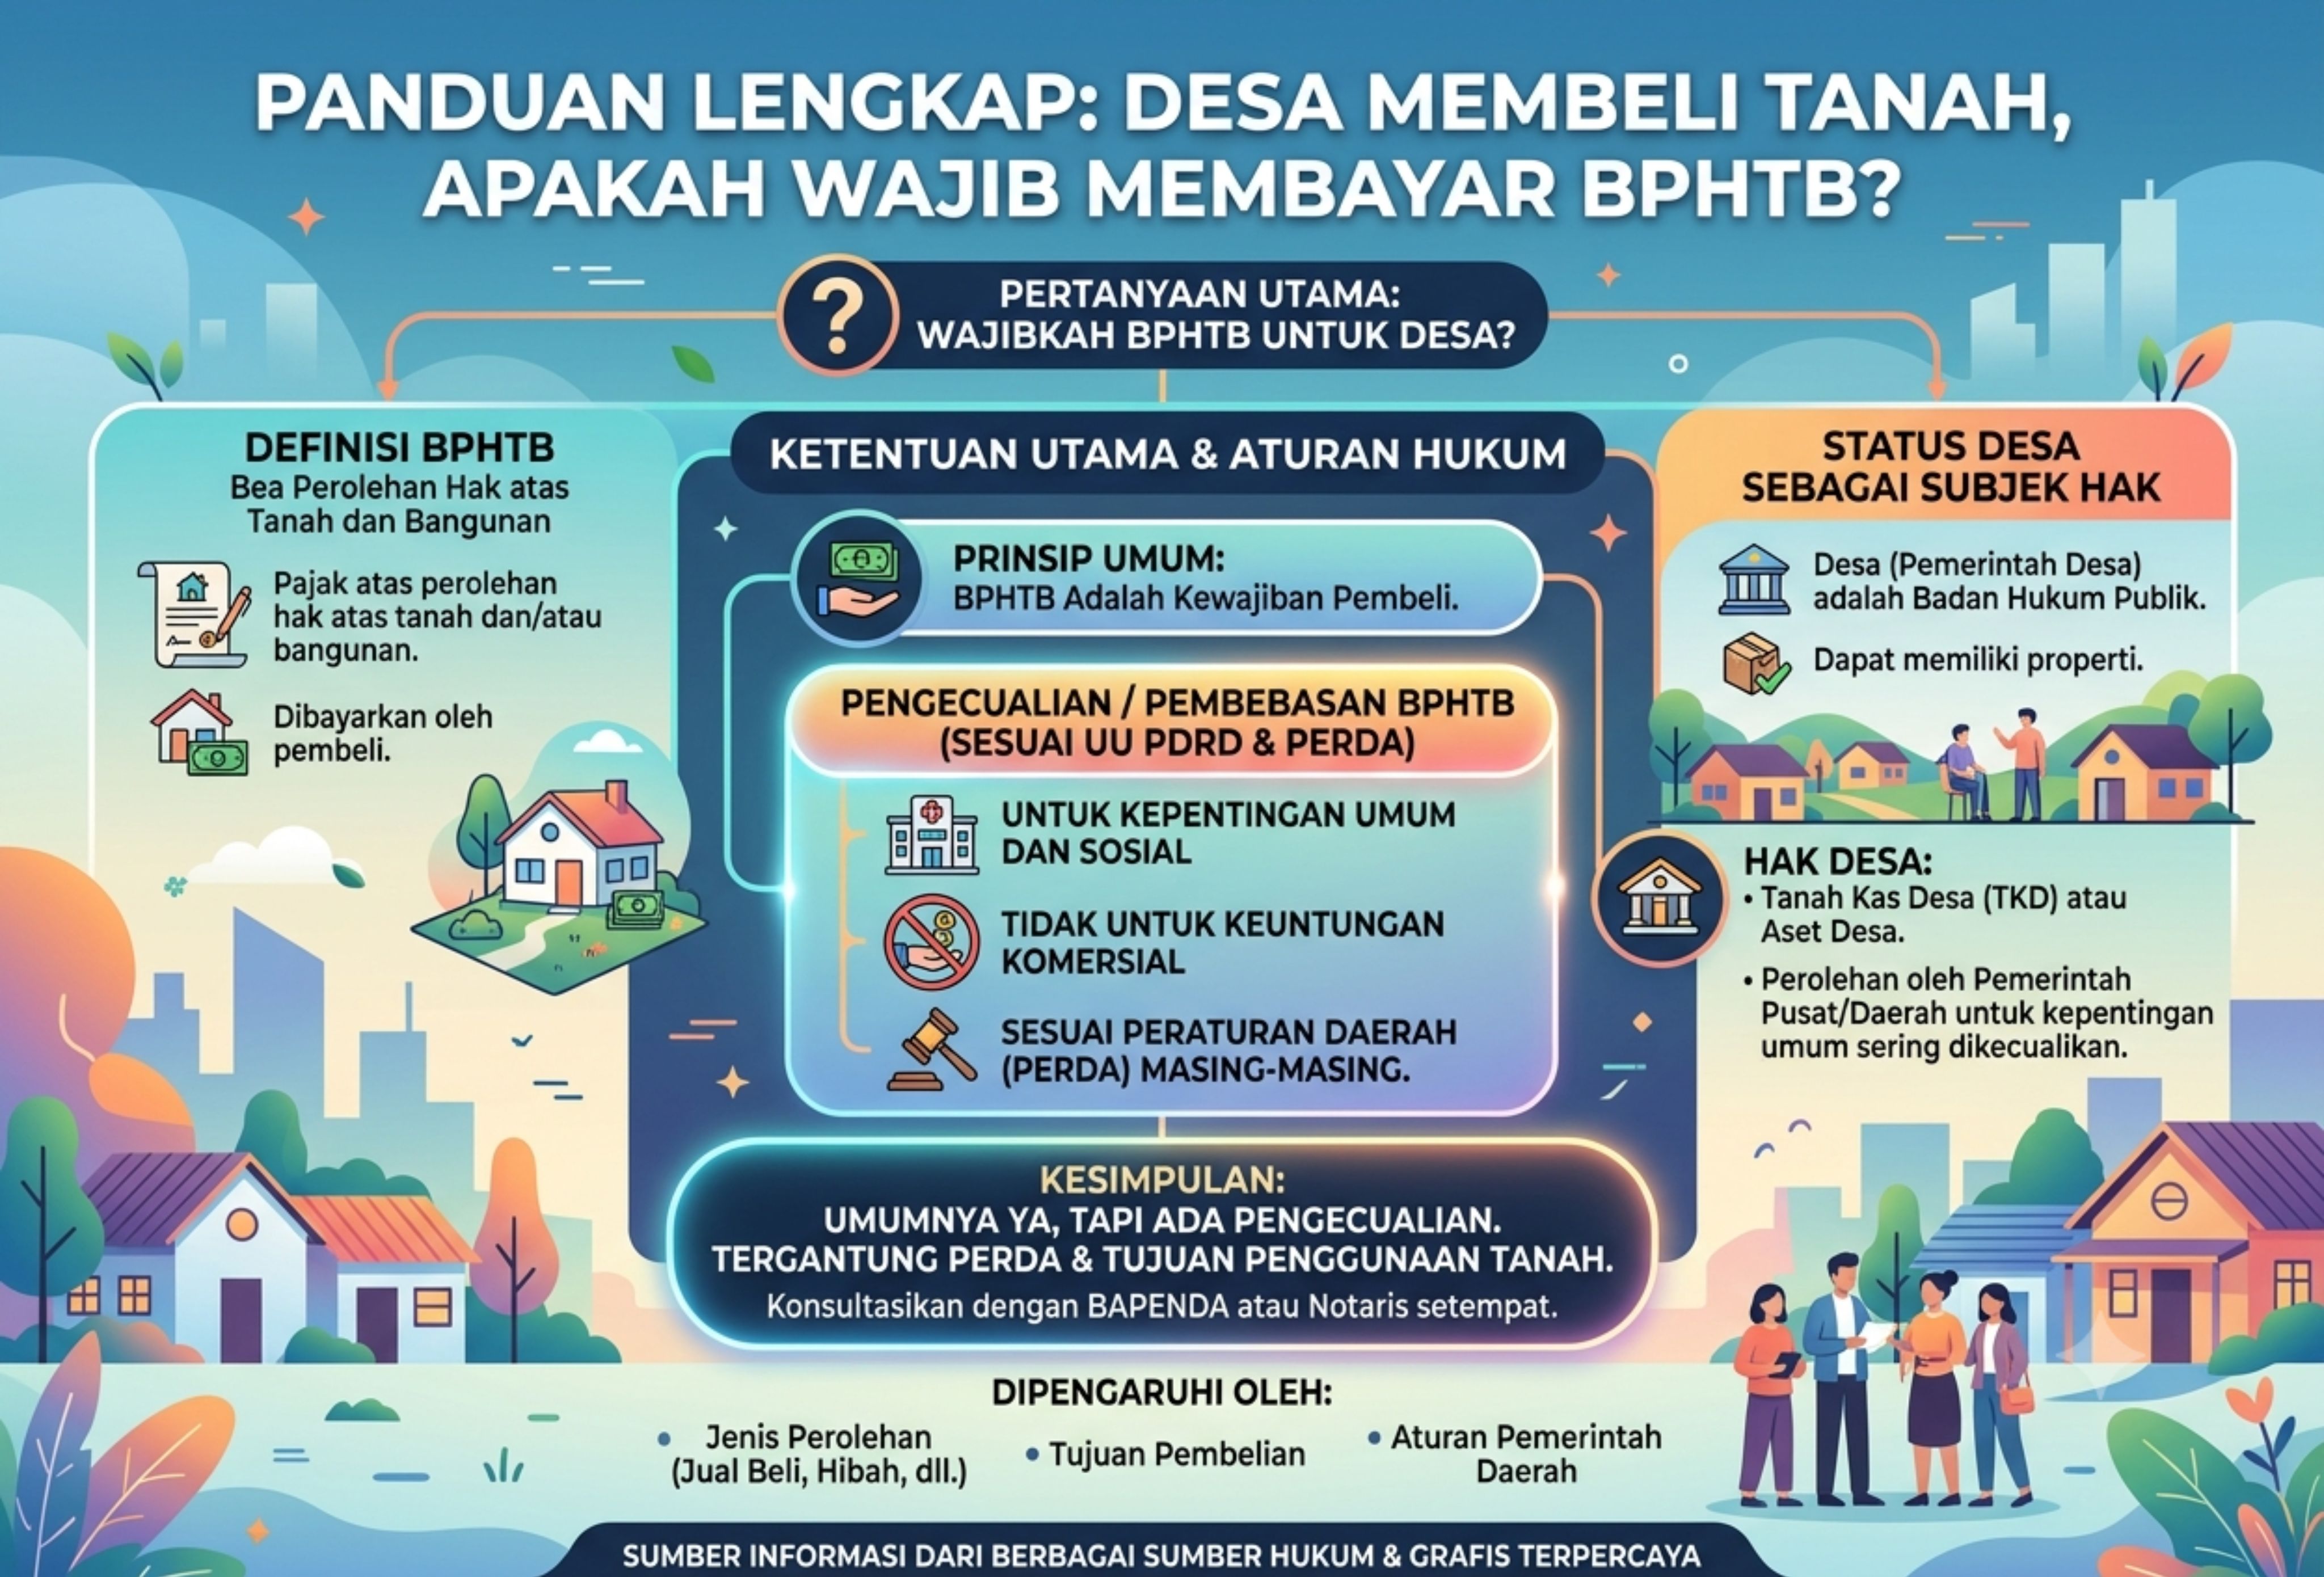
Tanah kas desa merupakan salah satu bentuk kekayaan yang dimiliki desa dan digunakan untuk menunjang penyelenggaraan pemerintahan maupun kepentingan masyarakat. Berdasarkan Undang-Undang Nomor 6 Tahun 2014 tentang Desa sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 3 Tahun 2024, aset desa tidak hanya berupa tanah kas desa, tetapi juga meliputi tanah ulayat, pasar desa, pasar hewan, bangunan desa, hutan milik desa, mata air, pemandian umum, hingga aset lainnya yang sah dimiliki oleh desa.
Sebagai bagian dari aset desa, tanah kas desa dapat berasal dari berbagai sumber. Selain merupakan kekayaan asli desa, tanah tersebut dapat diperoleh melalui pembelian menggunakan Anggaran Pendapatan dan Belanja Desa (APBDes), hibah, bantuan pemerintah pusat maupun pemerintah daerah, serta bantuan dari pihak ketiga yang sah sesuai ketentuan peraturan perundang-undangan.
Ketentuan mengenai pengelolaan kekayaan desa juga ditegaskan dalam Peraturan Menteri Dalam Negeri Nomor 4 Tahun 2007 tentang Pedoman Pengelolaan Kekayaan Desa. Regulasi tersebut menjelaskan bahwa pembelian merupakan salah satu cara yang sah untuk memperoleh tanah kas desa.
Apakah Pembelian Tanah oleh Desa Dikenai BPHTB
Ketika pemerintah desa membeli sebidang tanah untuk dijadikan aset desa, sering muncul pertanyaan apakah transaksi tersebut dikenai Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB).
BPHTB merupakan pajak daerah yang dikenakan atas setiap perolehan hak atas tanah dan/atau bangunan. Berdasarkan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, objek BPHTB meliputi berbagai bentuk perolehan hak, termasuk peralihan hak melalui jual beli.
Namun demikian, undang-undang juga memberikan sejumlah pengecualian terhadap objek BPHTB. Salah satu pengecualian tersebut adalah perolehan hak atas tanah dan/atau bangunan oleh negara yang digunakan untuk penyelenggaraan pemerintahan atau pelaksanaan pembangunan guna kepentingan umum.
Mengapa Desa Tidak Dikenai BPHTB
Pemerintahan desa merupakan bagian dari sistem pemerintahan Negara Kesatuan Republik Indonesia. Hal ini ditegaskan dalam ketentuan mengenai pemerintahan desa yang menyebutkan bahwa pemerintahan desa adalah penyelenggaraan urusan pemerintahan dan kepentingan masyarakat setempat dalam kerangka pemerintahan nasional.
Karena pemerintah desa menjalankan fungsi pemerintahan, maka pembelian tanah yang dilakukan untuk kepentingan penyelenggaraan pemerintahan desa dapat dikategorikan sebagai perolehan hak atas tanah oleh negara untuk penyelenggaraan pemerintahan.
Dengan demikian, transaksi tersebut termasuk dalam kategori yang dikecualikan sebagai objek BPHTB sebagaimana diatur dalam Undang-Undang Nomor 1 Tahun 2022.
Kesimpulan
Pemerintah desa dapat memperoleh tanah kas desa melalui mekanisme pembelian maupun cara lain yang diatur dalam peraturan perundang-undangan. Meskipun pada umumnya transaksi jual beli tanah menjadi objek BPHTB, pembelian tanah yang dilakukan oleh pemerintah desa untuk kepentingan penyelenggaraan pemerintahan tidak dikenai BPHTB karena termasuk dalam pengecualian yang telah ditetapkan oleh undang-undang.
Meskipun demikian, pemerintah desa tetap harus memenuhi seluruh persyaratan administratif dalam proses pengadaan tanah dan memastikan penggunaan tanah tersebut benar-benar diperuntukkan bagi penyelenggaraan pemerintahan atau kepentingan publik sesuai ketentuan hukum yang berlaku.
Sumber:
Artikel ini disusun dari materi hukum yang dipublikasikan oleh Hukumonline berjudul "Desa Beli Tanah, Haruskah Bayar BPHTB?", serta mengacu pada ketentuan dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, Undang-Undang Nomor 6 Tahun 2014 tentang Desa sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 3 Tahun 2024, Peraturan Menteri Dalam Negeri Nomor 4 Tahun 2007 tentang Pedoman Pengelolaan Kekayaan Desa, serta ketentuan terkait dalam Undang-Undang Nomor 6 Tahun 2023 tentang Cipta Kerja.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.