Cara Menghitung Pajak Kosan Berdasarkan Ketentuan Terbaru
Rangga Triatmaja
31 Juli 2026
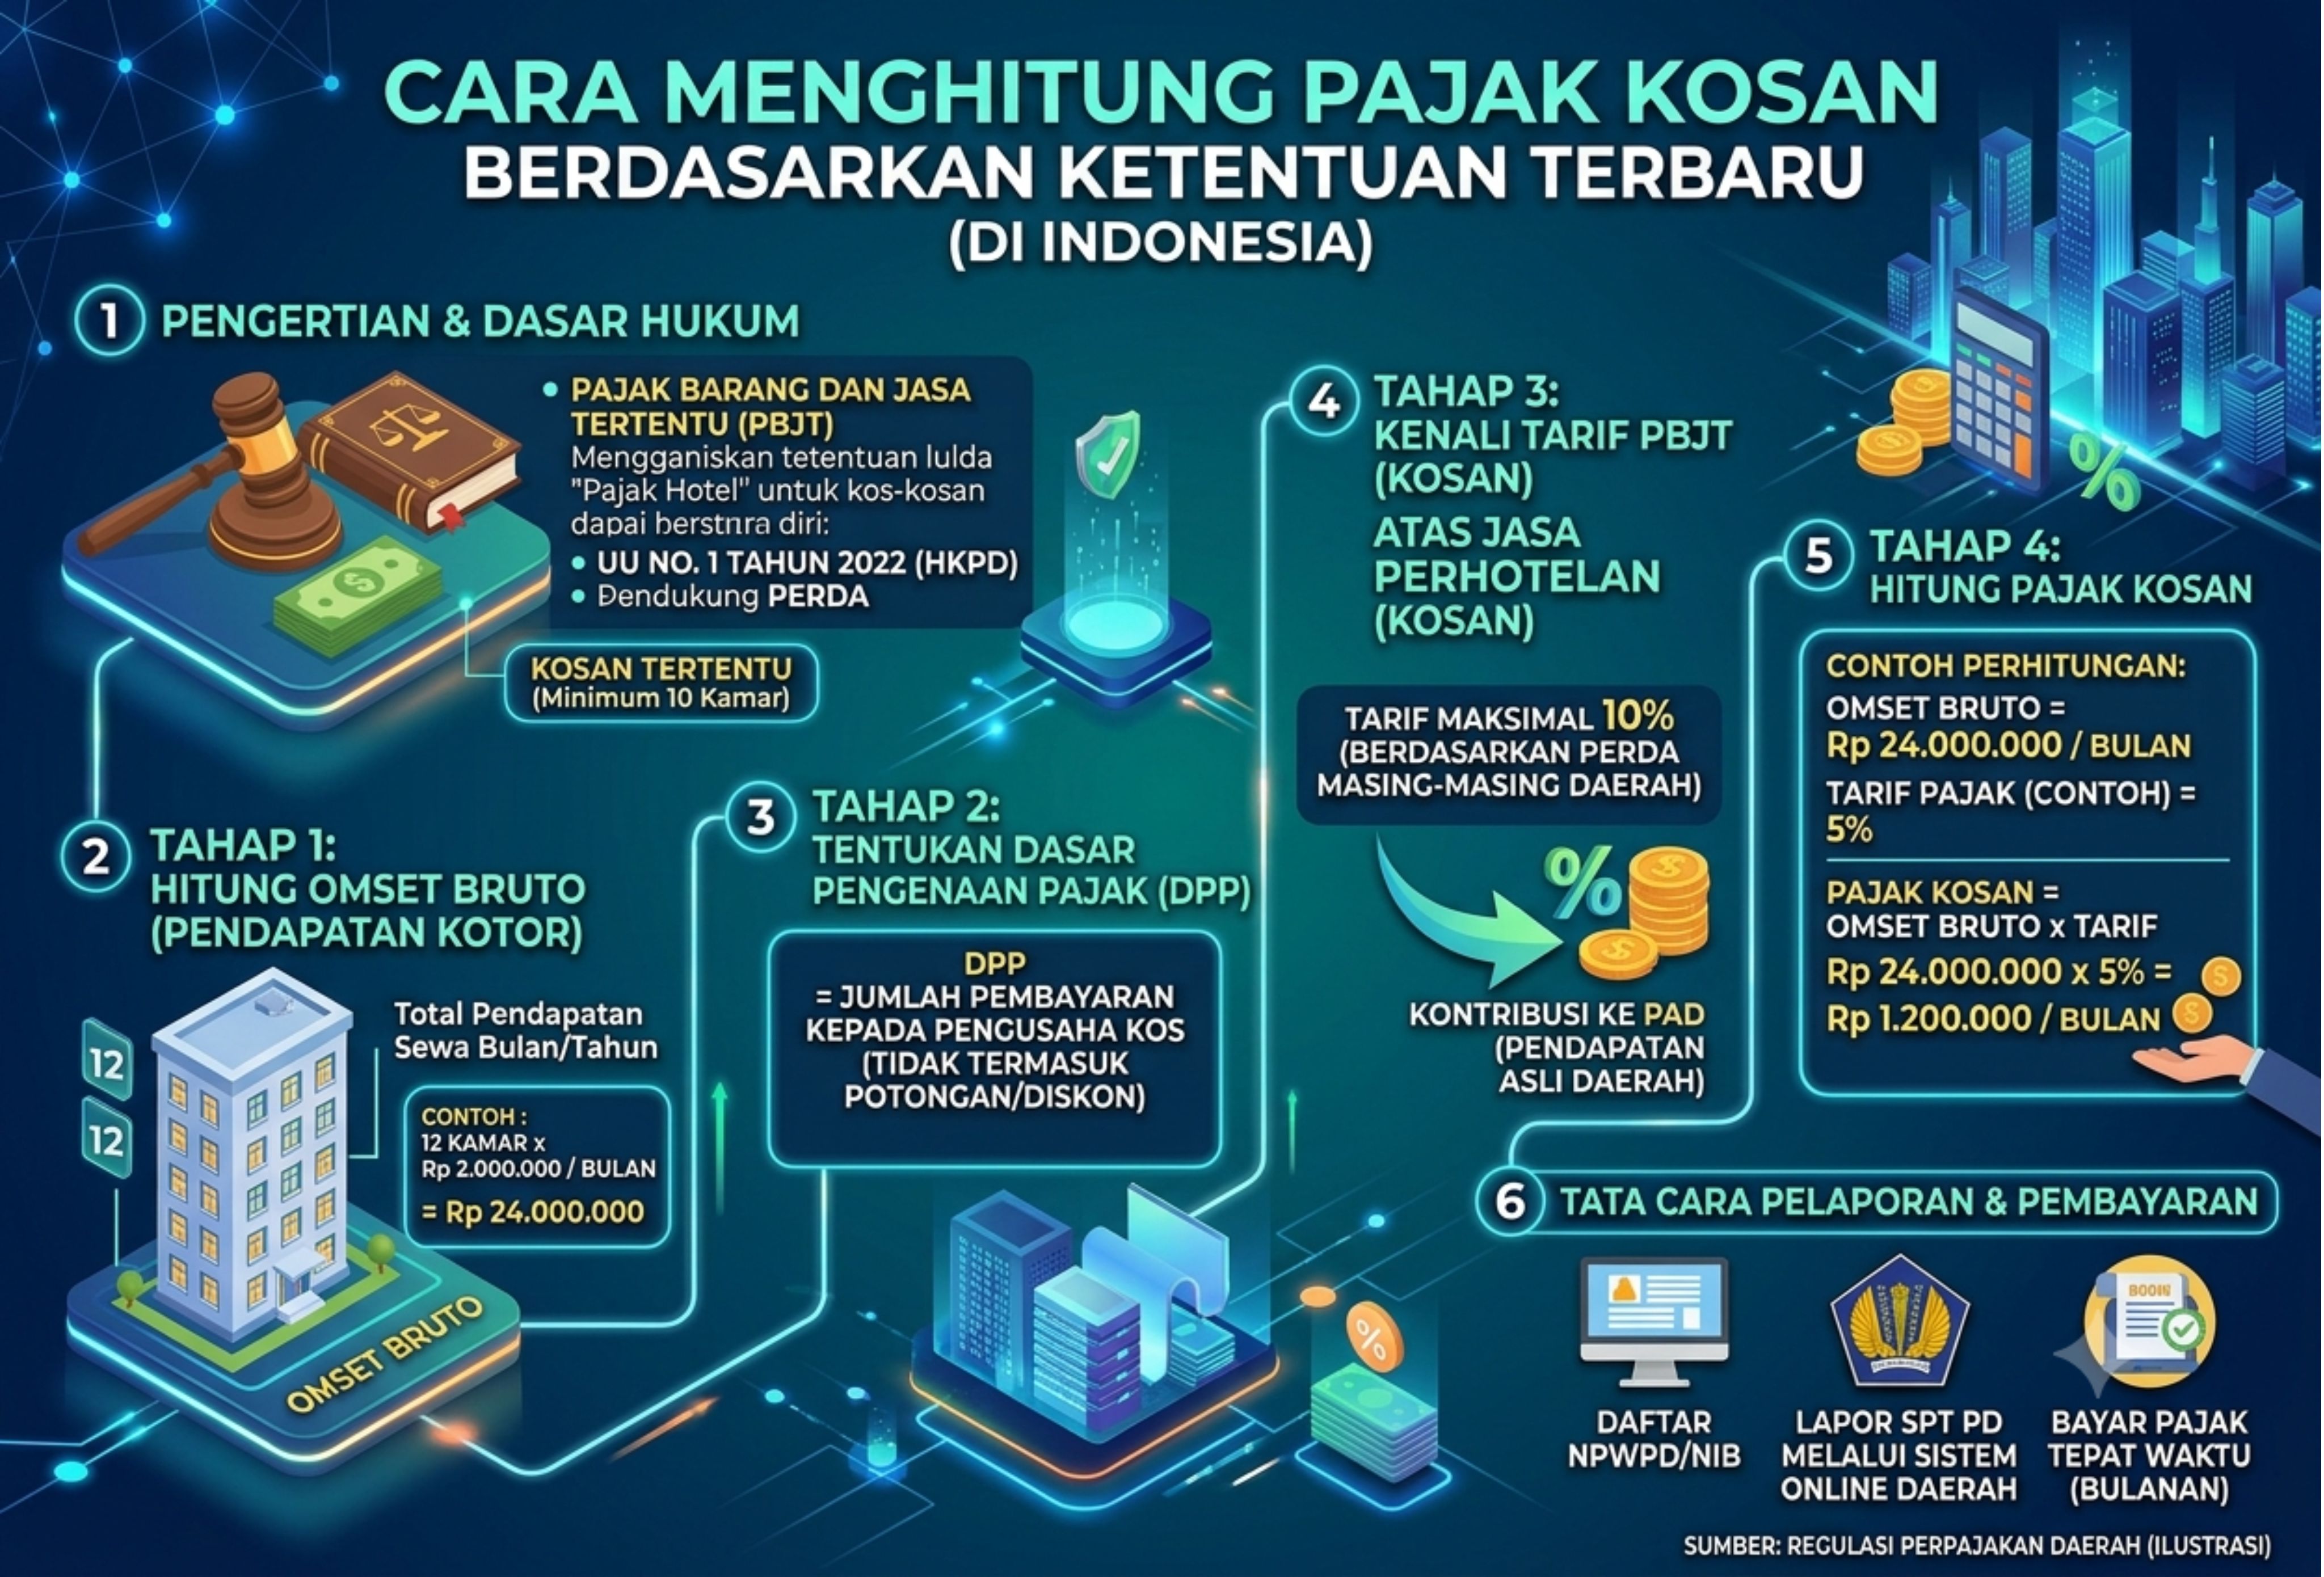
Usaha kosan merupakan salah satu bentuk usaha penyewaan tempat tinggal yang dapat memberikan penghasilan tetap bagi pemiliknya. Dalam perspektif perpajakan di Indonesia, penghasilan dari usaha kos termasuk objek Pajak Penghasilan (PPh) sehingga wajib dilaporkan dan dikenai pajak sesuai ketentuan yang berlaku. Namun, besaran pajak yang harus dibayar bergantung pada karakteristik usaha, jumlah omzet, serta skema perpajakan yang digunakan oleh wajib pajak.
Berikut penjelasan mengenai cara menghitung pajak kosan berdasarkan peraturan perpajakan yang berlaku.
Apa Itu Usaha Kosan?
Secara umum, kosan adalah tempat tinggal yang disewakan kepada penyewa dalam jangka waktu tertentu, umumnya bulanan atau tahunan. Berbeda dengan hotel atau penginapan harian, usaha kos lebih banyak ditujukan sebagai hunian jangka panjang.
Dalam praktik perpajakan, persewaan kamar kos yang dilakukan lebih dari satu bulan pada dasarnya termasuk penghasilan dari persewaan bangunan. Sementara itu, apabila penyewaan dilakukan dalam jangka pendek dengan layanan layaknya hotel, maka dapat dikategorikan sebagai jasa perhotelan yang memiliki ketentuan pajak tersendiri.
Apakah Penghasilan Kosan Dikenai Pajak?
Ya. Penghasilan dari usaha kos merupakan objek Pajak Penghasilan (PPh).
Berdasarkan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan yang mengubah ketentuan dalam Undang-Undang Pajak Penghasilan, setiap tambahan kemampuan ekonomis yang diterima wajib pajak, termasuk penghasilan dari persewaan harta berupa tanah dan/atau bangunan, merupakan objek pajak.
Artinya, uang sewa yang diterima dari penyewa kamar kos wajib diperhitungkan sebagai penghasilan yang dikenai PPh sesuai ketentuan perpajakan.
Jenis Pajak yang Berlaku untuk Usaha Kos
1. PPh Final atas Persewaan Tanah dan/atau Bangunan
Peraturan Pemerintah Nomor 34 Tahun 2017 mengatur bahwa penghasilan dari persewaan tanah dan/atau bangunan dikenai PPh Final sebesar 10% dari jumlah bruto nilai sewa.
Jumlah bruto tersebut meliputi seluruh pembayaran yang diterima pemilik kos, termasuk apabila terdapat biaya layanan, biaya keamanan, biaya kebersihan, maupun fasilitas lain yang dibebankan kepada penyewa.
Sebagai contoh, apabila pemilik kos menerima pendapatan sewa sebesar Rp30 juta dalam satu bulan, maka PPh Final yang terutang berdasarkan PP 34 Tahun 2017 adalah:
PPh Final = 10% × Rp30.000.000 = Rp3.000.000
Pajak tersebut disetor sendiri oleh pemilik usaha sebagai pihak yang memperoleh penghasilan.
Fasilitas Pajak bagi Wajib Pajak dengan Omzet Tertentu
Selain ketentuan PPh Final 10%, pemerintah juga memberikan fasilitas perpajakan bagi wajib pajak dengan omzet tertentu melalui Peraturan Pemerintah Nomor 55 Tahun 2022.
Fasilitas ini berlaku bagi:
- Wajib Pajak Orang Pribadi.
- Badan usaha tertentu seperti CV, Firma, Koperasi, PT, maupun BUM Desa.
Syarat utamanya adalah memiliki peredaran bruto tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Apabila memenuhi syarat tersebut, penghasilan dari usaha dapat dikenai PPh Final sebesar 0,5%.
Penghasilan Sampai Rp500 Juta Tidak Dikenai Pajak
Khusus bagi Wajib Pajak Orang Pribadi yang menggunakan skema PPh Final 0,5%, pemerintah memberikan fasilitas tambahan berupa bagian omzet sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh.
Artinya, pajak baru mulai dihitung setelah omzet kumulatif selama satu tahun melampaui Rp500 juta.
Ketentuan ini menjadi salah satu bentuk insentif bagi pelaku usaha kecil, termasuk pemilik usaha kos berskala mikro dan kecil.
Cara Menghitung Pajak Kosan
Secara sederhana, langkah menghitung pajak usaha kos adalah sebagai berikut.
Langkah Pertama
Hitung seluruh penghasilan bruto dari usaha kos selama satu tahun.
Misalnya:
- Jumlah kamar: 10 kamar
- Tarif sewa: Rp5.000.000 per kamar per bulan
Maka omzet bulanan adalah:
10 × Rp5.000.000 = Rp50.000.000
Dalam satu tahun:
Rp50.000.000 × 12 = Rp600.000.000
Langkah Kedua
Kurangi dengan bagian omzet yang tidak dikenai PPh sebesar Rp500 juta.
Rp600.000.000 − Rp500.000.000 = Rp100.000.000
Langkah Ketiga
Hitung PPh Final sebesar 0,5%.
0,5% × Rp100.000.000 = Rp500.000
Dengan demikian, total PPh Final yang harus dibayar selama satu tahun adalah Rp500.000.
Karena omzet baru melewati Rp500 juta pada bulan Oktober, maka pajak mulai dikenakan terhadap omzet setelah batas tersebut terlampaui, yaitu pada bulan November dan Desember.
Apabila omzet pada kedua bulan tersebut masing-masing Rp50 juta, maka pajak yang harus dibayar setiap bulan adalah:
0,5% × Rp50.000.000 = Rp250.000
Sehingga:
- Pajak bulan November = Rp250.000
- Pajak bulan Desember = Rp250.000
Total pajak setahun = Rp500.000.
Bagaimana Cara Membayar Pajak Kos?
Bagi wajib pajak yang menggunakan skema PPh Final 0,5%, penyetoran pajak dilakukan secara mandiri setiap bulan sesuai omzet yang diperoleh pada masa pajak tersebut.
Pembayaran dilakukan melalui sistem administrasi perpajakan Direktorat Jenderal Pajak (DJP), sedangkan pelaporan dilakukan sesuai ketentuan perpajakan yang berlaku.
Pemilik usaha juga perlu memastikan bahwa masa penggunaan tarif PPh Final 0,5% masih berlaku sesuai batas waktu yang ditentukan dalam PP Nomor 55 Tahun 2022.
Kesimpulan
Penghasilan dari usaha kos pada dasarnya merupakan objek Pajak Penghasilan. Pemilik usaha kos dapat dikenai PPh Final sebesar 10% atas persewaan tanah dan/atau bangunan sesuai PP Nomor 34 Tahun 2017. Namun, bagi wajib pajak dengan omzet tidak melebihi Rp4,8 miliar per tahun, tersedia fasilitas PPh Final sebesar 0,5% berdasarkan PP Nomor 55 Tahun 2022.
Khusus Wajib Pajak Orang Pribadi, bagian omzet hingga Rp500 juta dalam satu tahun pajak tidak dikenai PPh. Oleh karena itu, pemilik usaha kos perlu memahami skema perpajakan yang berlaku agar dapat menghitung, menyetor, dan melaporkan pajaknya secara tepat sesuai ketentuan.
Dasar Hukum
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah.
- Peraturan Pemerintah Nomor 34 Tahun 2017 tentang Pajak Penghasilan atas Penghasilan dari Persewaan Tanah dan/atau Bangunan.
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan.
Referensi
Artikel ini disusun dengan ketentuan dalam Undang-Undang Nomor 7 Tahun 2021, Undang-Undang Nomor 1 Tahun 2022, Peraturan Pemerintah Nomor 34 Tahun 2017, Peraturan Pemerintah Nomor 55 Tahun 2022, informasi resmi Direktorat Jenderal Pajak (DJP), serta artikel Hukumonline berjudul Cara Menghitung Pajak Kosan sebagai referensi bacaan mengenai penerapan ketentuan perpajakan pada usaha kos.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.