Bolehkah Transfer Data Nasabah Antar Bank
Rangga Triatmaja
23 September 2026
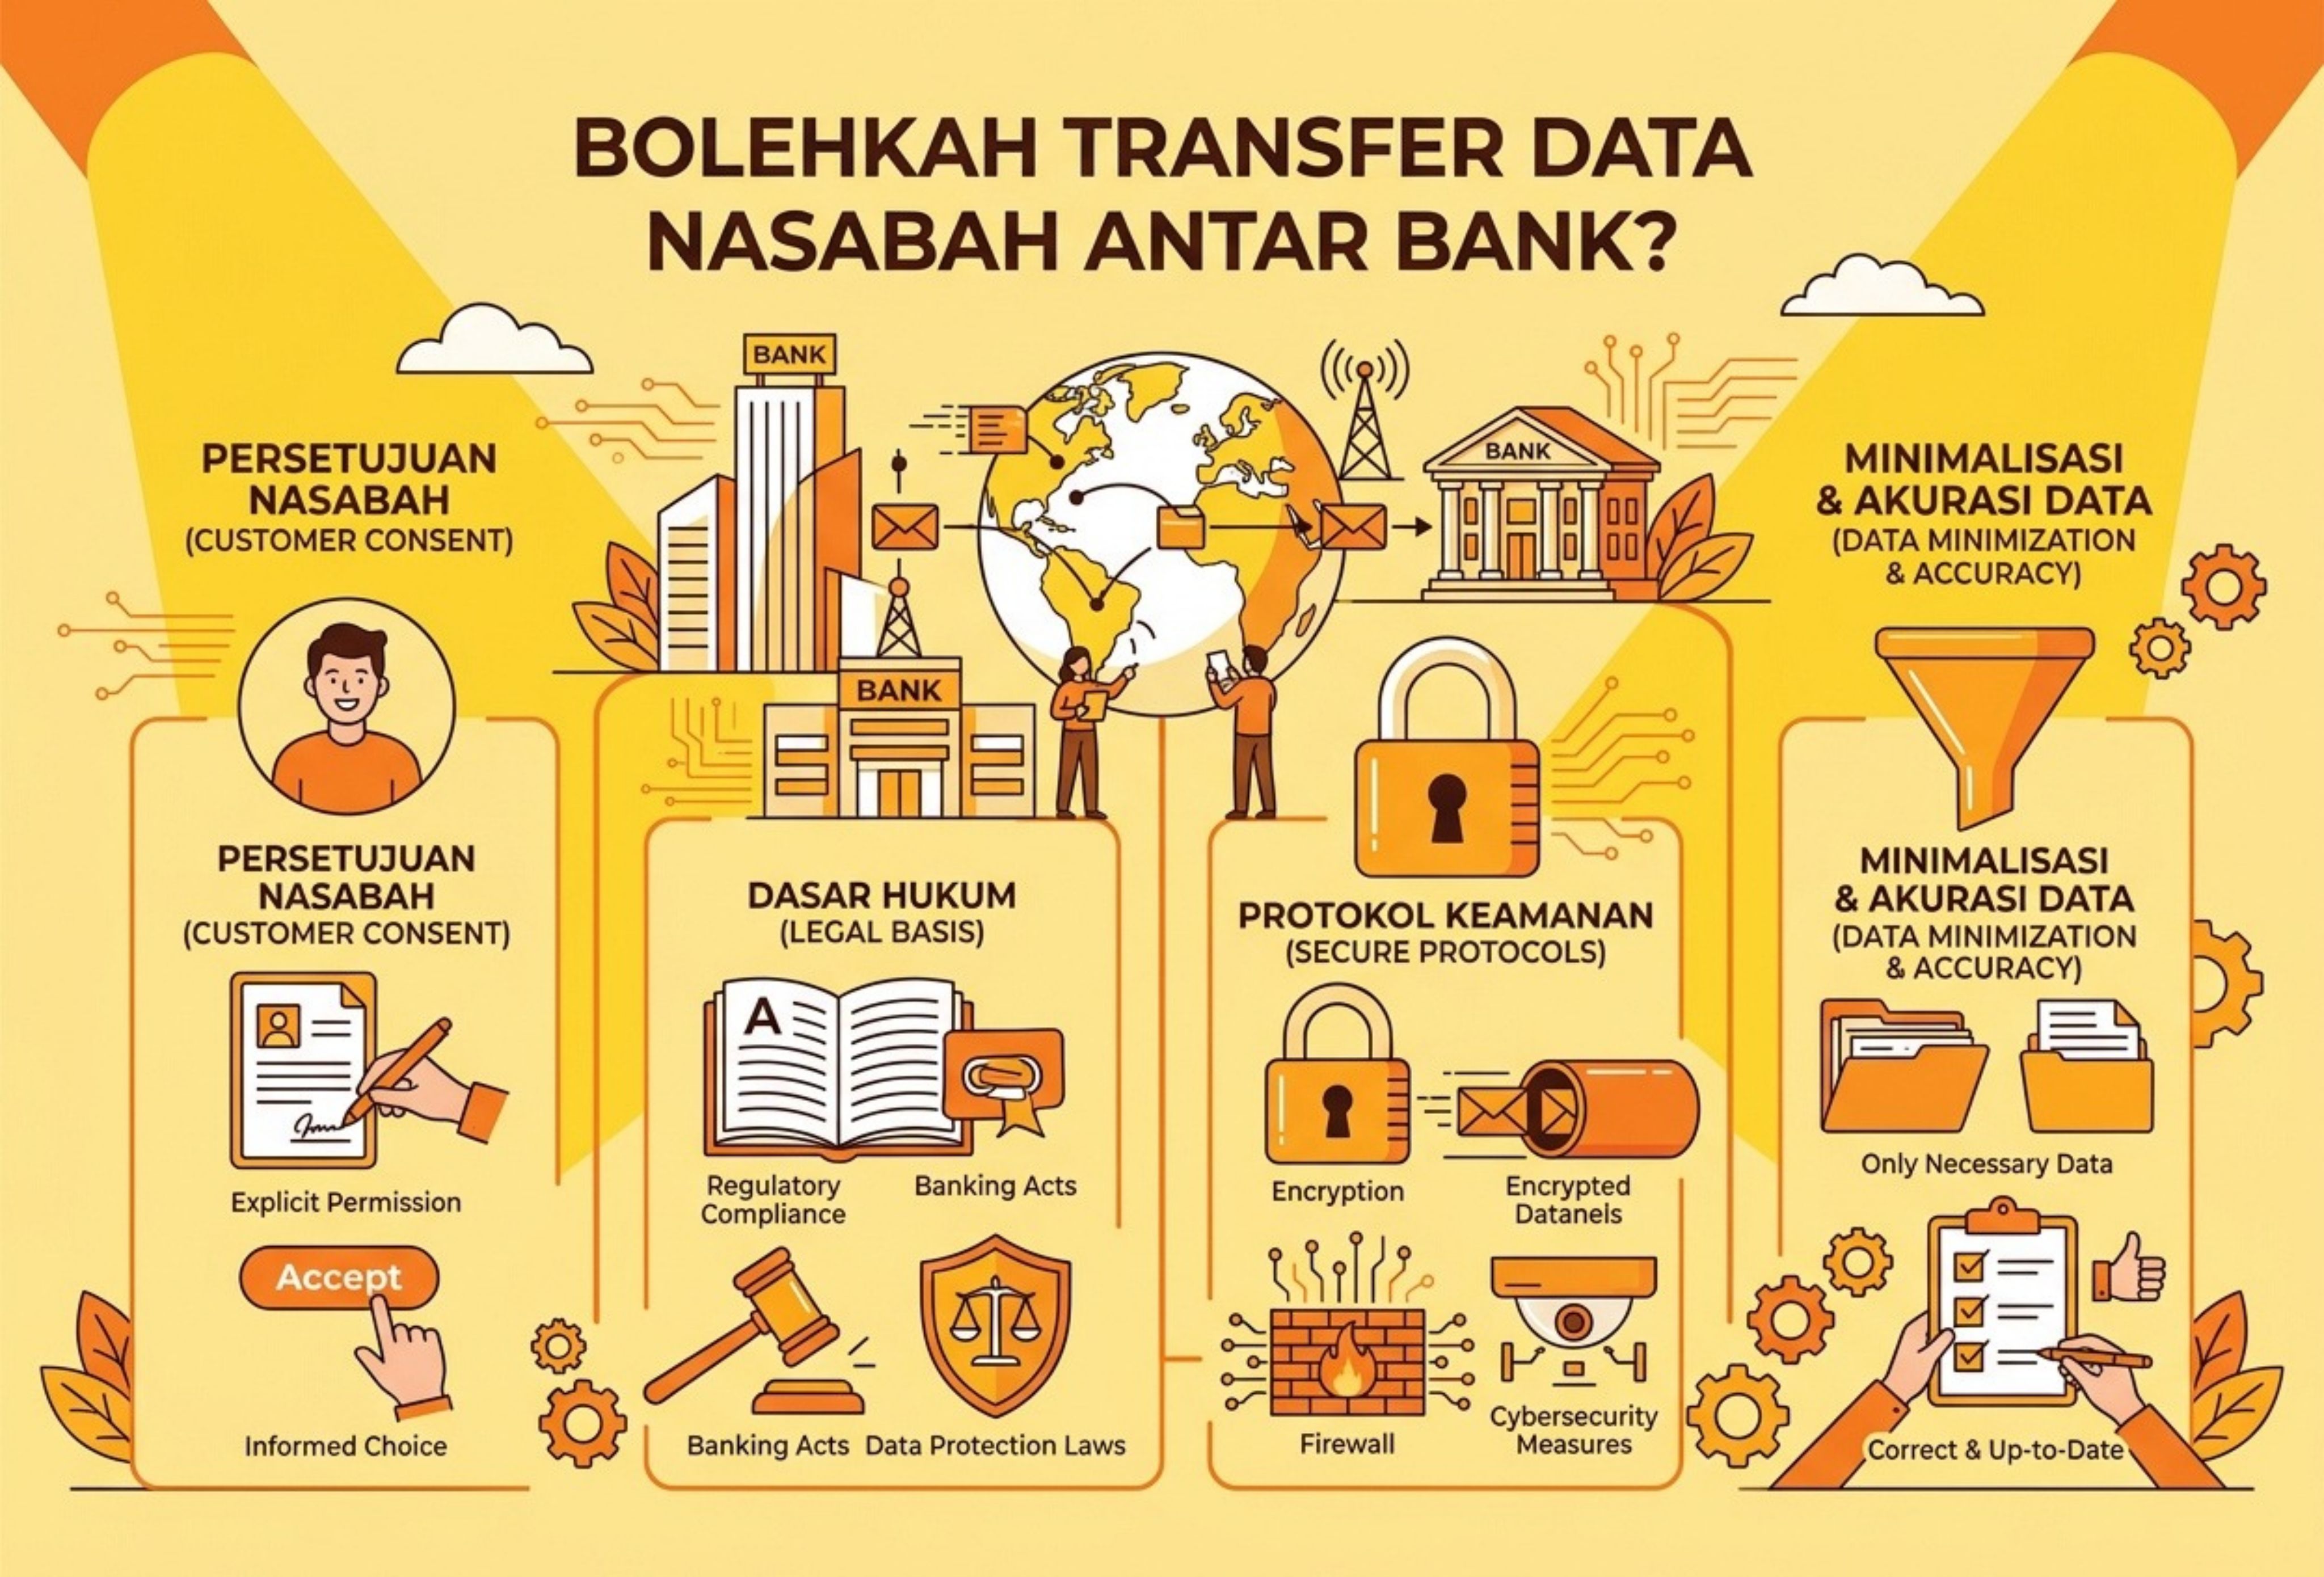
Pertukaran data nasabah antarbank menjadi hal yang perlu diperhatikan karena berkaitan dengan dua aspek penting, yaitu rahasia bank dan pelindungan data pribadi. Pada dasarnya, bank memiliki kewajiban menjaga kerahasiaan informasi nasabah. Namun, kewajiban tersebut memiliki sejumlah pengecualian yang memungkinkan informasi tertentu dipertukarkan dengan bank lain berdasarkan ketentuan hukum.
Aturan mengenai rahasia bank saat ini antara lain terdapat dalam Undang-Undang Perbankan dan Peraturan Otoritas Jasa Keuangan Nomor 44 Tahun 2024 tentang Rahasia Bank (POJK 44/2024). Sementara itu, aspek pemrosesan dan transfer data pribadi juga tunduk pada Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi (UU PDP) beserta peraturan pelaksanaannya.
Rahasia Bank dan Informasi Nasabah
Berdasarkan Pasal 1 angka 11 POJK 44/2024, rahasia bank merupakan informasi yang berkaitan dengan keterangan mengenai nasabah penyimpan dan simpanannya, serta nasabah investor dan investasinya.
Bank dan pihak terafiliasi pada dasarnya memiliki kewajiban untuk menjaga kerahasiaan informasi tersebut. Kewajiban ini tetap berlaku ketika seseorang memiliki lebih dari satu kedudukan sebagai nasabah, misalnya sebagai nasabah penyimpan sekaligus nasabah debitur atau sebagai nasabah investor sekaligus penerima fasilitas.
Dengan demikian, informasi mengenai nasabah tidak dapat diberikan secara bebas kepada pihak lain. Pengungkapan informasi harus dilakukan berdasarkan kondisi dan tujuan yang diperbolehkan oleh peraturan perundang-undangan.
Dalam Kondisi Apa Rahasia Bank Dapat Dikecualikan?
POJK 44/2024 mengatur sejumlah keadaan yang menjadi pengecualian terhadap kewajiban merahasiakan informasi nasabah. Salah satunya adalah tukar-menukar informasi antarbank.
Selain itu, pengecualian kewajiban rahasia bank dapat berlaku untuk beberapa kepentingan, antara lain:
- Kepentingan peradilan dalam perkara perdata antara bank dan nasabah, antara nasabah dengan nasabah, maupun perkara yang berkaitan dengan nasabah;
- Kepentingan peradilan dalam perkara pidana;
- Permintaan kurator berdasarkan putusan pengadilan niaga mengenai kepailitan atau permintaan likuidator dalam rangka pemberesan harta;
- Permintaan, persetujuan, atau kuasa tertulis dari nasabah penyimpan dan/atau nasabah investor;
- Permintaan ahli waris yang sah dari nasabah yang telah meninggal dunia;
- Pertukaran informasi antarbank;
- Pemenuhan bantuan timbal balik dalam masalah pidana;
- Permintaan informasi keuangan untuk kepentingan perpajakan sesuai peraturan perundang-undangan;
- Kepentingan instansi lain untuk penyelenggaraan negara dan kepentingan umum sesuai tugas serta kewenangannya;
- Pelaksanaan tugas lembaga penjamin simpanan dan resolusi;
- Pelaksanaan perjanjian kerja sama antarotoritas negara yang bersifat resiprokal; dan
- Penyelesaian piutang yang telah diserahkan kepada panitia urusan piutang negara.
Dari ketentuan tersebut dapat diketahui bahwa transfer atau pertukaran informasi nasabah antarbank pada prinsipnya diperbolehkan. Namun, izin tersebut bukan berarti bank dapat memberikan seluruh informasi nasabah secara bebas.
Tujuan Transfer Data Nasabah Antarbank
Pasal 23 POJK 44/2024 mengatur bahwa direksi bank atau pihak yang setara dapat memberitahukan rahasia bank kepada bank lain dalam rangka pertukaran informasi.
Pertukaran tersebut hanya dapat dilakukan untuk tujuan tertentu, yaitu:
- Pelaksanaan audit internal bank atau penerapan manajemen risiko;
- Pencegahan terulangnya tindak pidana yang pernah terjadi pada bank;
- Efisiensi pertukaran data dalam suatu kelompok usaha, termasuk untuk kepentingan sinergi perbankan;
- Penggabungan usaha atau rencana penggabungan usaha bank maupun perusahaan induk keuangannya dengan perusahaan yang mempunyai hubungan kepemilikan, termasuk pengambilalihan, peleburan, integrasi, atau pemisahan;
- Pertukaran informasi dalam konglomerasi keuangan sesuai dengan ketentuan OJK mengenai program anti pencucian uang, pencegahan pendanaan terorisme, dan pencegahan pendanaan proliferasi senjata pemusnah massal di sektor jasa keuangan; dan
- Penanganan tindak pidana di sektor keuangan.
Dengan demikian, pertukaran informasi antarbank memiliki tujuan yang terbatas dan tidak dapat digunakan untuk kepentingan apa pun.
Pertukaran informasi dapat dilakukan secara langsung antarbank atau menggunakan infrastruktur pengelolaan data secara terintegrasi yang difasilitasi oleh OJK.
Bank Penerima Tetap Wajib Menjaga Kerahasiaan Data
Bank yang menerima informasi dari bank lain tidak berarti memperoleh kebebasan untuk menggunakan atau menyebarkan informasi tersebut.
POJK 44/2024 tetap mewajibkan bank penerima untuk merahasiakan informasi yang diterimanya. Artinya, perlindungan terhadap informasi nasabah tetap harus dijaga meskipun data tersebut telah berpindah dari satu bank ke bank lainnya.
Selain itu, pertukaran informasi antarbank tidak boleh dilakukan untuk kepentingan pemasaran.
Ketentuan ini menunjukkan bahwa pengecualian terhadap rahasia bank tidak dapat dijadikan dasar bagi bank untuk saling bertukar data nasabah demi menawarkan produk atau layanan secara komersial tanpa memperhatikan ketentuan yang berlaku.
Sanksi Jika Pertukaran Informasi Dilakukan di Luar Ketentuan
Bank yang melakukan pertukaran informasi tidak sesuai dengan tujuan yang diperbolehkan dapat dikenai sanksi administratif.
Berdasarkan POJK 44/2024, sanksi tersebut dapat diberikan secara bertahap, mulai dari teguran tertulis hingga penurunan penilaian faktor tata kelola dalam penilaian tingkat kesehatan bank.
Selain terhadap bank, pihak utama bank juga dapat dikenai sanksi administratif berupa larangan menjadi pihak utama sesuai dengan ketentuan OJK mengenai penilaian kembali bagi pihak utama lembaga jasa keuangan.
Karena itu, pertukaran informasi nasabah antarbank harus dilakukan dengan memperhatikan tujuan, prosedur, serta batasan yang ditetapkan dalam regulasi.
Data Nasabah Juga Dilindungi sebagai Data Pribadi
Selain berkaitan dengan rahasia bank, informasi nasabah juga dapat termasuk data pribadi yang mendapat perlindungan berdasarkan UU PDP.
Salah satu kategori data pribadi yang bersifat spesifik adalah data keuangan pribadi. Data tersebut mencakup informasi mengenai jumlah simpanan pada bank, seperti tabungan dan deposito, serta data kartu kredit.
Dengan demikian, ketika bank melakukan pertukaran informasi nasabah, kegiatan tersebut tidak hanya perlu dilihat dari perspektif rahasia bank, tetapi juga dari perspektif pelindungan data pribadi.
Transfer Data Antarbank Termasuk Pemrosesan Data Pribadi
UU PDP mendefinisikan pemrosesan data pribadi secara luas. Kegiatannya mencakup pemerolehan dan pengumpulan, pengolahan dan penganalisisan, penyimpanan, perbaikan dan pembaruan, penampilan, pengumuman, transfer, penyebarluasan atau pengungkapan, hingga penghapusan atau pemusnahan data.
Oleh karena itu, pertukaran informasi nasabah dari satu bank kepada bank lain dapat termasuk kegiatan transfer data pribadi.
Dalam melakukan transfer tersebut, bank perlu memiliki dasar pemrosesan data pribadi yang sesuai dengan ketentuan hukum.
Apa Saja Dasar Pemrosesan Data Pribadi?
Pasal 20 ayat (1) UU PDP mengatur beberapa dasar yang dapat digunakan untuk melakukan pemrosesan data pribadi, yaitu:
- Persetujuan yang sah secara eksplisit dari subjek data pribadi untuk satu atau beberapa tujuan tertentu yang telah disampaikan;
- Pemenuhan kewajiban berdasarkan perjanjian ketika subjek data pribadi menjadi salah satu pihak atau ketika pemrosesan dilakukan untuk memenuhi permintaannya sebelum perjanjian dibuat;
- Pemenuhan kewajiban hukum pengendali data pribadi berdasarkan peraturan perundang-undangan;
- Pemenuhan kepentingan vital subjek data pribadi;
- Pelaksanaan tugas dalam rangka kepentingan umum, pelayanan publik, atau pelaksanaan kewenangan pengendali data pribadi berdasarkan peraturan perundang-undangan; dan/atau
- Pemenuhan kepentingan yang sah lainnya dengan memperhatikan tujuan, kebutuhan, serta keseimbangan kepentingan pengendali data pribadi dan hak subjek data pribadi.
Dalam konteks pertukaran informasi antarbank, dasar pemrosesan dapat bergantung pada tujuan dan keadaan transfer data tersebut. Dalam naskah sumber, dasar yang relevan antara lain persetujuan, pemenuhan kewajiban hukum, pelaksanaan kepentingan umum, atau kepentingan sah lainnya sesuai ketentuan UU PDP.
Ketentuan Transfer Data Pribadi kepada Pihak Lain
UU PDP memungkinkan pengendali data pribadi melakukan transfer data pribadi kepada pengendali data lainnya dengan tetap menerapkan prinsip pelindungan data pribadi.
Apabila pemrosesan menggunakan dasar persetujuan, bank perlu memberikan informasi yang memadai kepada nasabah. Informasi tersebut antara lain mencakup:
- Legalitas pemrosesan data pribadi;
- Tujuan pemrosesan;
- Jenis dan relevansi data pribadi yang diproses;
- Jangka waktu penyimpanan dokumen yang memuat data pribadi;
- Rincian informasi yang dikumpulkan;
- Jangka waktu pemrosesan data; dan
- Hak subjek data pribadi.
Ketentuan tersebut menunjukkan bahwa persetujuan pemrosesan data bukan sekadar formalitas. Nasabah perlu mengetahui bagaimana data pribadinya digunakan dan untuk tujuan apa data tersebut diproses.
Perhatikan Persetujuan Saat Membuka Rekening
Dalam praktiknya, persetujuan mengenai pemrosesan dan pemberian data kepada pihak lain dapat tercantum dalam syarat dan ketentuan atau dokumen persetujuan pemrosesan data yang diberikan ketika nasabah membuka rekening.
Karena itu, calon nasabah maupun nasabah perlu membaca dengan cermat ketentuan yang berkaitan dengan pemrosesan data pribadi sebelum memberikan persetujuan.
Hal ini menjadi semakin penting karena data perbankan dapat mencakup informasi keuangan yang bersifat spesifik dan memiliki tingkat perlindungan tertentu berdasarkan UU PDP.
Jadi, Bolehkah Bank Transfer Data Nasabah ke Bank Lain?
Pada prinsipnya, bank diperbolehkan melakukan pertukaran informasi nasabah dengan bank lain, tetapi hanya dalam kondisi dan untuk tujuan yang diperbolehkan oleh peraturan perundang-undangan.
POJK 44/2024 secara khusus memasukkan tukar-menukar informasi antarbank sebagai salah satu pengecualian terhadap kewajiban rahasia bank. Namun, pertukaran tersebut memiliki tujuan yang terbatas, antara lain untuk audit internal, manajemen risiko, pencegahan tindak pidana tertentu, kebutuhan sinergi dalam kelompok usaha, transaksi korporasi tertentu, pertukaran informasi dalam konglomerasi keuangan, dan penanganan tindak pidana di sektor keuangan.
Di sisi lain, apabila informasi tersebut merupakan data pribadi, bank juga harus memperhatikan ketentuan UU PDP dan PP 33/2026. Transfer data perlu dilakukan berdasarkan dasar pemrosesan yang sah serta dengan menerapkan prinsip pelindungan data pribadi.
Dengan demikian, pertukaran data nasabah antarbank bukan tindakan yang dilarang secara mutlak, tetapi juga bukan kewenangan yang dapat digunakan tanpa batas. Bank tetap harus memperhatikan tujuan transfer, dasar pemrosesan, kewajiban menjaga kerahasiaan, serta hak nasabah sebagai subjek data pribadi.
Dasar Hukum
- Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan.
- Undang-Undang Nomor 10 Tahun 1998 tentang Perubahan atas Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan.
- Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja.
- Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
- Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
- Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Peraturan Pemerintah Nomor 33 Tahun 2026 tentang Peraturan Pelaksanaan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
- Peraturan Otoritas Jasa Keuangan Nomor 44 Tahun 2024 tentang Rahasia Bank.
Referensi
- Hukumonline, Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan.
- Hukumonline, Undang-Undang Nomor 10 Tahun 1998 tentang Perubahan atas Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan.
- Hukumonline, Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
- Hukumonline, Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Hukumonline, Undang-Undang Nomor 4 Tahun 2026 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- Hukumonline, Peraturan Pemerintah Nomor 33 Tahun 2026 tentang Peraturan Pelaksanaan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
- Hukumonline, Peraturan Otoritas Jasa Keuangan Nomor 44 Tahun 2024 tentang Rahasia Bank.
Catatan Referensi Pasal
- Pasal 2 ayat (1) dan ayat (2) POJK 44/2024 mengenai kewajiban menjaga rahasia bank.
- Pasal 3 POJK 44/2024 mengenai pengecualian terhadap kewajiban rahasia bank.
- Pasal 23 ayat (1), ayat (2), ayat (3), ayat (5), dan ayat (6) POJK 44/2024 mengenai pertukaran informasi antarbank.
- Pasal 26 POJK 44/2024 mengenai sanksi administratif.
- Pasal 4 ayat (2) huruf f UU PDP mengenai data keuangan pribadi sebagai data pribadi yang bersifat spesifik.
- Pasal 16 ayat (1) UU PDP mengenai ruang lingkup pemrosesan data pribadi.
- Pasal 20 ayat (1) UU PDP mengenai dasar pemrosesan data pribadi.
- Pasal 21 ayat (1) UU PDP mengenai informasi yang perlu disampaikan dalam pemrosesan berdasarkan persetujuan.
- Pasal 55 UU PDP mengenai transfer data pribadi kepada pengendali data pribadi lainnya.
- Pasal 30 ayat (1) dan ayat (2) PP 33/2026 mengenai transfer data pribadi.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.