Bolehkah Pemda Membangun Rumah Ibadat dengan APBD
Rangga Triatmaja
18 September 2026
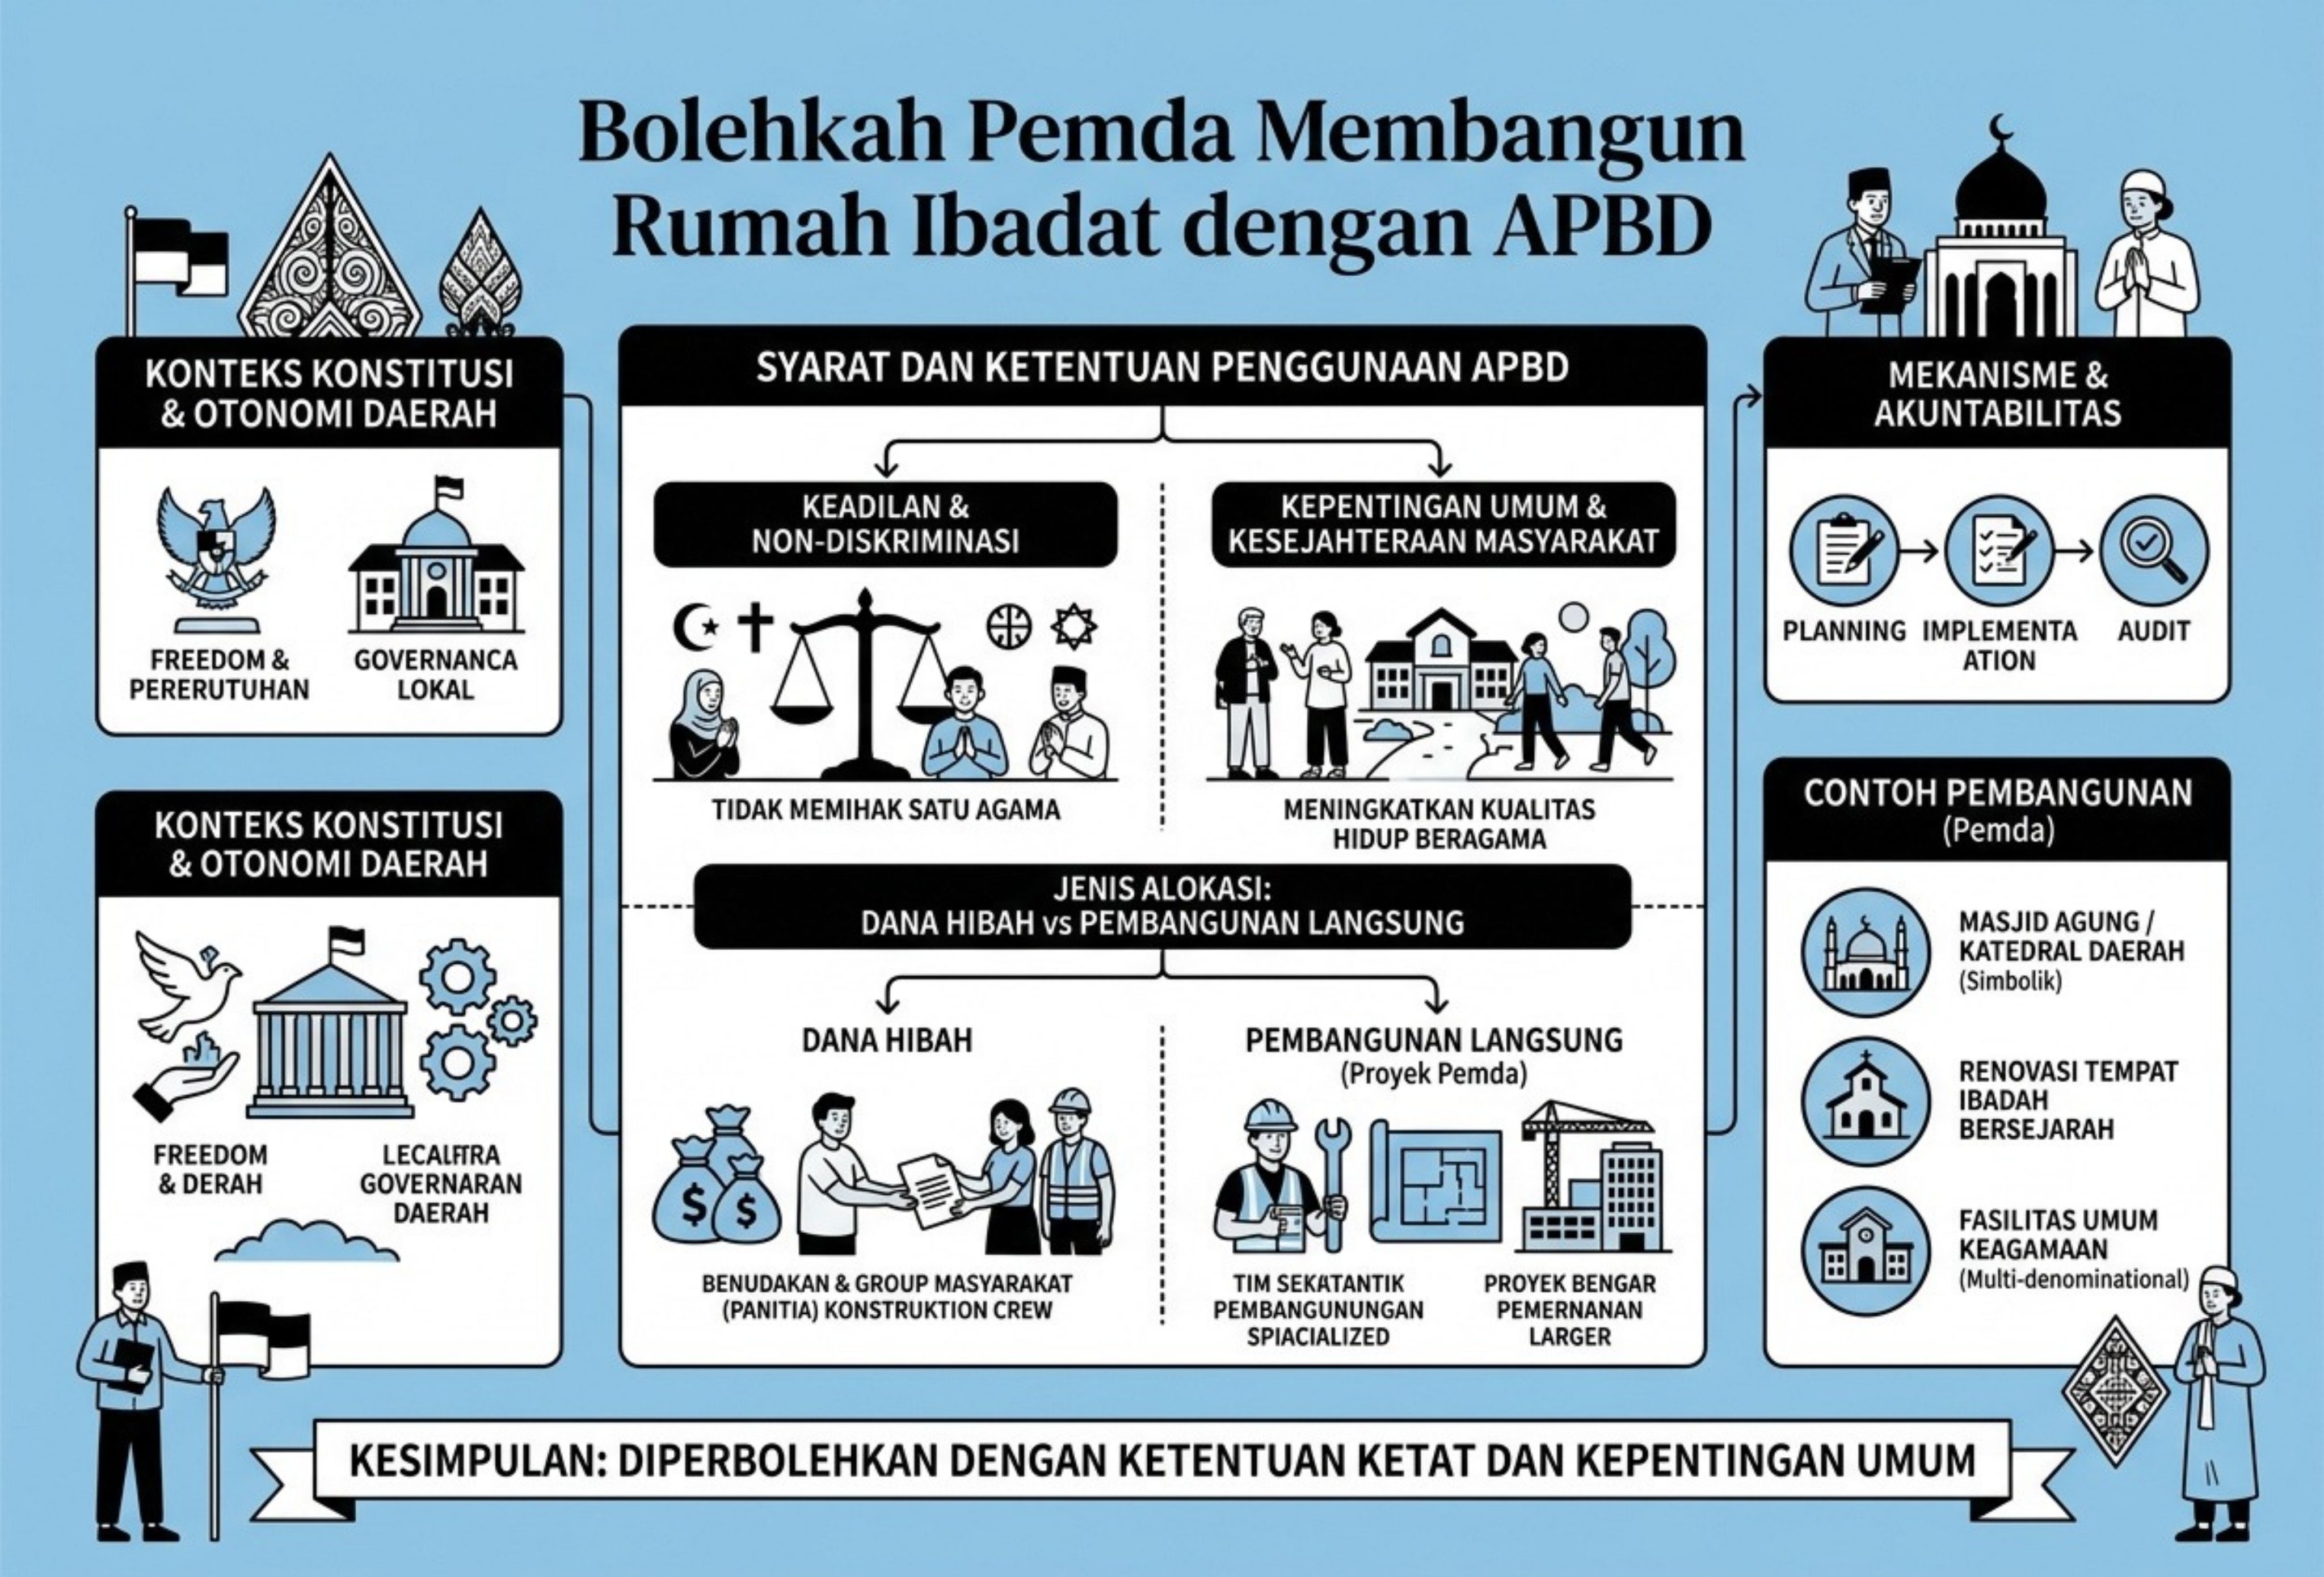
Penggunaan Anggaran Pendapatan dan Belanja Daerah (APBD) untuk pembangunan rumah ibadat kerap menimbulkan pertanyaan mengenai batas kewenangan pemerintah daerah. Persoalannya berkaitan dengan pembagian urusan pemerintahan, pengelolaan keuangan daerah, serta ketentuan mengenai pendirian rumah ibadat.
Secara umum, urusan agama memang termasuk urusan pemerintahan absolut yang menjadi kewenangan pemerintah pusat. Namun, hal tersebut tidak berarti pemerintah daerah sama sekali tidak dapat terlibat dalam penyelenggaraan kehidupan keagamaan. Undang-Undang Pemerintahan Daerah justru membuka ruang bagi daerah untuk memberikan dukungan tertentu, termasuk melalui hibah untuk kegiatan keagamaan.
Lantas, apakah ketentuan tersebut berarti pemerintah daerah dapat membangun rumah ibadat menggunakan APBD?
Urusan Agama Termasuk Urusan Pemerintahan Absolut
Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah membagi urusan pemerintahan menjadi urusan absolut, urusan konkuren, dan urusan pemerintahan umum. Urusan pemerintahan absolut merupakan urusan yang sepenuhnya menjadi kewenangan pemerintah pusat.
Berdasarkan Pasal 10 ayat (1) UU 23/2014, terdapat enam urusan pemerintahan absolut, yaitu politik luar negeri, pertahanan, keamanan, yustisi, moneter dan fiskal nasional, serta agama.
Dengan demikian, agama pada dasarnya merupakan kewenangan pemerintah pusat. Penjelasan UU 23/2014 memberikan contoh kewenangan tersebut, antara lain penetapan hari libur keagamaan nasional, pengakuan terhadap keberadaan suatu agama, serta penetapan kebijakan dalam penyelenggaraan kehidupan keagamaan.
Meski demikian, pengaturan tersebut tidak sepenuhnya menutup peran pemerintah daerah. Penjelasan Pasal 10 ayat (1) huruf f UU 23/2014 menyebutkan bahwa daerah dapat memberikan hibah untuk penyelenggaraan kegiatan keagamaan sebagai bentuk partisipasi daerah dalam menumbuhkembangkan kehidupan beragama.
Hal ini menunjukkan bahwa keterlibatan pemerintah daerah dalam bidang keagamaan tetap dimungkinkan sepanjang berada dalam ruang kewenangan dan mekanisme yang diberikan oleh peraturan perundang-undangan.
Keterlibatan Pemerintah Daerah dalam Kerukunan Umat Beragama
Peran pemerintah daerah juga terlihat dalam pemeliharaan kerukunan umat beragama. Peraturan Bersama Menteri Agama dan Menteri Dalam Negeri Nomor 9 Tahun 2006 dan Nomor 8 Tahun 2006 mengatur mengenai tugas kepala daerah dalam pemeliharaan kerukunan umat beragama, pemberdayaan Forum Kerukunan Umat Beragama (FKUB), serta pendirian rumah ibadat.
Dalam aturan tersebut, pemeliharaan kerukunan umat beragama di tingkat provinsi menjadi tugas gubernur. Sementara itu, pada tingkat kabupaten/kota, tanggung jawab tersebut berada pada bupati atau wali kota.
FKUB sendiri dibentuk di tingkat provinsi dan kabupaten/kota oleh masyarakat dengan fasilitasi pemerintah daerah. Salah satu tugas FKUB adalah memberikan rekomendasi tertulis terhadap permohonan pendirian rumah ibadat.
Kementerian Agama hingga saat ini juga masih mencantumkan Peraturan Bersama Menteri tersebut sebagai dokumen yang berkaitan dengan pemeliharaan kerukunan umat beragama dan pendirian rumah ibadat.
Apa Syarat Pendirian Rumah Ibadat?
Ketentuan mengenai pendirian rumah ibadat diatur dalam Pasal 13 sampai dengan Pasal 17 Peraturan Bersama Menteri Agama dan Menteri Dalam Negeri tersebut.
Pada prinsipnya, pendirian rumah ibadat harus didasarkan pada kebutuhan nyata dan sungguh-sungguh berdasarkan komposisi jumlah penduduk bagi pelayanan umat beragama yang bersangkutan di wilayah kelurahan atau desa.
Pendirian rumah ibadat juga harus memperhatikan kerukunan umat beragama, ketenteraman dan ketertiban umum, serta ketentuan peraturan perundang-undangan.
Artinya, pembangunan rumah ibadat tidak hanya berkaitan dengan sumber dana. Aspek kebutuhan masyarakat, persyaratan administratif, dukungan masyarakat sekitar, rekomendasi FKUB, dan ketentuan perizinan juga perlu diperhatikan.
Sebagai contoh, di Kota Semarang terdapat Peraturan Wali Kota Semarang Nomor 46 Tahun 2021 yang mengatur tata cara penerbitan izin mendirikan rumah ibadat. Aturan tersebut antara lain mengatur prinsip pendirian, persyaratan, tim penelitian dan pertimbangan, izin sementara pemanfaatan bangunan gedung, serta penyelesaian perselisihan.
Apakah APBD Dapat Membiayai Pengaturan Pendirian Rumah Ibadat?
Salah satu ketentuan yang menjadi dasar pembahasan mengenai APBD terdapat dalam Pasal 26 Peraturan Bersama Menteri.
Pasal tersebut mengatur bahwa belanja untuk melaksanakan kewajiban menjaga kerukunan umat beragama, memberdayakan FKUB, serta mengatur pendirian rumah ibadat pada tingkat provinsi dibebankan kepada APBD provinsi. Untuk tingkat kabupaten/kota, pembiayaannya dibebankan kepada APBD kabupaten/kota.
Ketentuan tersebut penting untuk dipahami secara tepat.
Pasal 26 pada dasarnya memberikan dasar pembiayaan bagi pelaksanaan kewajiban pemerintah dalam bidang kerukunan umat beragama, pemberdayaan FKUB, dan pengaturan pendirian rumah ibadat. Ketentuan tersebut tidak serta-merta dapat dimaknai bahwa seluruh pembangunan fisik rumah ibadat oleh pemerintah daerah secara otomatis dapat dibebankan kepada APBD tanpa memperhatikan aturan pengelolaan keuangan daerah, pengadaan barang dan jasa, hibah, serta pengelolaan barang milik daerah.
Dengan kata lain, sumber APBD bukan satu-satunya persoalan. Legalitas penggunaan anggaran dan bentuk keterlibatan pemerintah daerah harus dilihat dari jenis kegiatan, penerima manfaat, mekanisme penganggaran, serta ketentuan pengelolaan aset daerah.
Bagaimana dengan Pembangunan Rumah Ibadat sebagai Aset Daerah?
Persoalan lain muncul apabila bangunan rumah ibadat dibangun menggunakan anggaran pemerintah daerah dan kemudian menjadi barang milik daerah.
Pengelolaan barang milik daerah saat ini mengacu antara lain pada Permendagri Nomor 19 Tahun 2016 yang telah diubah dengan Permendagri Nomor 7 Tahun 2024. Permendagri 7/2024 berstatus berlaku dan mengubah sejumlah ketentuan mengenai pengelolaan, pemindahtanganan, hibah, serta berbagai aspek barang milik daerah.
Dalam Permendagri 19/2016 juga terdapat ketentuan mengenai pemindahtanganan tanah dan/atau bangunan milik daerah untuk kepentingan umum. Rumah ibadat termasuk salah satu penggunaan untuk kepentingan umum yang disebut dalam ketentuan terkait barang milik daerah.
Pemindahtanganan barang milik daerah dapat dilakukan melalui beberapa bentuk, antara lain penjualan, tukar-menukar, hibah, atau penyertaan modal pemerintah daerah. Untuk tanah dan/atau bangunan, mekanismenya tetap harus mengikuti prosedur dan persetujuan yang ditentukan dalam peraturan pengelolaan barang milik daerah.
Karena itu, apabila pemerintah daerah memiliki tanah atau bangunan yang kemudian akan digunakan untuk rumah ibadat, prosesnya tidak dapat dilakukan hanya berdasarkan keputusan kepala daerah atau ketersediaan anggaran. Status aset, tujuan pemanfaatan, bentuk penyerahan, serta persetujuan yang diperlukan harus diperiksa sesuai ketentuan barang milik daerah.
APBD Boleh Digunakan, tetapi Tidak Berarti Bebas Membangun Rumah Ibadat
Dari uraian tersebut dapat dilihat bahwa keterlibatan pemerintah daerah dalam urusan keagamaan memang diakui dalam peraturan perundang-undangan. UU 23/2014 memberikan ruang bagi daerah untuk berpartisipasi dalam kehidupan keagamaan, antara lain melalui hibah untuk kegiatan keagamaan.
Peraturan Bersama Menteri Agama dan Menteri Dalam Negeri juga secara khusus memberikan dasar pembiayaan melalui APBD untuk kegiatan pemeliharaan kerukunan umat beragama, pemberdayaan FKUB, dan pengaturan pendirian rumah ibadat.
Namun, ketentuan tersebut perlu dibaca secara hati-hati. Adanya dasar pembiayaan APBD untuk urusan kerukunan dan pengaturan pendirian rumah ibadat tidak otomatis berarti pemerintah daerah dapat membangun setiap rumah ibadat secara langsung menggunakan APBD.
Jika pemerintah daerah hendak mengalokasikan anggaran untuk kegiatan yang berkaitan dengan rumah ibadat, perlu dilihat terlebih dahulu bentuk kegiatannya, dasar kewenangannya, mekanisme penganggarannya, penerima manfaat, serta aturan mengenai hibah dan barang milik daerah.
Dengan demikian, jawaban atas pertanyaan apakah Pemda boleh membangun rumah ibadat dengan APBD tidak cukup hanya dijawab dengan “boleh” atau “tidak boleh”. Yang lebih penting adalah memastikan bahwa penggunaan APBD tersebut memiliki dasar kewenangan dan dilaksanakan melalui mekanisme keuangan serta pengelolaan aset daerah yang sesuai dengan peraturan perundang-undangan.
Referensi
- Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah, khususnya Pasal 9 dan Pasal 10 mengenai pembagian urusan pemerintahan serta urusan agama sebagai urusan pemerintahan absolut.
- Peraturan Bersama Menteri Agama dan Menteri Dalam Negeri Nomor 9 Tahun 2006 dan Nomor 8 Tahun 2006 tentang Pedoman Pelaksanaan Tugas Kepala Daerah/Wakil Kepala Daerah dalam Pemeliharaan Kerukunan Umat Beragama, Pemberdayaan Forum Kerukunan Umat Beragama, dan Pendirian Rumah Ibadat. Ketentuan Pasal 13 sampai dengan Pasal 17 mengatur pendirian rumah ibadat, sedangkan Pasal 26 mengatur pembiayaannya melalui APBN/APBD sesuai tingkat pemerintahan.
- Peraturan Menteri Dalam Negeri Nomor 19 Tahun 2016 tentang Pedoman Pengelolaan Barang Milik Daerah.
- Peraturan Menteri Dalam Negeri Nomor 7 Tahun 2024 tentang Perubahan atas Permendagri Nomor 19 Tahun 2016 tentang Pedoman Pengelolaan Barang Milik Daerah. Peraturan ini berlaku sejak 2 Juli 2024.
- Peraturan Wali Kota Semarang Nomor 46 Tahun 2021 tentang Tata Cara Penerbitan Izin Mendirikan Rumah Ibadat di Kota Semarang.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.