Bisakah PPJB Dijadikan Jaminan Kredit
Rangga Triatmaja
8 Agustus 2026
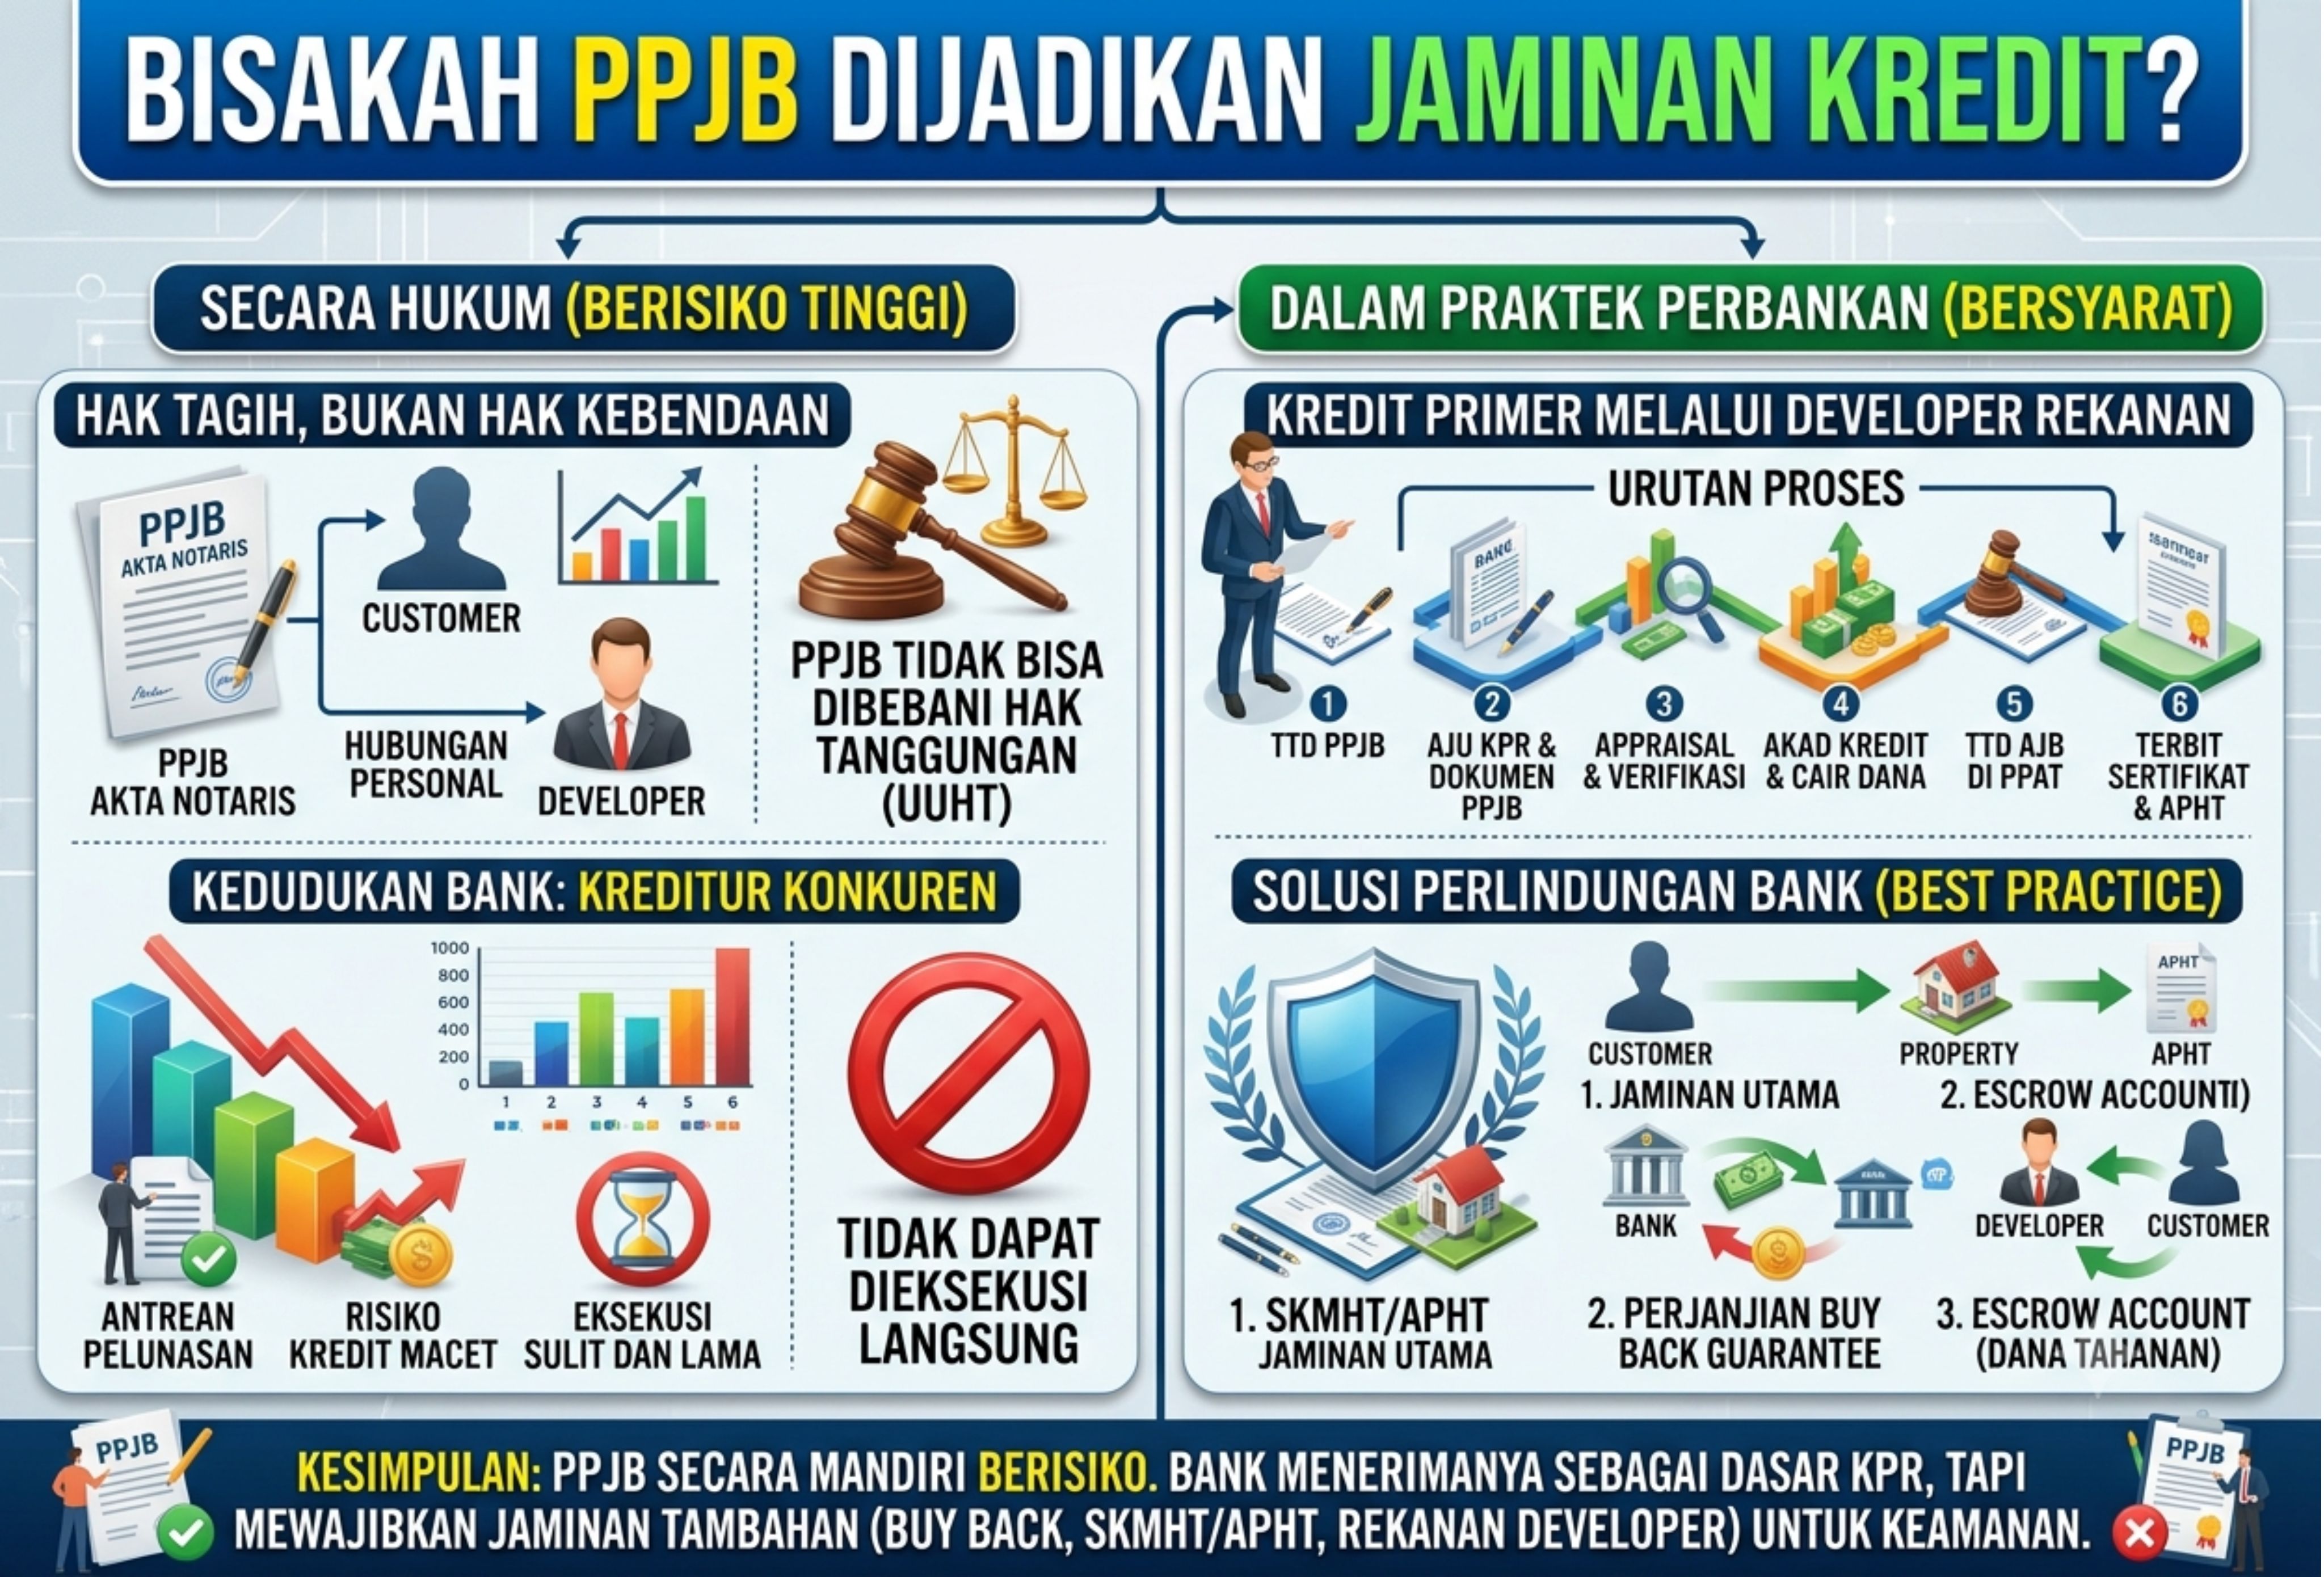
Perjanjian Pengikatan Jual Beli atau PPJB merupakan perjanjian pendahuluan yang digunakan untuk mengikat kesepakatan antara calon penjual dan calon pembeli sebelum transaksi jual beli tanah atau bangunan dapat dilaksanakan sepenuhnya. Dalam praktik properti, PPJB sering digunakan ketika terdapat persyaratan tertentu yang belum terpenuhi sehingga Akta Jual Beli (AJB) belum dapat dibuat.
Keberadaan PPJB menimbulkan pertanyaan dalam praktik hukum, khususnya ketika pembeli membutuhkan pembiayaan dari bank. Salah satu pertanyaan yang sering muncul adalah apakah PPJB dapat digunakan sebagai jaminan untuk memperoleh kredit.
Pengertian PPJB
PPJB pada dasarnya merupakan perjanjian yang mengatur kesepakatan para pihak untuk melaksanakan jual beli pada waktu dan dengan persyaratan yang telah disepakati. PPJB belum dapat dipersamakan dengan AJB karena perjanjian tersebut belum secara langsung menyebabkan peralihan hak atas tanah dari penjual kepada pembeli.
Dalam konteks perumahan dan rumah susun, keberadaan PPJB diakui dalam Peraturan Pemerintah Nomor 12 Tahun 2021 tentang Perubahan atas PP Nomor 14 Tahun 2016 tentang Penyelenggaraan Perumahan dan Kawasan Permukiman.
Pasal 1 angka 10 PP 12/2021 mengenal Sistem PPJB sebagai rangkaian proses kesepakatan antara setiap orang dengan pelaku pembangunan dalam kegiatan pemasaran yang dituangkan dalam perjanjian pendahuluan jual beli sebelum dibuatnya AJB.
Sementara itu, Pasal 1 angka 11 PP 12/2021 mendefinisikan PPJB sebagai kesepakatan antara pelaku pembangunan dan setiap orang untuk melakukan jual beli rumah atau satuan rumah susun yang dibuat di hadapan notaris sebelum AJB.
Dengan demikian, PPJB mempunyai fungsi sebagai instrumen hukum untuk mengikat para pihak sebelum transaksi jual beli selesai. Namun, keberadaan PPJB tidak dengan sendirinya membuat hak atas tanah berpindah kepada pembeli.
Jenis PPJB dalam Praktik
Dalam praktik, PPJB dapat dibedakan menjadi PPJB belum lunas dan PPJB lunas.
PPJB belum lunas digunakan ketika pembayaran harga objek belum diselesaikan seluruhnya oleh pembeli. Perjanjian tersebut pada dasarnya mengatur hak dan kewajiban para pihak sampai terpenuhinya persyaratan untuk melaksanakan jual beli.
Sementara itu, PPJB lunas dibuat ketika harga telah dibayarkan sepenuhnya, tetapi AJB belum dapat dibuat karena masih terdapat hambatan tertentu, misalnya proses administrasi pertanahan, pemecahan sertifikat, atau persyaratan lainnya.
Meskipun pembayaran telah dilakukan, PPJB tetap perlu dibedakan dari AJB karena keduanya mempunyai kedudukan dan akibat hukum yang berbeda terhadap peralihan hak atas tanah.
Hukumonline dalam pembahasannya mengenai PPJB juga menjelaskan bahwa PPJB pada dasarnya merupakan perjanjian pendahuluan yang belum menyebabkan terjadinya peralihan hak atas tanah. Hukumonline tentang PPJB sebagai jaminan kredit
Apakah PPJB Dapat Dijadikan Jaminan Kredit?
Jawabannya, PPJB pada umumnya tidak dapat dijadikan jaminan hak tanggungan atas tanah.
Alasannya berkaitan dengan kedudukan PPJB yang masih bersifat perjanjian pendahuluan. PPJB belum memberikan hak kebendaan atas tanah kepada pembeli. Dengan kata lain, pembeli yang baru memiliki PPJB belum dapat dianggap sebagai pemegang hak atas tanah sebagaimana pemegang hak yang tercatat dalam administrasi pertanahan.
Hal tersebut berbeda dengan hak atas tanah yang telah terdaftar dan dapat dibebani Hak Tanggungan.
Berdasarkan Pasal 4 UU Nomor 4 Tahun 1996 tentang Hak Tanggungan, hak tanggungan dapat dibebankan pada hak atas tanah tertentu yang memenuhi persyaratan hukum, antara lain Hak Milik, Hak Guna Usaha, dan Hak Guna Bangunan, serta hak tertentu lainnya sebagaimana ditentukan dalam undang-undang.
Karena PPJB bukan merupakan hak atas tanah, dokumen tersebut tidak termasuk objek Hak Tanggungan.
Mengapa PPJB Tidak Sama dengan Sertifikat Tanah?
Perbedaan mendasar antara PPJB dan sertifikat tanah terletak pada akibat hukumnya.
PPJB pada dasarnya melahirkan hubungan hukum yang bersifat obligatoir, yaitu hubungan yang menimbulkan hak dan kewajiban bagi para pihak untuk melakukan suatu prestasi. PPJB mengikat calon penjual dan calon pembeli untuk melaksanakan transaksi sesuai dengan kesepakatan.
Sementara itu, hak atas tanah merupakan hak kebendaan yang memiliki kedudukan berbeda. Hak tersebut dapat dibuktikan melalui sertifikat sebagai alat bukti hak atas tanah dan dapat dibebani Hak Tanggungan apabila memenuhi persyaratan yang ditentukan peraturan perundang-undangan.
Oleh sebab itu, seseorang yang hanya memegang PPJB belum dapat memperlakukan PPJB sebagai pengganti sertifikat tanah untuk kepentingan pembebanan Hak Tanggungan.
Bagaimana Jika PPJB Sudah Lunas?
PPJB lunas sering menimbulkan pertanyaan tersendiri karena pembeli telah membayar seluruh harga tanah atau bangunan.
Namun, pelunasan harga tidak secara otomatis mengubah PPJB menjadi bukti kepemilikan hak atas tanah. Selama proses peralihan hak belum dilakukan sesuai mekanisme hukum pertanahan, kedudukan pembeli tetap harus dilihat berdasarkan dokumen dan tahapan transaksi yang telah dilaksanakan.
Untuk jual beli tanah yang telah memenuhi persyaratan, peralihan hak pada prinsipnya dibuktikan dengan akta yang dibuat oleh PPAT dan kemudian didaftarkan pada Kantor Pertanahan.
Pasal 37 ayat (1) PP Nomor 24 Tahun 1997 tentang Pendaftaran Tanah pada prinsipnya mensyaratkan bahwa peralihan hak atas tanah melalui jual beli hanya dapat didaftarkan apabila dibuktikan dengan akta yang dibuat oleh PPAT yang berwenang.
Dengan demikian, PPJB lunas tetap tidak dapat disamakan dengan AJB maupun sertifikat hak atas tanah.
Tahapan Agar Tanah Dapat Dijadikan Jaminan Kredit
Apabila seseorang membeli tanah dan ingin menggunakan tanah tersebut sebagai jaminan kredit, terdapat beberapa tahapan hukum yang perlu diperhatikan.
Pertama, transaksi jual beli harus diselesaikan sesuai ketentuan hukum pertanahan. Setelah persyaratan terpenuhi, jual beli dituangkan dalam AJB yang dibuat di hadapan PPAT.
Kedua, dokumen peralihan hak tersebut didaftarkan kepada Kantor Pertanahan untuk proses pendaftaran dan perubahan data pemegang hak.
Ketiga, setelah hak atas tanah tercatat sesuai ketentuan, pemegang hak dapat mengajukan pembebanan Hak Tanggungan apabila jenis hak tersebut memenuhi persyaratan sebagai objek jaminan.
Dengan mekanisme tersebut, bank memperoleh dasar hukum yang lebih kuat dalam menerima tanah sebagai jaminan kredit dibandingkan hanya mengandalkan PPJB.
Apakah Bank Tetap Dapat Mempertimbangkan PPJB?
Dalam praktik perbankan, perlu dibedakan antara PPJB sebagai objek jaminan dan PPJB sebagai dokumen yang dapat menjadi bagian dari pertimbangan pemberian kredit.
Bank mempunyai kebijakan dan mekanisme analisis kredit masing-masing. Sebuah PPJB dapat saja menjadi salah satu dokumen yang diperiksa bank untuk memahami status transaksi atau hubungan hukum calon debitur dengan objek properti.
Namun, hal tersebut berbeda dengan menjadikan PPJB sebagai objek Hak Tanggungan. PPJB sendiri tidak berubah menjadi hak kebendaan hanya karena diterima atau dipertimbangkan oleh bank.
Karena itu, calon debitur perlu memastikan terlebih dahulu jenis fasilitas kredit, kebijakan bank, status sertifikat, serta bentuk pengikatan jaminan yang akan digunakan.
Kedudukan PPJB dalam Hukum Jaminan
Jika ditinjau dari hukum jaminan, PPJB tidak dapat diposisikan sebagai pengganti Hak Tanggungan. Hak Tanggungan memberikan kedudukan khusus kepada kreditur karena melekat pada hak atas tanah tertentu dan memberikan kekuatan eksekutorial sesuai ketentuan peraturan perundang-undangan.
Sementara itu, PPJB pada dasarnya hanya menciptakan hubungan perikatan antara calon penjual dan calon pembeli.
Perbedaan tersebut penting karena hukum jaminan mengenal prinsip bahwa objek jaminan harus mempunyai kedudukan hukum yang jelas sehingga kreditur dapat memperoleh kepastian apabila debitur kemudian gagal memenuhi kewajibannya.
Dengan demikian, penggunaan PPJB sebagai dokumen transaksi tidak serta-merta memberikan kedudukan preferen kepada bank sebagaimana yang diberikan oleh Hak Tanggungan.
Kesimpulan
PPJB pada dasarnya tidak dapat dijadikan jaminan Hak Tanggungan untuk kredit bank karena PPJB bukan merupakan bukti kepemilikan hak atas tanah dan belum menyebabkan peralihan hak kepada pembeli.
PPJB merupakan perjanjian pendahuluan yang berfungsi mengikat calon penjual dan calon pembeli sebelum transaksi jual beli dilaksanakan secara sempurna. Bahkan ketika harga telah dibayar lunas, PPJB tetap perlu dibedakan dari AJB dan sertifikat hak atas tanah.
Agar tanah dapat digunakan sebagai jaminan kredit dengan Hak Tanggungan, proses jual beli dan pendaftaran hak harus terlebih dahulu dilaksanakan sesuai ketentuan hukum pertanahan. Setelah hak atas tanah tercatat atas nama pemegang hak dan memenuhi persyaratan, hak tersebut dapat dibebani Hak Tanggungan sesuai UU Nomor 4 Tahun 1996.
Dengan demikian, PPJB dapat menjadi dokumen penting dalam transaksi properti, tetapi tidak dapat dipersamakan dengan sertifikat hak atas tanah atau dijadikan objek Hak Tanggungan secara langsung.
Dasar Hukum
Dasar hukum yang berkaitan dengan pembahasan ini antara lain Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan atas Tanah Beserta Benda-Benda yang Berkaitan dengan Tanah, Peraturan Pemerintah Nomor 24 Tahun 1997 tentang Pendaftaran Tanah, serta Peraturan Pemerintah Nomor 12 Tahun 2021 tentang Perubahan atas PP Nomor 14 Tahun 2016 tentang Penyelenggaraan Perumahan dan Kawasan Permukiman. Peraturan-peraturan tersebut dapat ditelusuri melalui basis data peraturan resmi pemerintah dan Hukumonline.
Referensi
Pembahasan ini merujuk pada artikel Hukumonline mengenai kemungkinan PPJB dijadikan jaminan kredit, ketentuan UU Nomor 4 Tahun 1996 tentang Hak Tanggungan, PP Nomor 24 Tahun 1997 tentang Pendaftaran Tanah, serta PP Nomor 12 Tahun 2021 tentang Penyelenggaraan Perumahan dan Kawasan Permukiman. Selain itu, pembahasan akademik mengenai PPJB juga merujuk pada tulisan Jihaan Nabila Zula, Transaksi Peralihan Hak Atas Tanah dan/atau Bangunan dalam Perjanjian Pengikatan Jual Beli (PPJB), UNES Journal of Swara Justisia, Vol. 8, No. 2, 2024.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.