Besaran Tarif Pajak Rokok Terbaru
Rangga Triatmaja
26 Agustus 2026
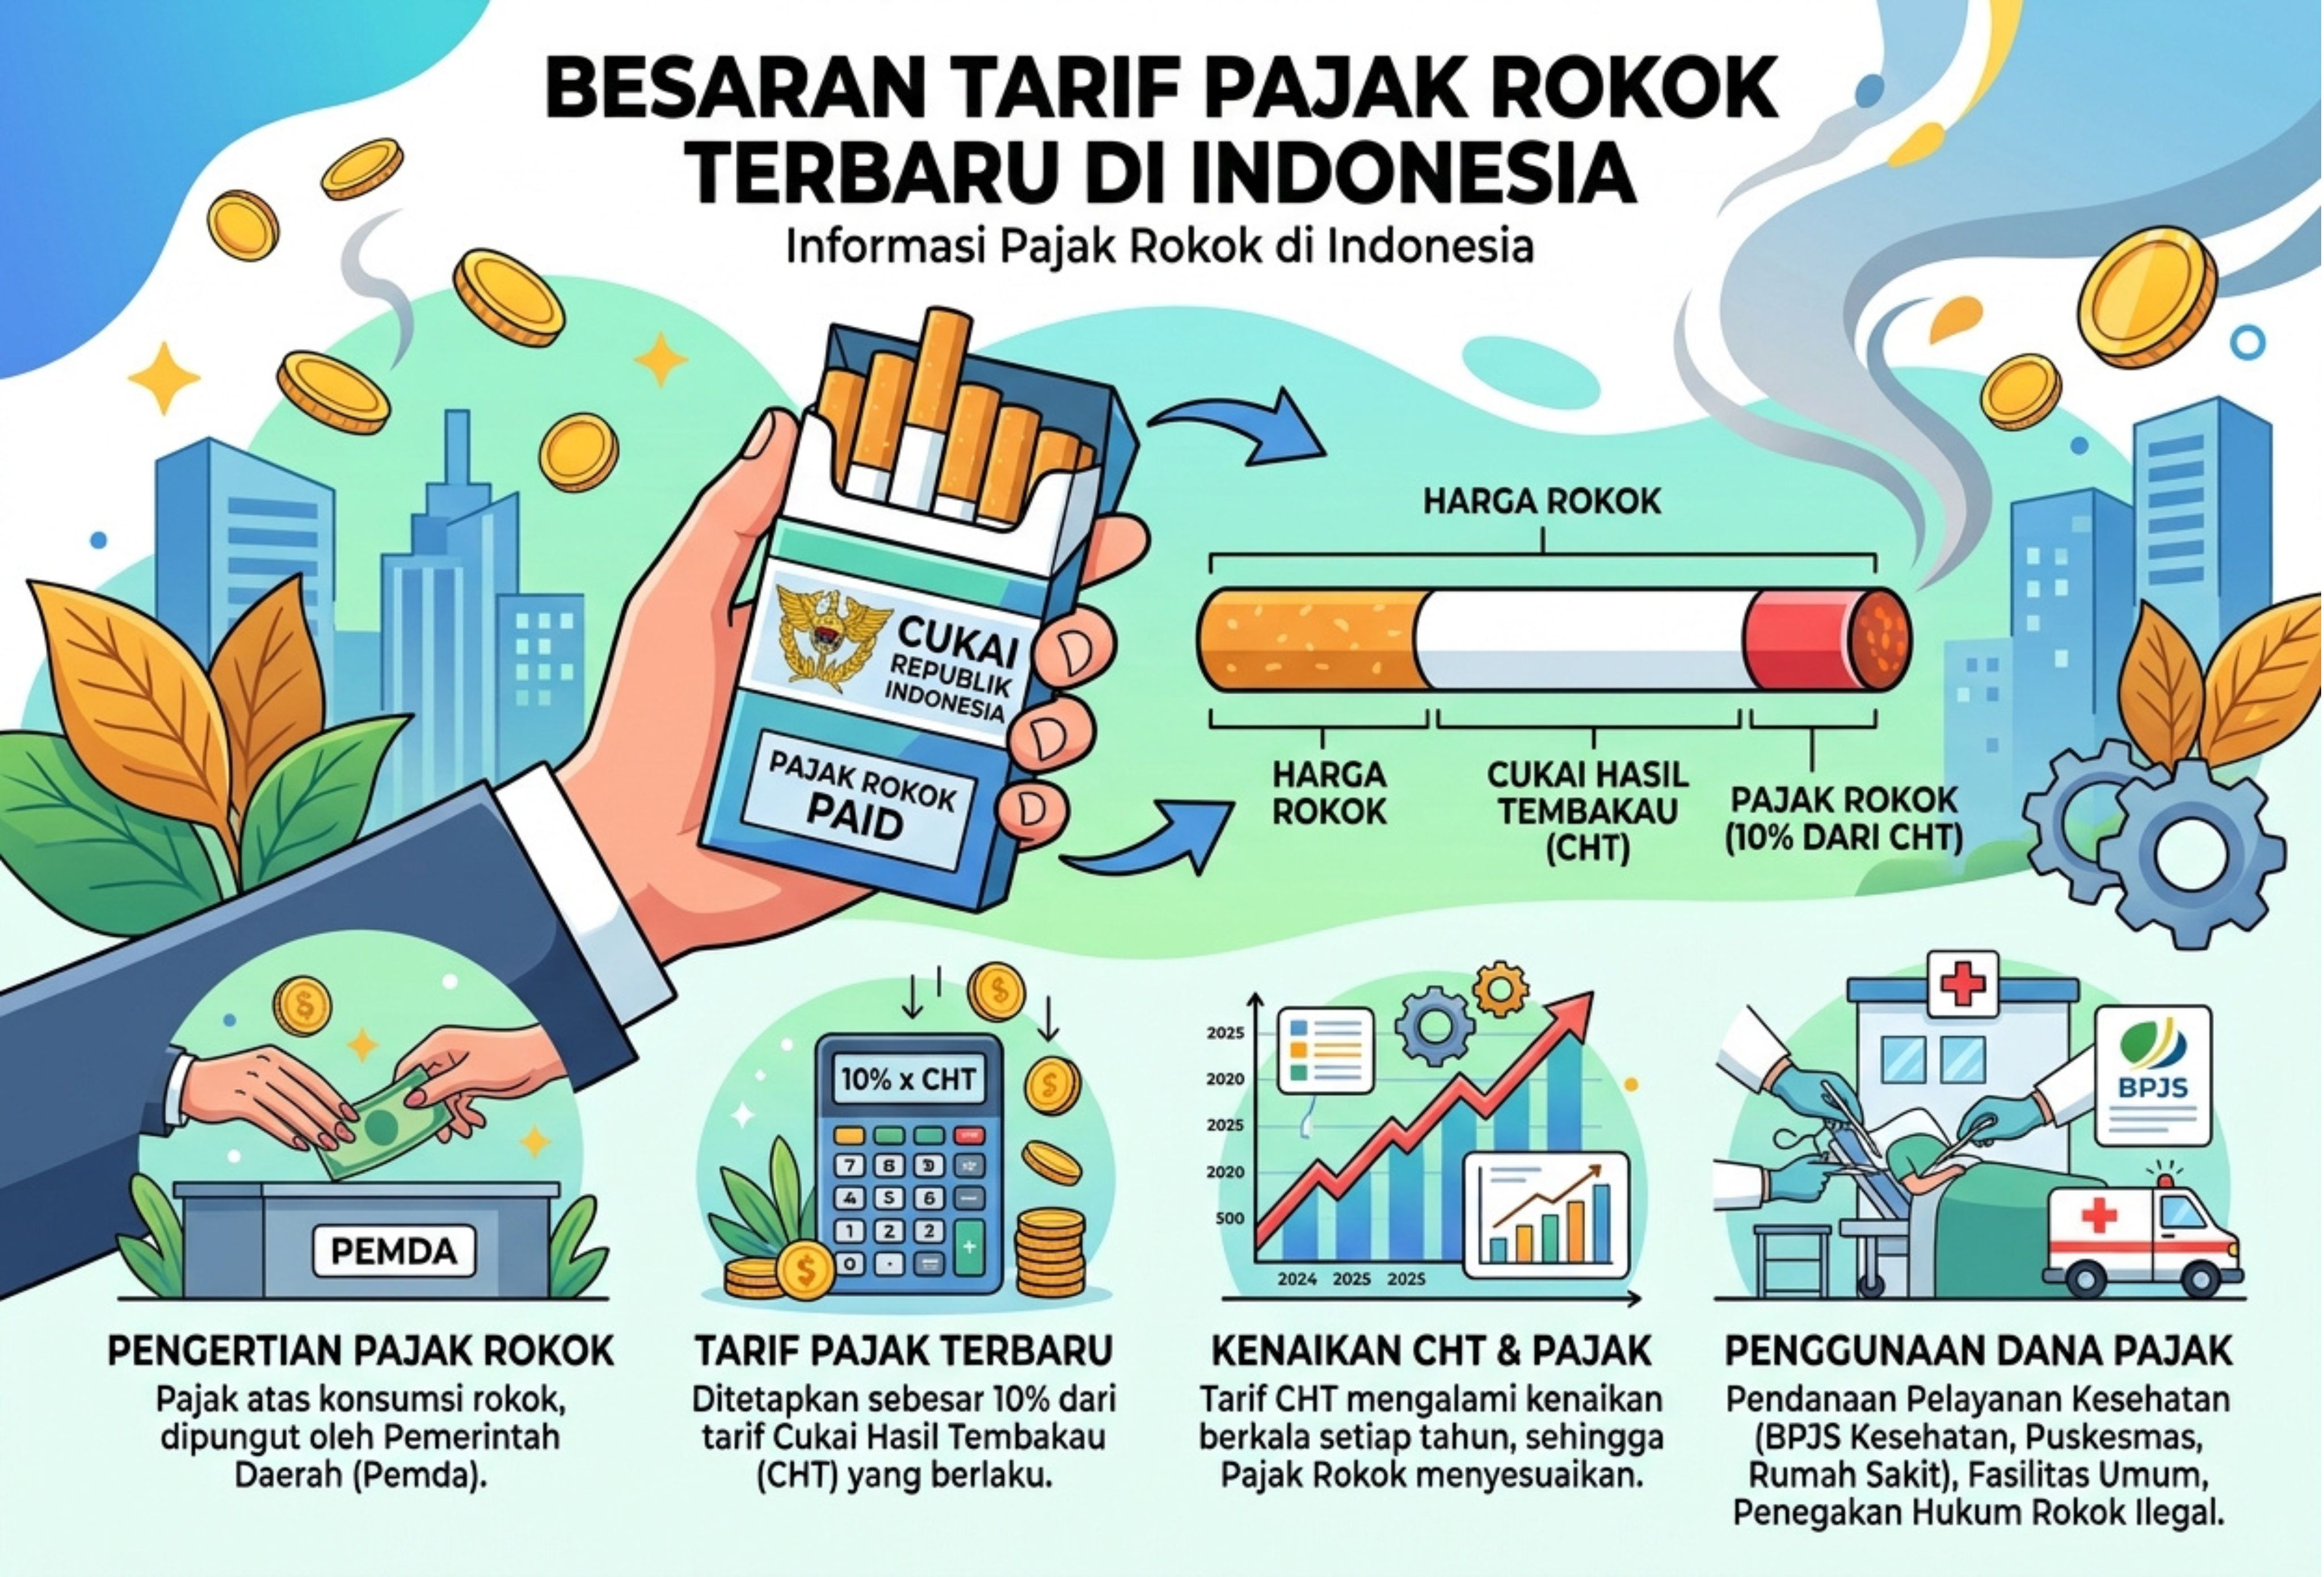
Pajak rokok merupakan salah satu jenis pajak daerah yang memiliki peran dalam mendukung penerimaan pemerintah provinsi sekaligus menjadi bagian dari kebijakan pengendalian konsumsi hasil tembakau. Ketentuan mengenai pajak rokok di Indonesia saat ini terutama mengacu pada Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah serta aturan pelaksanaannya.
Pengertian Pajak Rokok
Pajak rokok perlu dibedakan dari cukai rokok meskipun keduanya berkaitan erat. Berdasarkan UU 1/2022, pajak rokok merupakan pungutan daerah yang dikenakan atas cukai rokok yang dipungut oleh pemerintah pusat. Dengan demikian, pajak rokok termasuk pajak yang menjadi kewenangan pemerintah provinsi.
Sementara itu, cukai merupakan pungutan negara terhadap barang tertentu yang memiliki karakteristik khusus sebagaimana diatur dalam ketentuan peraturan perundang-undangan di bidang cukai. Rokok termasuk salah satu barang kena cukai.
Perbedaan tersebut penting dipahami karena pajak rokok dan cukai memiliki dasar pemungutan serta fungsi yang berbeda. Cukai dipungut sebagai penerimaan negara, sedangkan pajak rokok menjadi salah satu sumber penerimaan pemerintah daerah provinsi.
Kedudukan Pajak Rokok sebagai Pajak Daerah
UU Nomor 1 Tahun 2022 membagi pajak daerah menjadi pajak yang dipungut pemerintah provinsi dan pajak yang menjadi kewenangan pemerintah kabupaten atau kota. Pajak rokok termasuk dalam kelompok pajak provinsi.
Selain pajak rokok, pajak yang dipungut pemerintah provinsi antara lain pajak kendaraan bermotor, bea balik nama kendaraan bermotor, pajak alat berat, pajak bahan bakar kendaraan bermotor, dan pajak air permukaan.
Dalam praktiknya, mekanisme pajak rokok memiliki karakteristik tersendiri karena pemungutannya dilakukan bersamaan dengan cukai. Pemerintah pusat melalui instansi yang memiliki kewenangan di bidang cukai melakukan pemungutan tersebut, kemudian penerimaan pajak rokok disetorkan untuk kepentingan pemerintah daerah provinsi.
Objek dan Subjek Pajak Rokok
Berdasarkan Pasal 33 UU 1/2022, objek pajak rokok adalah konsumsi rokok. Jenis rokok yang termasuk dalam objek pajak mencakup sigaret, cerutu, rokok daun, serta bentuk rokok lainnya yang dikenai cukai.
Perkembangan produk tembakau dan rokok elektronik juga mendapat perhatian dalam regulasi. Berdasarkan PMK Nomor 26 Tahun 2026, rokok elektrik termasuk bentuk rokok lainnya yang menjadi objek pajak rokok sepanjang memenuhi ketentuan yang berlaku.
Namun, tidak semua produk yang disebut sebagai rokok otomatis menjadi objek pajak. Produk yang tidak dikenai cukai berdasarkan ketentuan di bidang cukai dikecualikan dari objek pajak rokok.
Adapun subjek pajak rokok adalah konsumen rokok. Sementara itu, pihak yang berkedudukan sebagai wajib pajak adalah pengusaha pabrik rokok atau produsen dan importir rokok yang memiliki izin sebagai pengusaha barang kena cukai.
Dasar Pengenaan dan Tarif Pajak Rokok
Salah satu hal penting yang perlu diketahui adalah dasar pengenaan pajak rokok. Berdasarkan Pasal 35 UU 1/2022, dasar pengenaan pajak rokok adalah cukai yang ditetapkan pemerintah terhadap produk rokok.
Selanjutnya, Pasal 36 UU 1/2022 menetapkan tarif pajak rokok sebesar 10 persen dari cukai rokok. Artinya, besarnya pajak rokok tidak dihitung langsung dari harga jual rokok kepada konsumen, melainkan berdasarkan nilai cukai yang dikenakan terhadap produk tersebut.
Secara sederhana, perhitungannya dapat digambarkan sebagai berikut.
Pajak rokok = Dasar pengenaan pajak × tarif pajak rokok
Sebagai ilustrasi, apabila cukai atas satu bungkus rokok sebesar Rp20.000, pajak rokok yang dikenakan adalah 10 persen dari nilai tersebut.
Rp20.000 × 10 persen = Rp2.000
Dengan demikian, pajak rokok yang menjadi dasar perhitungan dalam contoh tersebut adalah Rp2.000 per bungkus.
Perhitungan tersebut menunjukkan bahwa perubahan besaran cukai dapat berdampak terhadap jumlah pajak rokok yang dipungut. Oleh karena itu, ketentuan mengenai cukai dan pajak rokok memiliki hubungan yang cukup erat.
Mekanisme Pemungutan Pajak Rokok
Mekanisme pemungutan pajak rokok diatur lebih lanjut melalui Peraturan Menteri Keuangan Nomor 26 Tahun 2026 tentang Tata Cara Pemungutan, Pemotongan, dan Penyetoran Pajak Rokok.
Pada dasarnya, pemungutan pajak rokok dilakukan oleh Kantor Bea dan Cukai bersamaan dengan pemungutan cukai. Sistem tersebut membuat proses pemungutan pajak rokok terintegrasi dengan administrasi cukai.
Pajak rokok menggunakan mekanisme self assessment. Dalam mekanisme ini, wajib pajak memiliki kewajiban menghitung sendiri jumlah pajak yang harus dibayarkan sesuai dengan ketentuan yang berlaku.
Hasil perhitungan tersebut dituangkan dalam Surat Pemberitahuan Pajak Rokok atau SPPR. Dokumen tersebut disampaikan kepada kepala Kantor Bea dan Cukai bersamaan dengan dokumen cukai yang dipersyaratkan melalui sistem aplikasi di bidang cukai.
Apabila sistem elektronik mengalami gangguan, penyampaian dokumen dapat dilakukan melalui mekanisme yang ditentukan oleh Kantor Bea dan Cukai.
Pemeriksaan Dokumen Pajak Rokok
Setelah SPPR disampaikan, pejabat Bea dan Cukai melakukan penelitian terhadap dokumen tersebut. Pemeriksaan dilakukan untuk memastikan kelengkapan dan kebenaran pengisian SPPR, kesesuaian data dengan dokumen cukai, serta ketepatan penghitungan pajak rokok.
Apabila seluruh informasi dinyatakan lengkap dan benar, SPPR mendapatkan nomor serta tanggal pendaftaran.
Sebaliknya, jika ditemukan kekurangan, ketidaksesuaian, atau kesalahan, pejabat Bea dan Cukai dapat menerbitkan nota penolakan. Dalam kondisi tersebut, wajib pajak harus melakukan perbaikan sebelum menyampaikan kembali dokumen yang diperlukan.
Mekanisme ini menunjukkan bahwa pemungutan pajak rokok tidak hanya bergantung pada perhitungan wajib pajak, tetapi juga melalui proses penelitian administratif oleh pejabat yang berwenang.
Pembayaran Pajak Rokok
Wajib pajak yang telah memperoleh nomor dan tanggal pendaftaran selanjutnya harus melakukan pembayaran pajak rokok beserta kewajiban cukainya sesuai ketentuan.
Pembayaran dilakukan menggunakan kode billing yang diterbitkan melalui sistem Direktorat Jenderal Bea dan Cukai. Pembayaran kemudian diproses melalui collecting agent dan menghasilkan Bukti Penerimaan Negara atau BPN.
Setelah pembayaran dilakukan, pejabat Bea dan Cukai kembali melakukan penelitian. Pemeriksaan antara lain mencakup kelengkapan BPN, kesesuaian data antara SPPR dengan dokumen cukai, serta kebenaran penghitungan pajak rokok.
Apabila seluruh kewajiban telah dipenuhi, proses administrasi cukai dapat dilanjutkan. Sebaliknya, apabila pajak rokok belum dibayarkan, pelayanan tertentu terkait penyediaan pita cukai untuk periode berikutnya dapat ditangguhkan sesuai ketentuan.
Konsekuensi Kekurangan Pembayaran
Kesalahan administrasi atau perhitungan dapat menyebabkan munculnya kekurangan pembayaran pajak rokok. Kondisi tersebut dapat terjadi, misalnya, karena adanya kekurangan cukai, kesalahan penghitungan dalam SPPR, atau kewajiban pajak yang belum dilunasi.
Jika ditemukan kekurangan, kepala Kantor Bea dan Cukai dapat menyampaikan pemberitahuan kepada wajib pajak mengenai jumlah yang masih harus dibayar.
Berdasarkan PMK 26/2026, kekurangan pembayaran tersebut wajib dilunasi paling lama 30 hari kalender sejak surat pemberitahuan kekurangan pembayaran pajak rokok disampaikan kepada wajib pajak.
Ketentuan ini memberikan batas waktu yang jelas bagi wajib pajak untuk menyelesaikan kewajibannya sekaligus menjadi bagian dari mekanisme pengawasan penerimaan pajak rokok.
Pentingnya Memahami Pajak Rokok
Pajak rokok tidak hanya berkaitan dengan kewajiban fiskal pelaku usaha, tetapi juga menjadi bagian dari hubungan keuangan antara pemerintah pusat dan pemerintah daerah. Penerimaan dari pajak tersebut dapat mendukung kapasitas fiskal daerah sesuai dengan ketentuan peraturan perundang-undangan.
Bagi produsen dan importir rokok, pemahaman terhadap mekanisme pajak menjadi penting karena kesalahan dalam penghitungan, pelaporan, maupun pembayaran dapat menimbulkan kewajiban tambahan.
Di sisi lain, masyarakat juga perlu memahami bahwa harga produk rokok dapat dipengaruhi oleh berbagai komponen pungutan, termasuk cukai dan pajak rokok. Oleh sebab itu, pajak rokok tidak dapat disamakan begitu saja dengan cukai meskipun keduanya dipungut secara bersamaan.
Kesimpulan
Pajak rokok merupakan pajak daerah yang dipungut pemerintah provinsi dengan dasar pengenaan berupa cukai rokok. Berdasarkan UU Nomor 1 Tahun 2022, tarif pajak rokok ditetapkan sebesar 10 persen dari cukai rokok. Pemungutannya dilakukan bersamaan dengan cukai oleh instansi Bea dan Cukai melalui mekanisme yang diatur lebih lanjut dalam PMK Nomor 26 Tahun 2026.
Dengan memahami objek, subjek, tarif, dasar pengenaan, serta mekanisme pemungutannya, wajib pajak dapat menjalankan kewajiban secara lebih tertib. Kepatuhan tersebut sekaligus mendukung pengelolaan penerimaan daerah sesuai dengan kerangka hukum perpajakan yang berlaku.
Dasar Hukum
- Undang-Undang Nomor 11 Tahun 1995 tentang Cukai sebagaimana telah diubah dengan Undang-Undang Nomor 39 Tahun 2007.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
- Peraturan Menteri Keuangan Nomor 26 Tahun 2026 tentang Tata Cara Pemungutan, Pemotongan, dan Penyetoran Pajak Rokok.
Referensi
Artikel ini dikembangkan berdasarkan ketentuan UU Nomor 1 Tahun 2022, khususnya ketentuan mengenai pajak rokok, serta UU Nomor 11 Tahun 1995 tentang Cukai sebagaimana diubah dengan UU Nomor 39 Tahun 2007. Mekanisme pemungutan dan pembayaran juga merujuk pada PMK Nomor 26 Tahun 2026. Sebagai bahan pembanding dan penjelasan, digunakan pula artikel Hukumonline mengenai besaran tarif pajak rokok terbaru yang menguraikan objek, subjek, tarif, serta prosedur pemungutan pajak rokok.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.