Aturan Pembayaran Royalti Lagu dan Musik di Indonesia
Rangga Triatmaja
15 September 2026
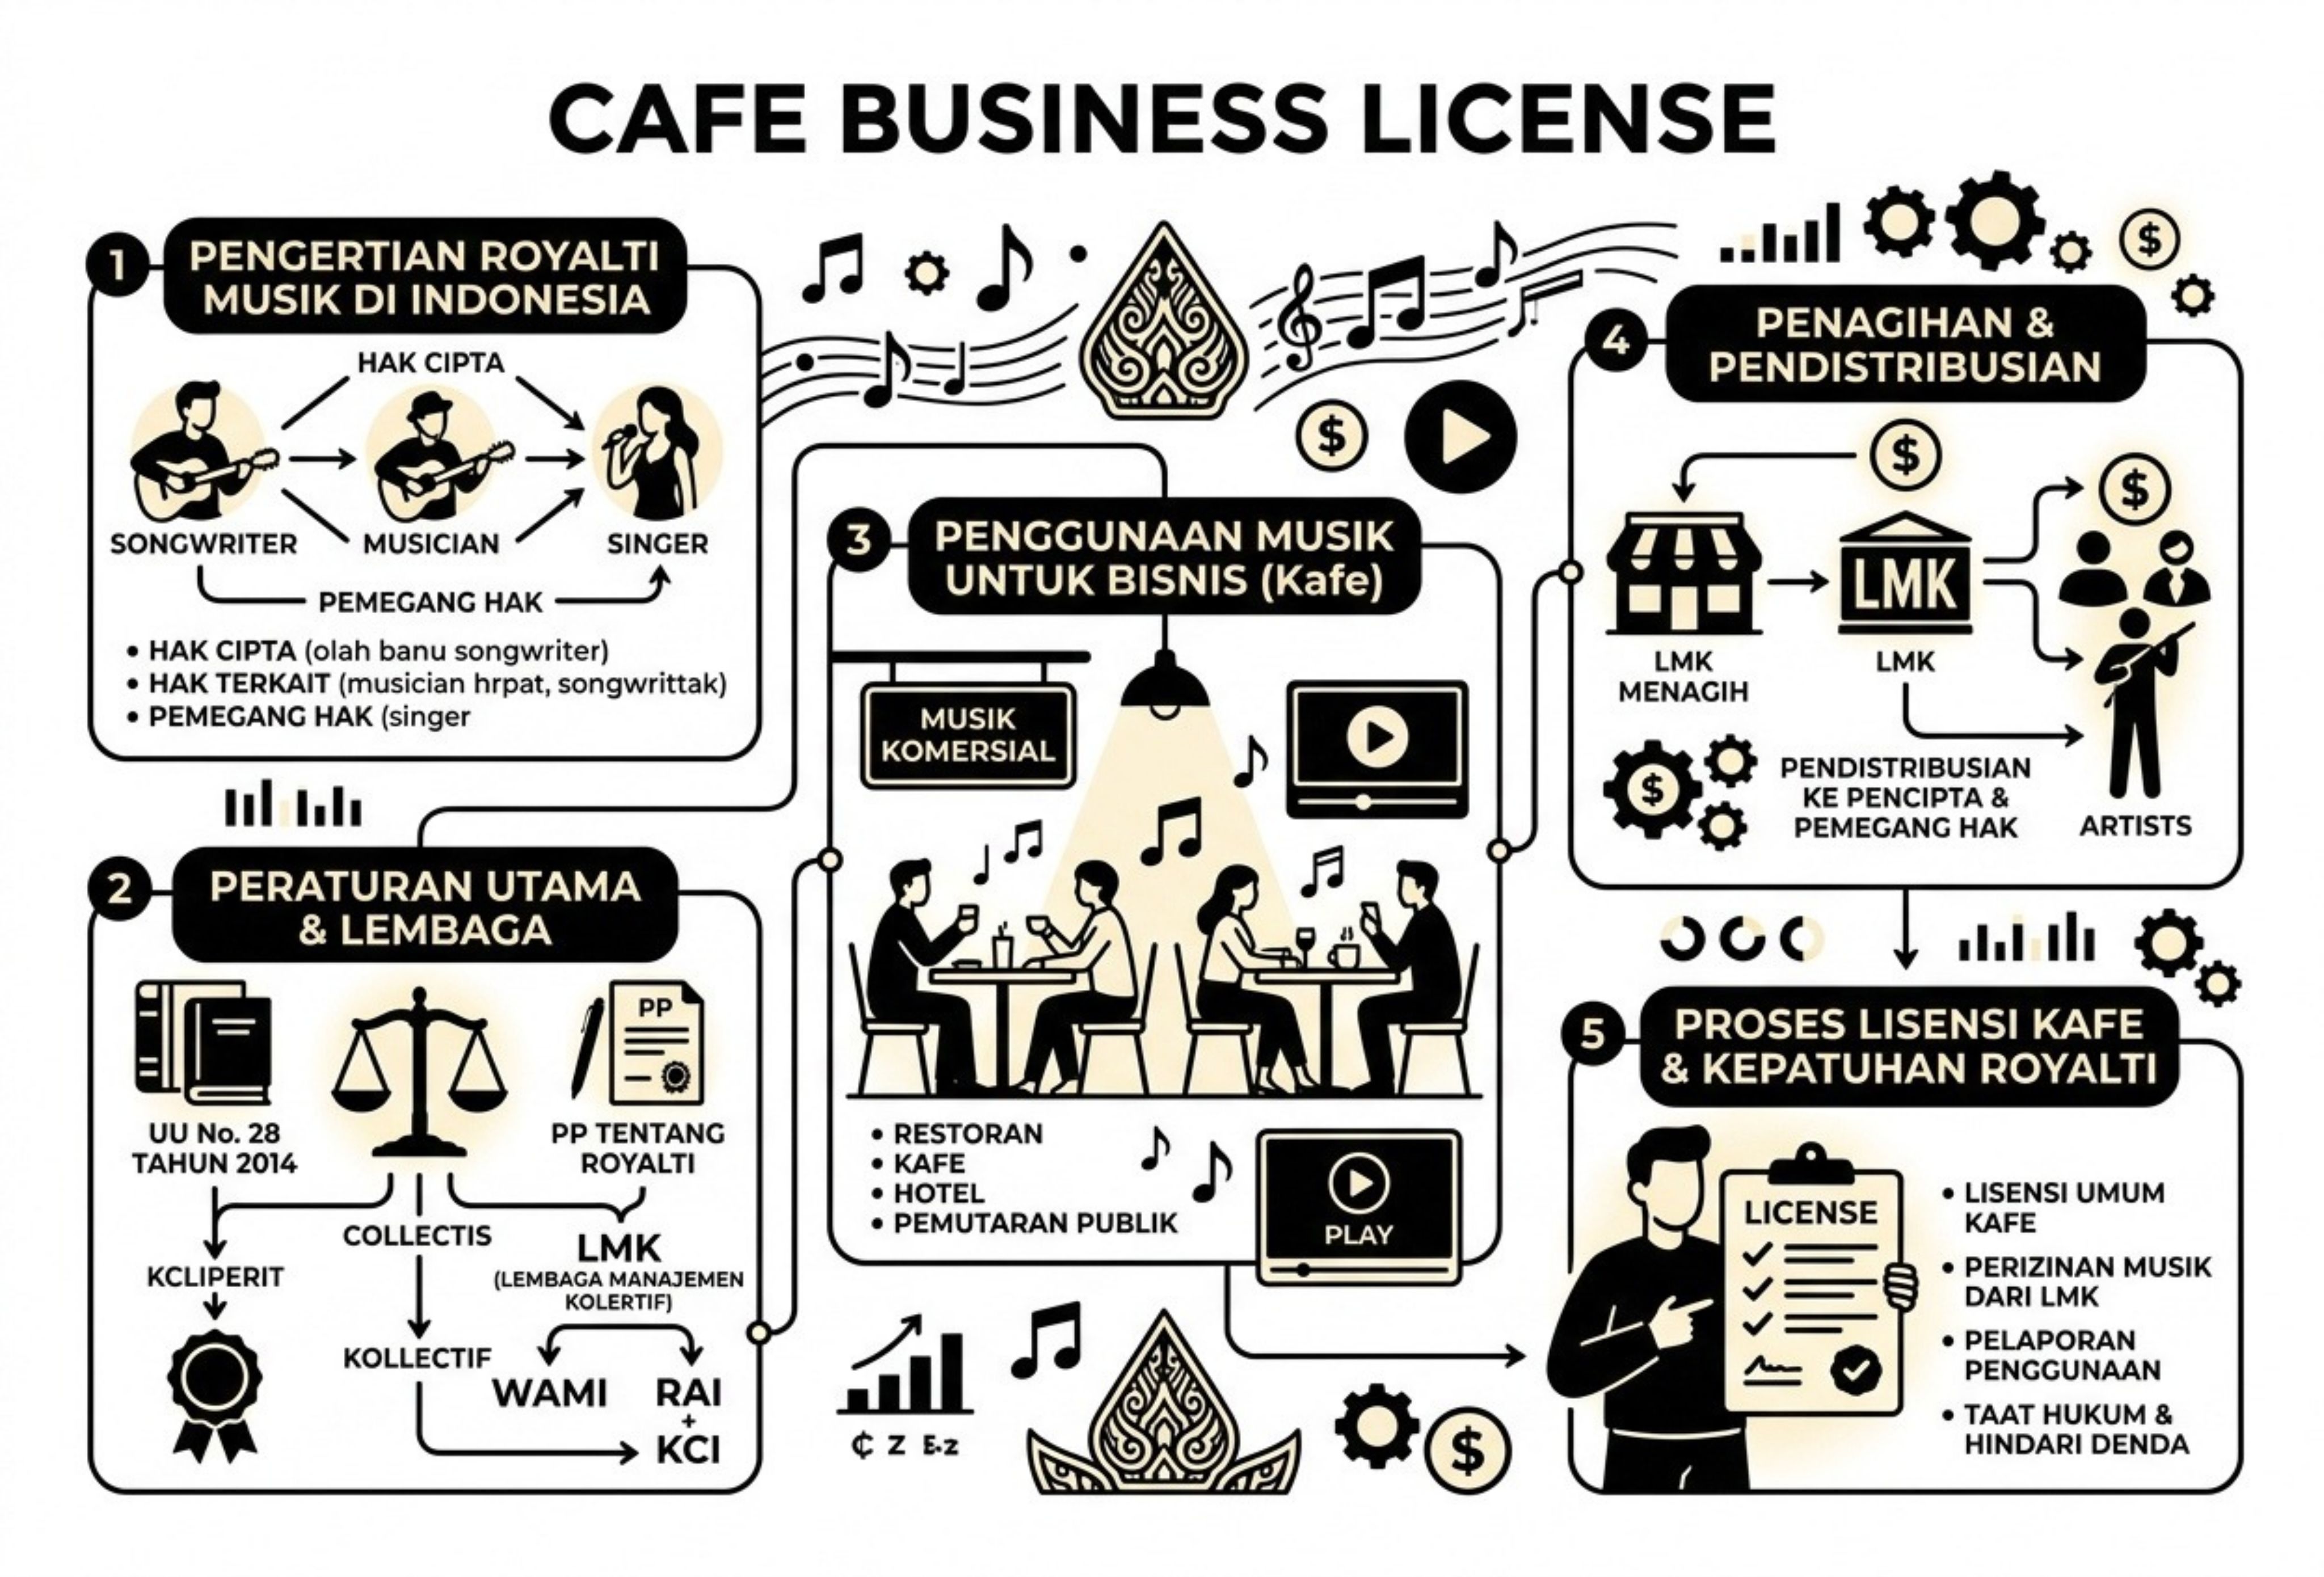
Royalti merupakan imbalan yang diberikan atas pemanfaatan kekayaan intelektual. Dalam praktiknya, royalti dapat berkaitan dengan berbagai jenis kekayaan intelektual, seperti hak cipta, paten, desain industri, dan bentuk kekayaan intelektual lainnya. Namun, pembahasan kali ini difokuskan pada royalti dalam bidang hak cipta, khususnya penggunaan lagu dan musik untuk kepentingan komersial.
Pengertian Hak Cipta dan Royalti
Berdasarkan Undang-Undang Nomor 28 Tahun 2014 tentang Hak Cipta atau UU Hak Cipta, ciptaan di bidang ilmu pengetahuan, seni, dan sastra memperoleh perlindungan secara otomatis setelah diwujudkan dalam bentuk nyata.
Hak cipta merupakan hak eksklusif yang dimiliki pencipta. Hak tersebut terdiri atas hak moral dan hak ekonomi.
Hak moral merupakan hak yang melekat secara pribadi pada pencipta. Hak ini mencakup kewenangan untuk:
- mencantumkan atau tidak mencantumkan nama pencipta pada salinan ciptaan ketika digunakan untuk kepentingan umum;
- menggunakan nama samaran atau alias;
- melakukan perubahan terhadap ciptaan sesuai dengan kepatutan yang berlaku di masyarakat;
- mengubah judul dan anak judul ciptaan; serta
- mempertahankan hak apabila ciptaan mengalami distorsi, mutilasi, modifikasi, atau tindakan lain yang dapat merugikan kehormatan maupun reputasi pencipta.
Sementara itu, hak ekonomi merupakan hak eksklusif pencipta atau pemegang hak cipta untuk memperoleh manfaat ekonomi dari ciptaannya.
Dalam Pasal 9 ayat (1) UU Hak Cipta, hak ekonomi tersebut meliputi hak untuk:
- menerbitkan ciptaan;
- menggandakan ciptaan dalam berbagai bentuk;
- menerjemahkan ciptaan;
- mengadaptasi, mengaransemen, atau mentransformasikan ciptaan;
- mendistribusikan ciptaan atau salinannya;
- mempertunjukkan ciptaan;
- mengumumkan ciptaan;
- mengomunikasikan ciptaan; dan
- menyewakan ciptaan.
Pemanfaatan hak ekonomi tersebut dapat menimbulkan kewajiban pembayaran royalti. Dalam UU Hak Cipta, royalti didefinisikan sebagai imbalan atas pemanfaatan hak ekonomi suatu ciptaan atau produk hak terkait yang diterima oleh pencipta atau pemilik hak terkait.
Peraturan yang Mengatur Royalti
Ketentuan mengenai royalti dapat berbeda-beda, tergantung pada jenis ciptaan dan bentuk pemanfaatannya. UU Hak Cipta sendiri mengatur berbagai jenis ciptaan, termasuk buku, musik, lagu, film, fotografi, lukisan, karya arsitektur, dan ciptaan lainnya.
Beberapa peraturan turunan yang mengatur pengelolaan royalti antara lain:
- Peraturan Pemerintah Nomor 56 Tahun 2021 tentang Pengelolaan Royalti Hak Cipta Lagu dan/atau Musik atau PP 56/2021;
- Peraturan Menteri Hukum Nomor 27 Tahun 2025 tentang Peraturan Pelaksanaan Peraturan Pemerintah Nomor 56 Tahun 2021 tentang Pengelolaan Royalti Hak Cipta Lagu dan/atau Musik;
- Peraturan Menteri Hukum dan Hak Asasi Manusia Nomor 15 Tahun 2024 tentang Pengelolaan Royalti atas Lisensi Penggunaan Sekunder untuk Hak Cipta Buku dan/atau Karya Tulis Lainnya; dan
- Keputusan Menteri Hukum dan Hak Asasi Manusia Nomor HKI.2.OT.03.01-02 Tahun 2016 tentang Pengesahan Tarif Royalti untuk Pengguna yang Melakukan Pemanfaatan Komersial Ciptaan dan/atau Produk Hak Terkait Musik dan Lagu.
Pembahasan berikut difokuskan pada royalti atas penggunaan lagu dan/atau musik.
Kapan Royalti Lagu dan Musik Wajib Dibayarkan?
Pada prinsipnya, penggunaan lagu dan/atau musik untuk kepentingan komersial menimbulkan kewajiban pembayaran royalti. Pembayaran tersebut dilakukan melalui Lembaga Manajemen Kolektif Nasional atau LMKN untuk kemudian disalurkan kepada pencipta, pemegang hak cipta, dan/atau pemilik hak terkait.
Penggunaan secara komersial berarti pemanfaatan ciptaan atau produk hak terkait dengan tujuan memperoleh keuntungan ekonomi, baik secara langsung maupun tidak langsung. Salah satu bentuknya adalah penggunaan lagu atau musik dalam layanan publik yang bersifat komersial.
Layanan publik yang bersifat komersial merupakan layanan yang dapat diakses masyarakat dan memanfaatkan lagu atau musik untuk mendapatkan keuntungan ekonomi.
Berdasarkan Pasal 3 ayat (2) PP 56/2021, bentuk layanan publik komersial antara lain:
- seminar dan konferensi komersial;
- konser musik;
- bioskop;
- pameran dan bazar;
- pertokoan;
- televisi;
- radio;
- hotel;
- karaoke;
- restoran;
- kafe;
- pub;
- bar;
- bistro;
- kelab malam; dan
- diskotek.
Dengan demikian, pemutaran lagu atau musik di restoran, kafe, hotel, tempat karaoke, pusat perbelanjaan, dan lokasi komersial lainnya pada dasarnya termasuk kegiatan yang dapat dikenai kewajiban pembayaran royalti.
Mekanisme Pembayaran Royalti
Pengelolaan royalti lagu dan/atau musik dilakukan melalui lembaga manajemen kolektif atau LMK dan LMKN.
LMK merupakan lembaga yang memperoleh kuasa dari pencipta, pemegang hak cipta, dan/atau pemilik hak terkait untuk mengelola hak ekonomi, termasuk melakukan penarikan dan pendistribusian royalti.
Sementara itu, LMKN memiliki fungsi yang berkaitan dengan pengelolaan royalti secara nasional. Royalti yang dibayarkan oleh pengguna kemudian dihimpun dan didistribusikan kepada pihak yang berhak sesuai dengan ketentuan dan data kepemilikan hak.
Oleh karena itu, pemilik usaha yang menggunakan lagu atau musik secara komersial perlu memastikan mekanisme pembayaran dilakukan melalui lembaga yang berwenang.
Besaran Tarif Royalti Lagu dan Musik
Tarif royalti pada materi ini mengacu pada Keputusan Menteri Hukum dan Hak Asasi Manusia Nomor HKI.2.OT.03.01-02 Tahun 2016. Besaran tarif dibedakan berdasarkan jenis usaha dan bentuk pemanfaatan musik.
Contoh tarif untuk bidang usaha jasa kuliner bermusik adalah sebagai berikut:
Jenis Usaha | Royalti Pencipta | Royalti Hak Terkait |
| Restoran dan kafe | Rp60.000 per kursi per tahun | Rp60.000 per kursi per tahun |
| Pub, bar, dan bistro | Rp180.000 per meter persegi per tahun | Rp180.000 per meter persegi per tahun |
| Diskotek dan klub malam | Rp250.000 per meter persegi per tahun | Rp180.000 per meter persegi per tahun |
Pembayaran royalti dilakukan paling sedikit satu kali dalam satu tahun.
Dari ketentuan tersebut, dapat dilihat bahwa royalti terbagi menjadi dua bagian, yaitu royalti pencipta dan royalti hak terkait. Royalti pencipta berkaitan dengan hak pencipta lagu atau musik, sedangkan royalti hak terkait dapat berhubungan dengan pihak lain yang memiliki hak atas produk rekaman atau pertunjukan, seperti penyanyi, musisi, maupun produser fonogram.
Pembagian Royalti antara Pencipta, Penyanyi, dan Label
Pembagian royalti antara pencipta lagu, penyanyi, musisi, dan perusahaan rekaman tidak selalu diatur secara rinci dalam peraturan mengenai tarif royalti pengguna.
Dalam praktiknya, pembagian tersebut umumnya ditentukan melalui perjanjian atau kontrak antara para pihak. Isi kontrak dapat mengatur mengenai:
- siapa yang menjadi pemilik hak cipta;
- siapa yang memegang hak terkait;
- besaran persentase pembagian royalti;
- jangka waktu pemberian lisensi;
- wilayah penggunaan lagu atau musik;
- bentuk pemanfaatan ciptaan; dan
- mekanisme pelaporan serta pembayaran royalti.
Karena itu, para pihak sebaiknya membuat perjanjian secara jelas agar tidak terjadi perselisihan mengenai kepemilikan hak dan pembagian pendapatan dari penggunaan lagu atau musik.
Hal yang Perlu Diperhatikan Pelaku Usaha
Pelaku usaha yang memutar atau menggunakan lagu dan musik untuk kegiatan komersial sebaiknya memperhatikan beberapa hal berikut:
- memastikan kegiatan usaha termasuk layanan publik yang bersifat komersial;
- memeriksa apakah penggunaan lagu atau musik menimbulkan kewajiban pembayaran royalti;
- menggunakan mekanisme pembayaran melalui LMKN atau lembaga yang berwenang;
- menyimpan bukti pembayaran royalti;
- memastikan tarif yang digunakan sesuai dengan ketentuan yang berlaku; dan
- memeriksa apakah terdapat penggunaan musik yang berasal dari lisensi atau perjanjian khusus.
Pemilik usaha juga perlu membedakan penggunaan musik untuk kepentingan pribadi dengan penggunaan musik untuk menarik pelanggan atau memperoleh keuntungan ekonomi. Penggunaan di tempat usaha, seperti kafe, restoran, hotel, dan pusat hiburan, dapat masuk dalam kategori penggunaan komersial.
Kesimpulan
Royalti lagu dan musik merupakan imbalan atas pemanfaatan hak ekonomi pencipta, pemegang hak cipta, dan pemilik hak terkait. Penggunaan lagu atau musik dalam layanan publik yang bersifat komersial, termasuk kafe, restoran, hotel, karaoke, konser, dan diskotek, pada dasarnya wajib memperhatikan ketentuan pembayaran royalti.
Pembayaran royalti dilakukan melalui LMKN dan disalurkan kepada pihak yang berhak. Besaran tarif dapat berbeda berdasarkan jenis usaha, luas tempat, jumlah kursi, serta bentuk pemanfaatan musik.
Adapun pembagian royalti antara pencipta, penyanyi, musisi, dan label pada umumnya diatur melalui kontrak. Oleh sebab itu, perjanjian mengenai kepemilikan hak dan pembagian royalti perlu dibuat secara jelas untuk memberikan kepastian hukum bagi seluruh pihak.
Dasar Hukum
- Undang-Undang Nomor 28 Tahun 2014 tentang Hak Cipta.
- Peraturan Pemerintah Nomor 56 Tahun 2021 tentang Pengelolaan Royalti Hak Cipta Lagu dan/atau Musik.
- Peraturan Menteri Hukum dan Hak Asasi Manusia Nomor 15 Tahun 2024 tentang Pengelolaan Royalti atas Lisensi Penggunaan Sekunder untuk Hak Cipta Buku dan/atau Karya Tulis Lainnya.
- Peraturan Menteri Hukum Nomor 27 Tahun 2025 tentang Peraturan Pelaksanaan Peraturan Pemerintah Nomor 56 Tahun 2021 tentang Pengelolaan Royalti Hak Cipta Lagu dan/atau Musik.
- Keputusan Menteri Hukum dan Hak Asasi Manusia Nomor HKI.2.OT.03.01-02 Tahun 2016 tentang Pengesahan Tarif Royalti untuk Pengguna yang Melakukan Pemanfaatan Komersial Ciptaan dan/atau Produk Hak Terkait Musik dan Lagu.
Referensi
- Hukumonline, “Aturan Pembayaran Royalti Lagu”.
- Pasal 1, Pasal 4, Pasal 5, Pasal 8, Pasal 9, dan Pasal 40 Undang-Undang Nomor 28 Tahun 2014 tentang Hak Cipta.
- Pasal 1 dan Pasal 3 Peraturan Pemerintah Nomor 56 Tahun 2021.
- Pasal 1 Peraturan Menteri Hukum Nomor 27 Tahun 2025.
- Keputusan Menteri Hukum dan Hak Asasi Manusia Nomor HKI.2.OT.03.01-02 Tahun 2016.
- Lembaga Manajemen Kolektif Nasional atau LMKN, informasi mengenai tarif dan pengelolaan royalti musik.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.