Aturan Baru PPh Final untuk UMKM Berdasarkan PP 20 Tahun 2026
Rangga Triatmaja
24 Juli 2026
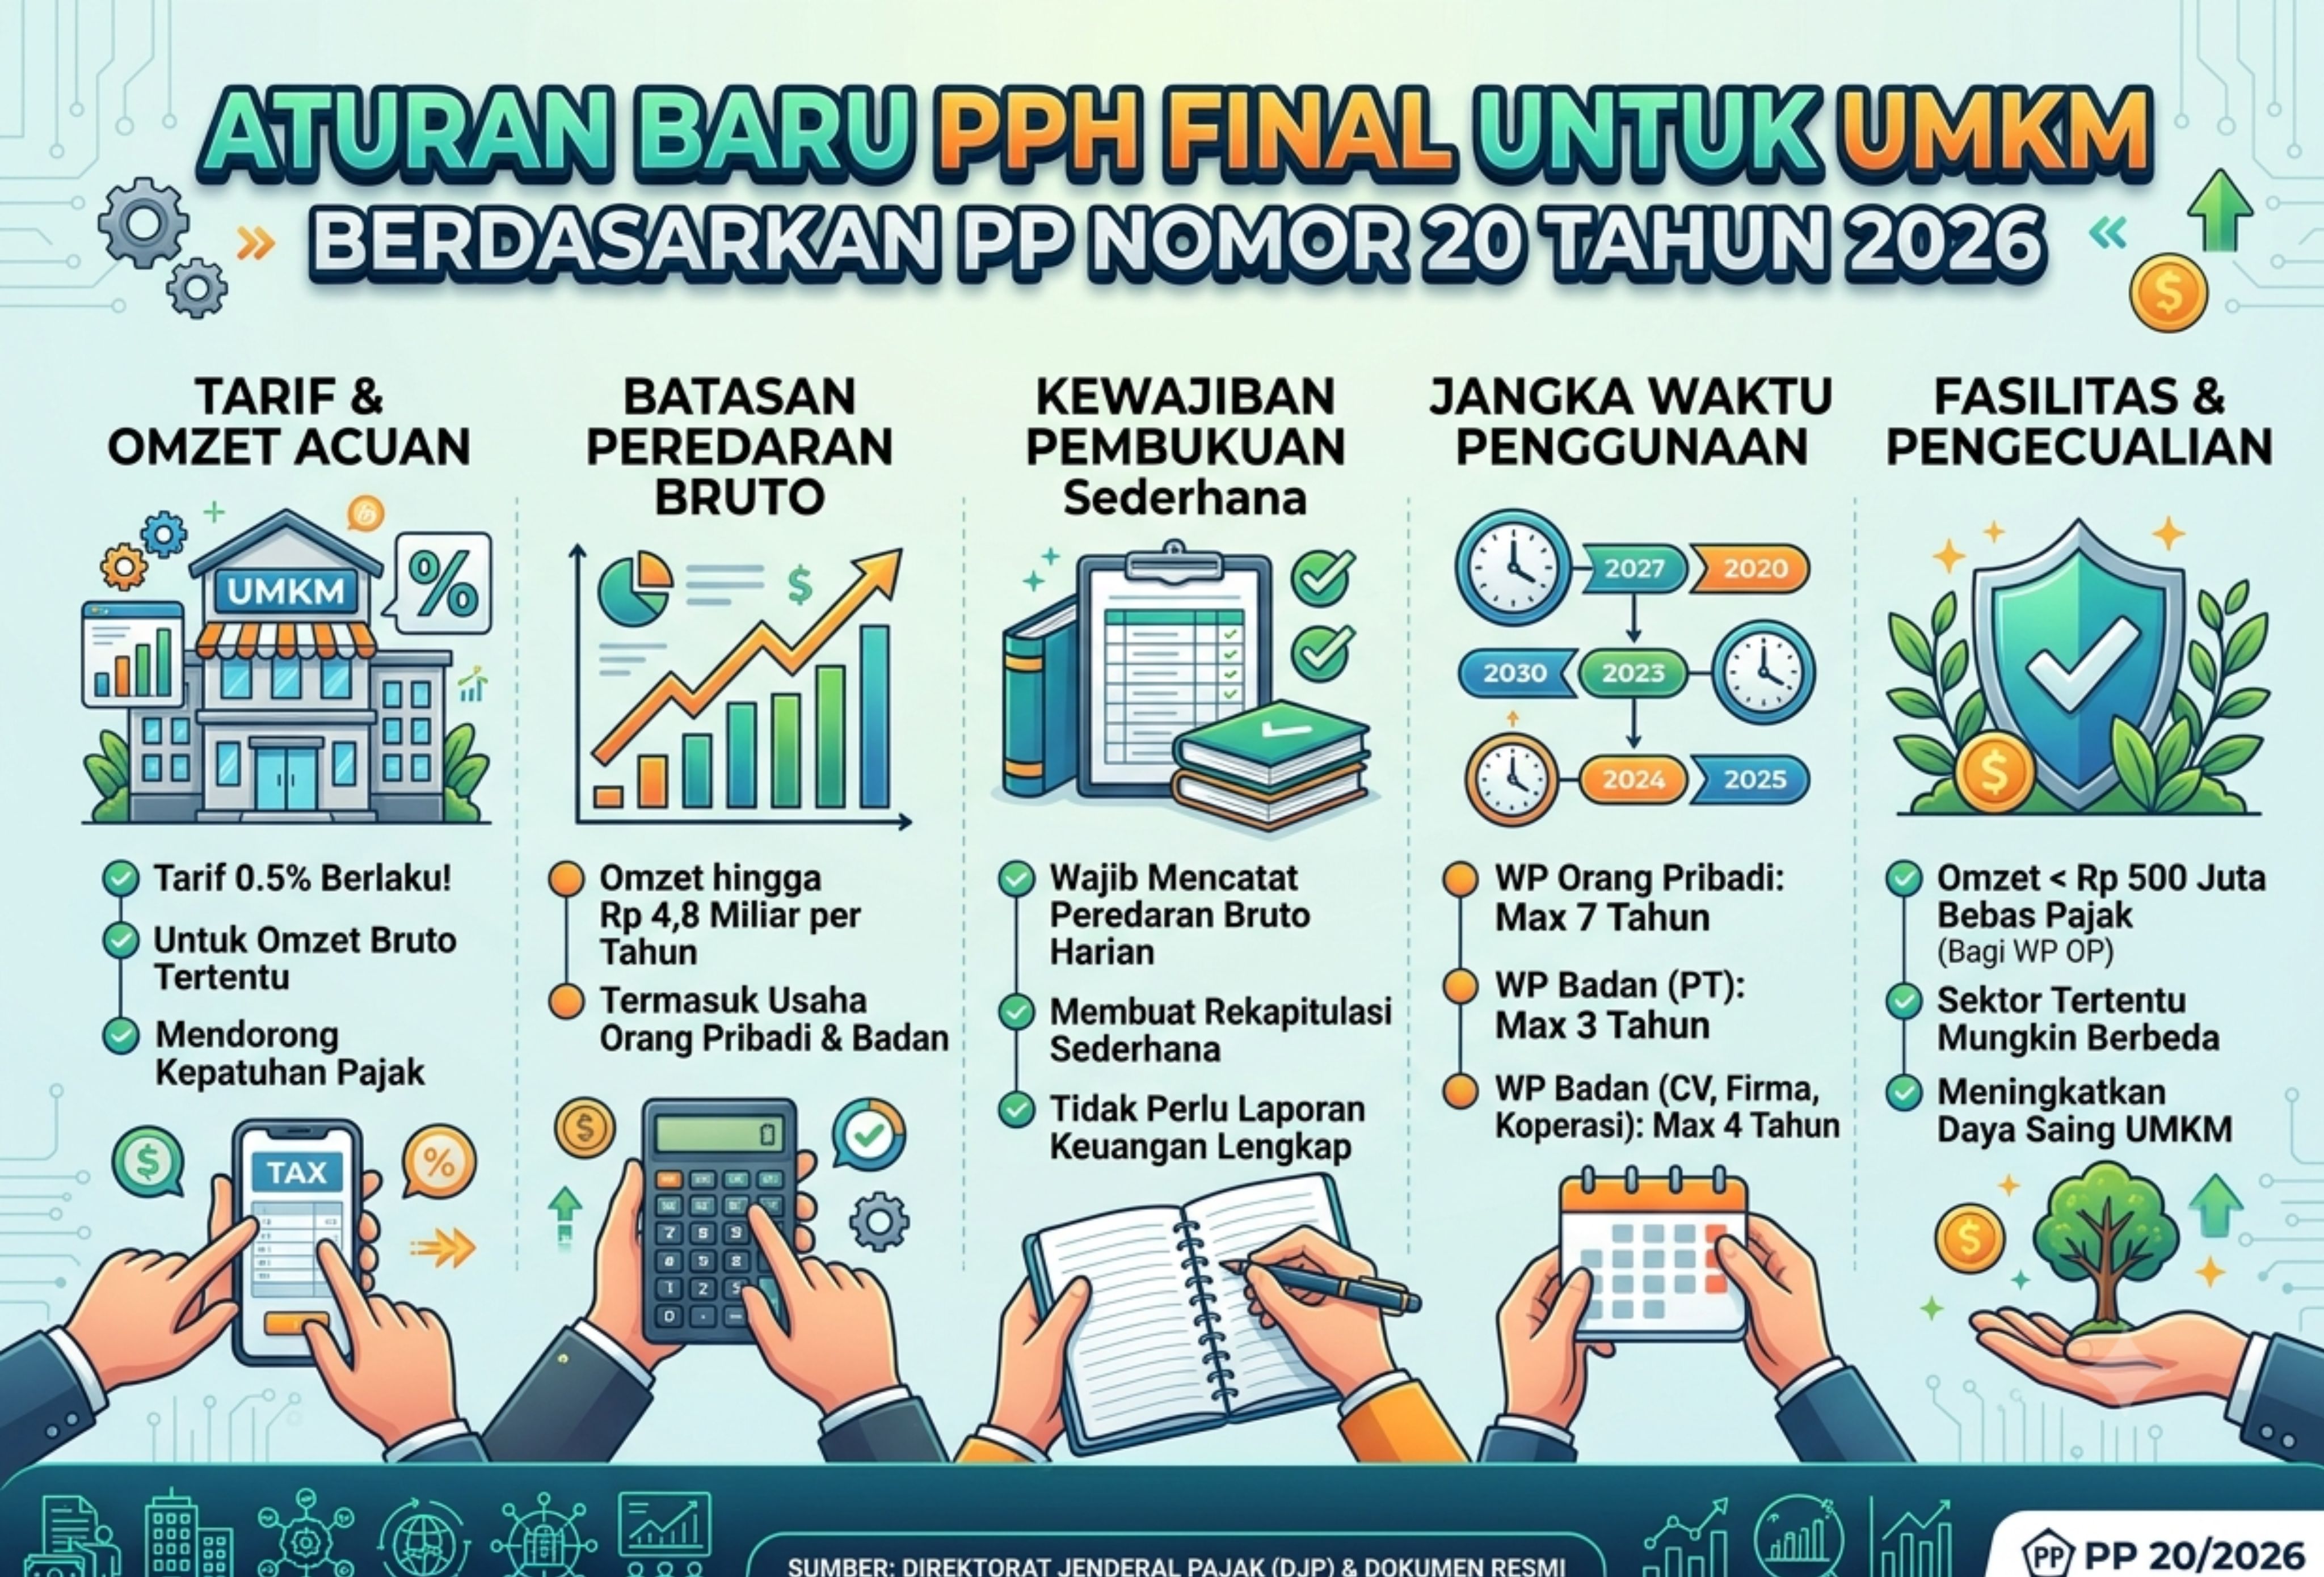
Usaha Mikro, Kecil, dan Menengah (UMKM) merupakan kelompok usaha yang memiliki peran penting dalam perekonomian nasional. Pengaturan mengenai UMKM di Indonesia terdapat dalam Undang-Undang Nomor 20 Tahun 2008 tentang Usaha Mikro, Kecil, dan Menengah serta diperbarui melalui Peraturan Pemerintah Nomor 7 Tahun 2021.
Berdasarkan ketentuan tersebut, klasifikasi UMKM dibedakan berdasarkan besaran modal usaha dan hasil penjualan tahunan.
Usaha mikro merupakan usaha produktif milik perseorangan atau badan usaha perorangan dengan modal usaha paling banyak Rp1 miliar (di luar tanah dan bangunan tempat usaha) serta memiliki omzet tahunan hingga Rp2 miliar.
Sementara itu, usaha kecil memiliki modal usaha lebih dari Rp1 miliar sampai Rp5 miliar dengan omzet tahunan lebih dari Rp2 miliar hingga Rp15 miliar. Adapun usaha menengah memiliki modal usaha lebih dari Rp5 miliar sampai Rp10 miliar dan omzet tahunan lebih dari Rp15 miliar hingga Rp50 miliar.
Insentif Pajak bagi Pelaku UMKM
Pemerintah memberikan berbagai bentuk kemudahan kepada pelaku usaha mikro dan kecil, salah satunya berupa insentif di bidang perpajakan. Ketentuan tersebut diatur dalam Pasal 124 ayat (2) Peraturan Pemerintah Nomor 7 Tahun 2021 yang menyatakan bahwa usaha mikro dan usaha kecil tertentu dapat memperoleh insentif Pajak Penghasilan (PPh) sesuai ketentuan peraturan perundang-undangan.
Salah satu fasilitas yang paling banyak dimanfaatkan adalah pengenaan Pajak Penghasilan Final dengan tarif yang lebih rendah dibandingkan tarif PPh pada umumnya.
Perubahan Ketentuan Melalui PP 20 Tahun 2026
Pemerintah menerbitkan Peraturan Pemerintah Nomor 20 Tahun 2026 sebagai perubahan atas PP Nomor 55 Tahun 2022 mengenai penyesuaian pengaturan di bidang Pajak Penghasilan.
Perubahan penting terdapat pada Pasal 56 ayat (1). Sebelumnya, PPh Final dikenakan atas penghasilan dari usaha yang diterima wajib pajak dengan peredaran bruto tertentu dalam jangka waktu tertentu.
Melalui PP Nomor 20 Tahun 2026, frasa "dalam jangka waktu tertentu" dihapus. Dengan demikian, ketentuan mengenai batas waktu pemanfaatan fasilitas PPh Final sebagaimana sebelumnya diatur dalam Pasal 59 PP Nomor 55 Tahun 2022 tidak lagi berlaku karena pasal tersebut telah dicabut.
Perubahan ini memberikan kepastian hukum bahwa sepanjang wajib pajak memenuhi persyaratan yang ditentukan, fasilitas PPh Final tetap dapat dimanfaatkan tanpa dibatasi masa berlaku sebagaimana aturan sebelumnya.
Tarif PPh Final Tetap Sebesar 0,5 Persen
Meskipun terdapat perubahan dalam mekanisme pemberian fasilitas, tarif Pajak Penghasilan Final tidak mengalami perubahan.
Sesuai Pasal 56 ayat (2) PP Nomor 20 Tahun 2026, tarif PPh Final tetap ditetapkan sebesar 0,5% dari peredaran bruto.
PPh Final sendiri merupakan pajak yang pelunasannya dianggap selesai pada saat dilakukan pemotongan, pemungutan, atau penyetoran sendiri oleh wajib pajak sehingga tidak diperhitungkan kembali dalam penghitungan pajak tahunan atas penghasilan tersebut.
Siapa yang Berhak Memperoleh Fasilitas PPh Final?
PP Nomor 20 Tahun 2026 juga mempersempit kelompok wajib pajak yang berhak menggunakan tarif PPh Final 0,5%.
Berdasarkan Pasal 57 ayat (1), fasilitas tersebut hanya dapat dimanfaatkan oleh:
- wajib pajak orang pribadi;
- perseroan perorangan yang didirikan oleh satu orang; dan
- koperasi.
Ketiga kelompok wajib pajak tersebut harus memiliki peredaran bruto paling banyak Rp4,8 miliar dalam satu tahun pajak.
Besarnya peredaran bruto dihitung dari seluruh penghasilan usaha maupun jasa yang diterima dalam satu tahun pajak, termasuk penghasilan dari luar negeri apabila ada, sebelum dikurangi potongan penjualan atau potongan lainnya.
Badan Usaha yang Tidak Lagi Mendapat Fasilitas
Sebelum berlakunya PP Nomor 20 Tahun 2026, penerima fasilitas PPh Final tidak hanya terbatas pada orang pribadi, perseroan perorangan, dan koperasi.
Beberapa bentuk badan usaha seperti Commanditaire Vennootschap (CV), firma, perseroan persekutuan modal, serta Badan Usaha Milik Desa (BUMDes) juga dapat menggunakan tarif PPh Final sebesar 0,5%.
Namun, sejak diberlakukannya PP Nomor 20 Tahun 2026, badan usaha tersebut tidak lagi termasuk dalam kelompok penerima fasilitas apabila mendaftarkan diri setelah peraturan tersebut berlaku.
Ketentuan Peralihan bagi Wajib Pajak Lama
Walaupun ruang lingkup penerima fasilitas dipersempit, pemerintah tetap memberikan perlindungan bagi wajib pajak yang sebelumnya telah memanfaatkan PPh Final.
Badan usaha seperti CV, firma, perseroan persekutuan modal, dan BUMDes yang telah terdaftar sebelum berlakunya PP Nomor 20 Tahun 2026 tetap dapat menggunakan tarif PPh Final 0,5% hingga masa fasilitas yang sebelumnya diberikan berakhir, sepanjang masih memenuhi seluruh persyaratan yang berlaku.
Setelah masa fasilitas tersebut habis, badan usaha tersebut akan dikenakan tarif Pajak Penghasilan badan sesuai ketentuan umum.
Tarif PPh Badan Setelah Masa Fasilitas Berakhir
Bagi badan usaha yang tidak lagi memenuhi syarat menggunakan PPh Final 0,5%, pengenaan pajaknya mengikuti tarif Pajak Penghasilan badan sebagaimana diatur dalam Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Saat ini, tarif Pajak Penghasilan badan ditetapkan sebesar 22% dari penghasilan kena pajak.
Oleh karena itu, pelaku usaha perlu memperhatikan bentuk badan usahanya serta perkembangan regulasi perpajakan agar dapat memilih skema perpajakan yang sesuai dan tetap memenuhi kewajiban perpajakan secara benar.
Kesimpulan
Peraturan Pemerintah Nomor 20 Tahun 2026 membawa perubahan penting terhadap ketentuan Pajak Penghasilan Final bagi UMKM. Tarif PPh Final tetap sebesar 0,5%, tetapi cakupan wajib pajak yang dapat memanfaatkan fasilitas tersebut menjadi lebih terbatas, yakni hanya untuk wajib pajak orang pribadi, perseroan perorangan, dan koperasi dengan omzet maksimal Rp4,8 miliar per tahun.
Di sisi lain, pemerintah menghapus pembatasan jangka waktu pemanfaatan fasilitas PPh Final bagi wajib pajak yang memenuhi persyaratan. Sementara itu, badan usaha seperti CV, firma, perseroan persekutuan modal, dan BUMDes yang telah lebih dahulu memperoleh fasilitas tetap diberikan masa transisi hingga haknya berakhir sesuai ketentuan sebelumnya.
Sumber
Artikel ini dilansir dari Hukumonline dan disusun dengan pengembangan materi yang dikutip dan diolah dari ketentuan dalam Undang-Undang Nomor 20 Tahun 2008 tentang UMKM, Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan, Peraturan Pemerintah Nomor 7 Tahun 2021, Peraturan Pemerintah Nomor 55 Tahun 2022, Peraturan Pemerintah Nomor 20 Tahun 2026, serta jurnal Ni Wayan Maharatih, Studi Kritis Pengenaan Pajak Penghasilan Final Bagi Usaha Mikro Kecil Menengah, Jurnal Magister Hukum Udayana, Vol. 8 No. 1 Tahun 2019.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.