Apakah Undian Gratis Berhadiah via Online Dipotong Pajak
Rangga Triatmaja
7 September 2026
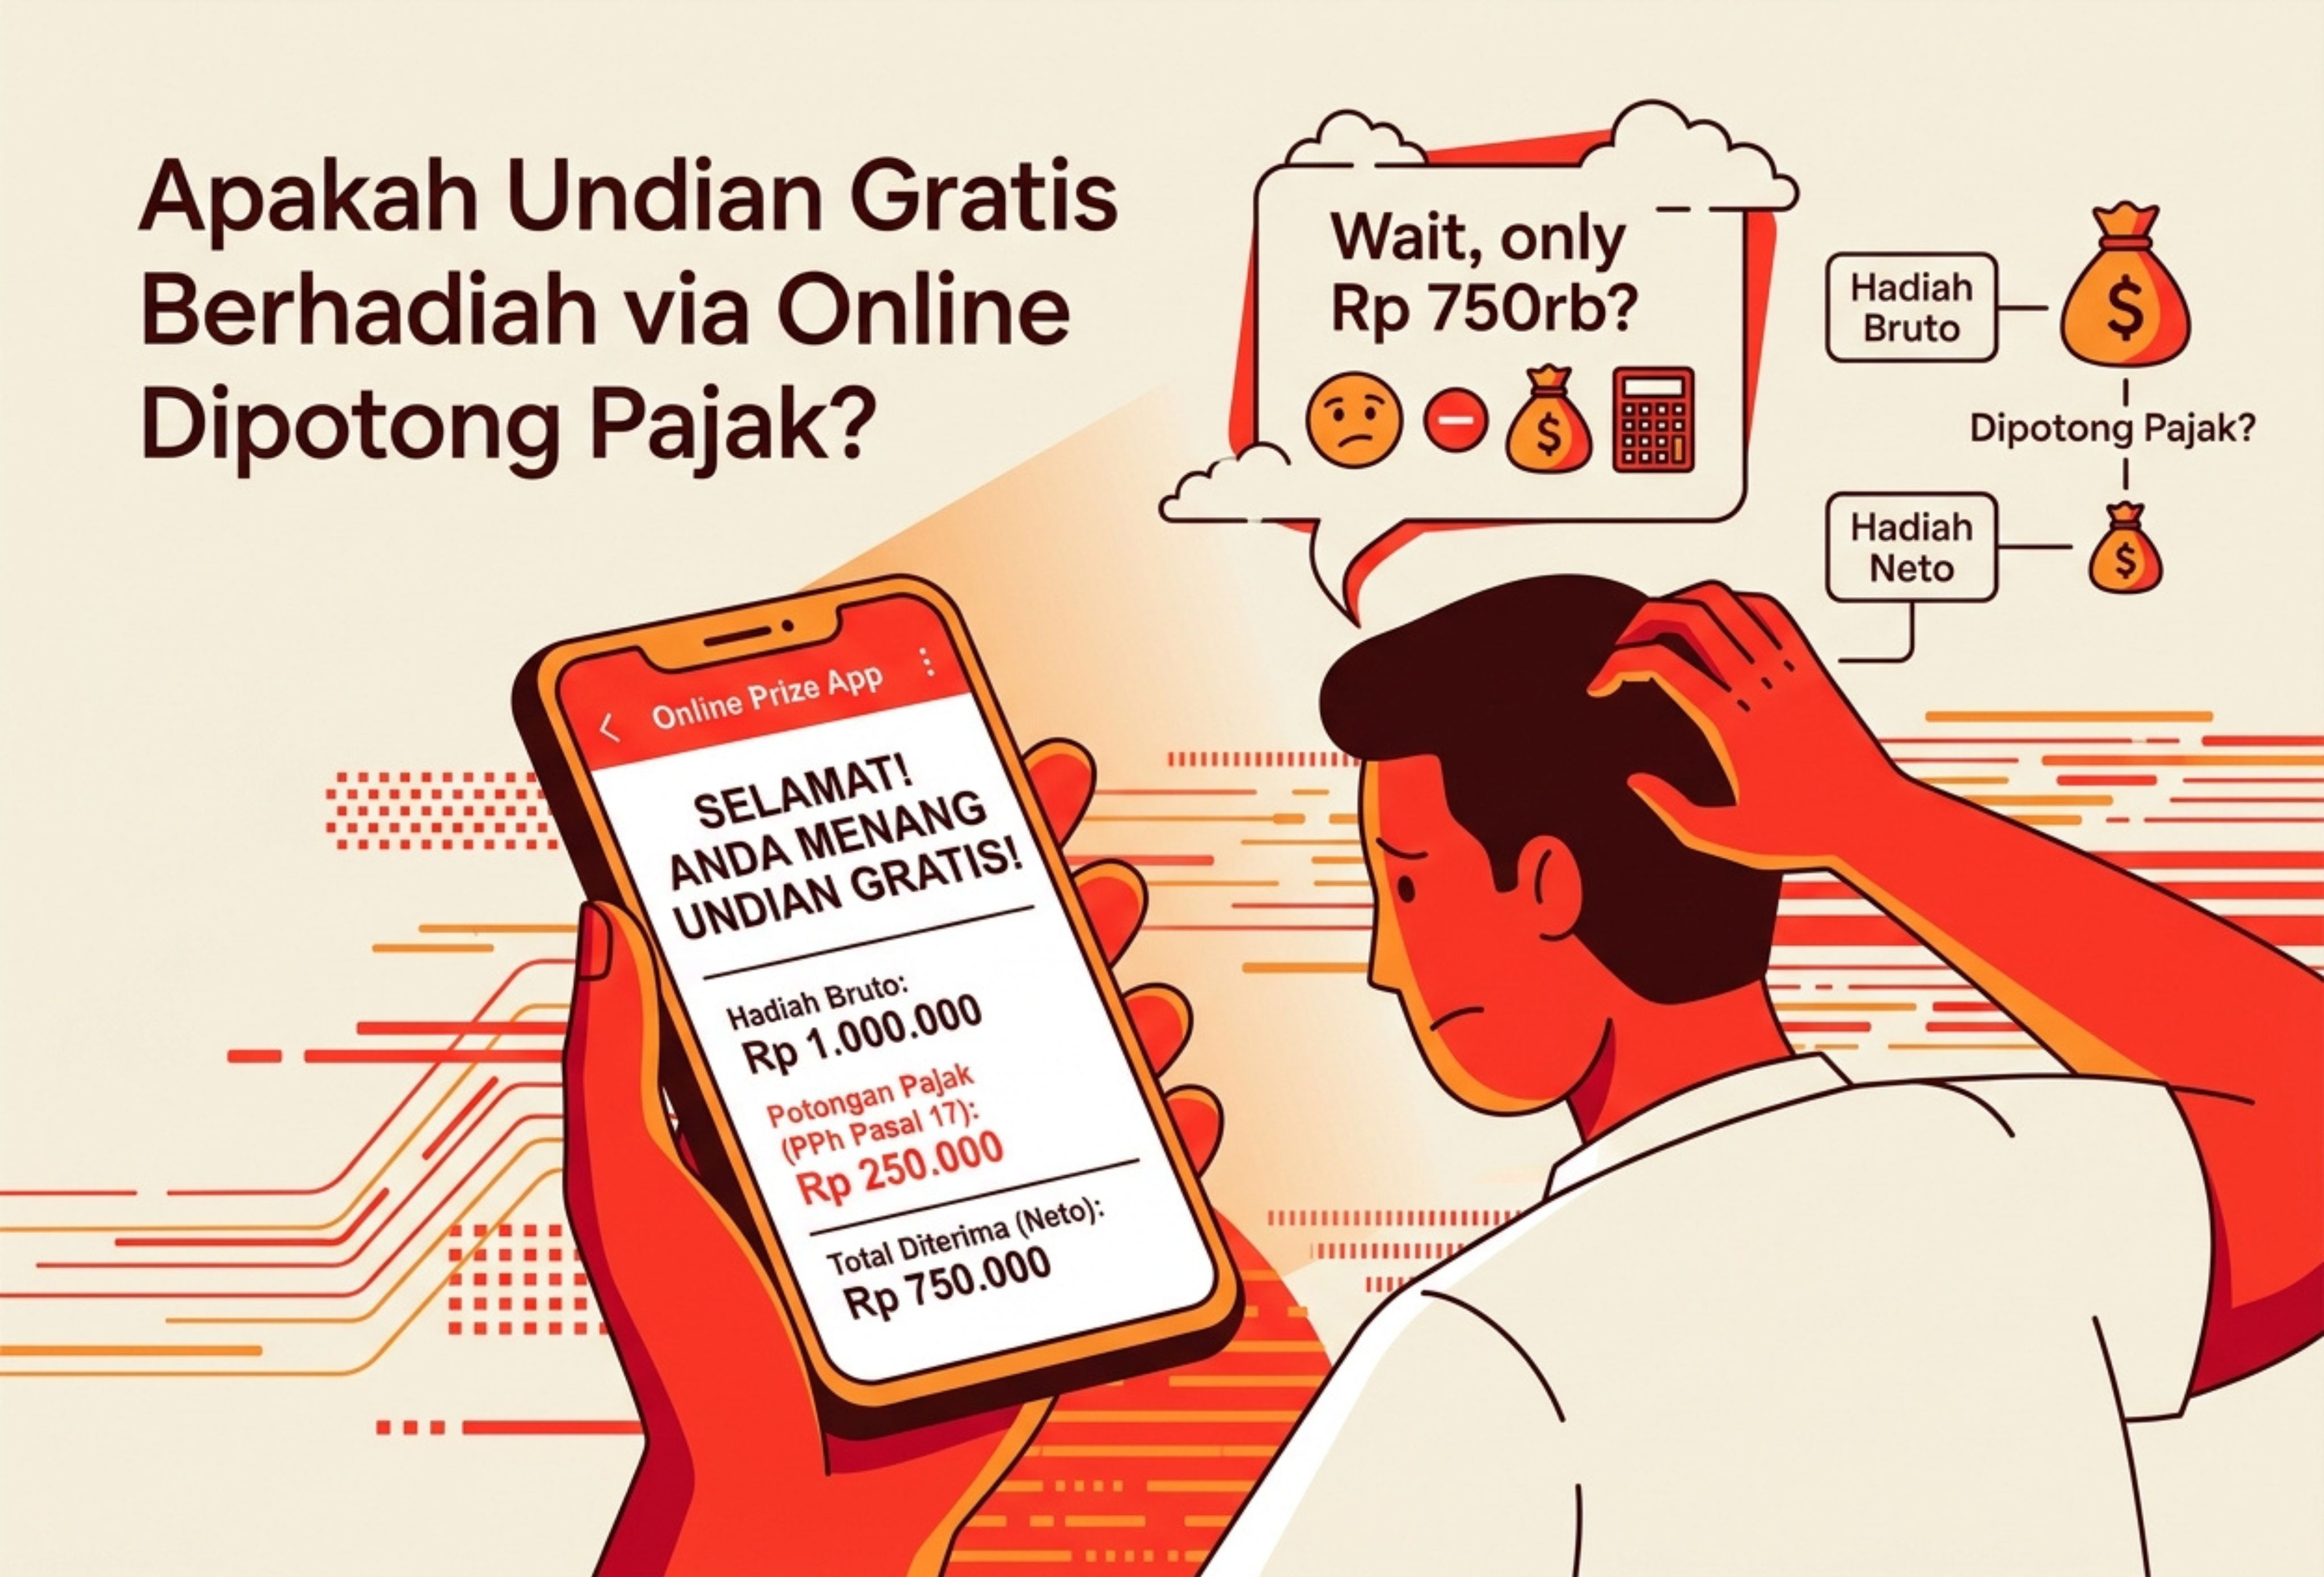
Undian gratis berhadiah atau UGB adalah salah satu bentuk promosi yang banyak digunakan untuk menarik perhatian masyarakat. Seiring berkembangnya teknologi digital, penyelenggaraan UGB juga semakin sering dilakukan melalui media online, seperti situs web, media sosial, maupun platform digital lainnya. Namun, apakah hadiah dari undian online tersebut dikenakan pajak?
Sebelum mengikuti atau menyelenggarakan undian gratis berhadiah, penting untuk memahami bahwa kegiatan tersebut tidak dapat dilakukan secara sembarangan. Selain memiliki ketentuan mengenai perizinan, hadiah yang diberikan kepada pemenang juga dapat menimbulkan kewajiban perpajakan.
Penyelenggaraan Undian Gratis Berhadiah Wajib Memiliki Izin
Menurut Peraturan Menteri Sosial Nomor 3 Tahun 2024 tentang Penyelenggaraan Undian Gratis Berhadiah, UGB merupakan kesempatan untuk memperoleh hadiah yang diberikan secara cuma-cuma dan dikaitkan atau digabungkan dengan kegiatan lain, dengan pemenang ditentukan melalui pengundian atau metode tertentu.
Penyelenggaraan UGB pada dasarnya wajib memperoleh izin dari Menteri Sosial. Untuk mendapatkan izin tersebut, penyelenggara harus memenuhi sejumlah persyaratan.
Beberapa unsur yang harus dipenuhi antara lain:
- terdapat pihak yang bertindak sebagai penyelenggara;
- terdapat barang atau jasa yang dipromosikan;
- hadiah telah tersedia, jumlahnya terbatas, dan telah ditentukan;
- hadiah bukan berupa makhluk hidup, barang bekas, atau barang yang dilarang oleh peraturan perundang-undangan;
- jumlah peserta tidak dibatasi;
- periode penyelenggaraan UGB memiliki jangka waktu tertentu; dan
- kegiatan benar-benar berupa undian serta tidak mengandung unsur perjudian.
Pengajuan izin UGB dilakukan secara daring melalui sistem perizinan yang tersedia. Penyelenggara perlu memasukkan informasi serta mengunggah dokumen persyaratan yang dibutuhkan.
Setelah permohonan diajukan, dokumen akan melalui proses verifikasi pada tingkat pemerintah daerah/provinsi dan Kementerian Sosial sebelum izin penyelenggaraan diterbitkan.
Jenis Undian Gratis Berhadiah
UGB dapat dibedakan menjadi dua bentuk berdasarkan cara pemenang ditentukan, yaitu UGB langsung dan UGB tidak langsung.
UGB Langsung
UGB langsung merupakan undian yang pemenangnya dapat diketahui pada saat mekanisme undian dilakukan. Dengan demikian, peserta dapat langsung mengetahui apakah dirinya memperoleh hadiah.
Bentuknya dapat berupa kupon, lintingan, gosok atau kerik, maupun mekanisme lain yang memungkinkan pemenang diketahui secara langsung.
UGB Tidak Langsung
Sementara itu, UGB tidak langsung merupakan undian yang pemenangnya ditentukan melalui proses pengundian pada waktu yang telah ditetapkan oleh penyelenggara.
Mekanisme ini dapat menggunakan berbagai sarana, seperti amplop, kupon, kode unik, nomor undian, nomor telepon seluler, nomor rekening, poin, atau bentuk lainnya.
Kedua jenis UGB tersebut dapat diselenggarakan melalui media konvensional maupun media elektronik atau online. Artinya, penggunaan platform digital tidak menghilangkan kewajiban penyelenggara untuk memenuhi ketentuan perizinan yang berlaku.
Apakah Hadiah Undian Online Dikenakan Pajak?
Jawabannya adalah ya. Hadiah yang diperoleh dari undian pada dasarnya dikenakan Pajak Penghasilan (PPh) yang bersifat final.
Ketentuan tersebut diatur dalam Peraturan Pemerintah Nomor 132 Tahun 2000 tentang Pajak Penghasilan atas Hadiah Undian. Penghasilan berupa hadiah undian, dengan nama dan dalam bentuk apa pun, menjadi objek PPh yang bersifat final.
Pajak atas hadiah undian tersebut dipotong atau dipungut oleh pihak penyelenggara sebelum hadiah diserahkan kepada pemenang.
Besarnya PPh atas hadiah undian adalah 25% dari jumlah bruto hadiah.
Jumlah bruto yang dimaksud merupakan nilai hadiah sebelum dilakukan pemotongan pajak. Apabila hadiah diberikan dalam bentuk uang, perhitungannya menggunakan nilai uang tersebut. Sementara jika hadiah diberikan dalam bentuk barang atau natura, dasar pengenaan pajaknya menggunakan nilai uang atau nilai pasar dari hadiah tersebut sesuai ketentuan yang berlaku.
Dengan demikian, hadiah undian yang diselenggarakan secara online pada prinsipnya tetap dikenakan PPh sebagaimana hadiah undian yang diselenggarakan melalui media konvensional.
Siapa yang Membayar Pajak Hadiah Undian?
Dalam mekanisme perpajakan hadiah undian, penyelenggara bertindak sebagai pihak yang melakukan pemotongan atau pemungutan pajak. Sementara itu, beban PPh atas hadiah tersebut pada dasarnya berada pada pihak yang menerima hadiah.
Artinya, pemenang tidak perlu melakukan pembayaran pajak secara terpisah kepada negara apabila pajak hadiah telah dipotong oleh penyelenggara sesuai ketentuan.
Penyelenggara akan mengurangi nilai hadiah dengan jumlah PPh yang harus dipotong. Setelah itu, penyelenggara berkewajiban menyetorkan pajak tersebut kepada negara serta memberikan bukti pemotongan kepada penerima hadiah.
Contoh Perhitungan Pajak Hadiah Undian
Untuk memahami mekanismenya, misalnya sebuah perusahaan menyelenggarakan undian online dan memberikan hadiah uang tunai sebesar Rp1.000.000 kepada seorang pemenang.
PPh final yang harus dipotong adalah:
25% × Rp1.000.000 = Rp250.000
Dengan demikian, jumlah bersih hadiah yang diterima pemenang adalah:
Rp1.000.000 − Rp250.000 = Rp750.000
Perusahaan sebagai penyelenggara kemudian melakukan penyetoran PPh yang telah dipotong dan memberikan bukti potong kepada pemenang.
Bukti pemotongan tersebut penting sebagai dokumen yang menunjukkan bahwa pajak atas hadiah undian telah dipotong oleh penyelenggara.
Kewajiban Penyelenggara Setelah Memotong Pajak
Tidak berhenti pada pemotongan pajak, penyelenggara juga memiliki kewajiban administratif setelah memberikan hadiah kepada pemenang.
Penyelenggara perlu melakukan penyetoran PPh yang telah dipotong sesuai ketentuan perpajakan. Selain itu, bukti pemotongan harus diberikan kepada penerima hadiah sebagai bukti bahwa kewajiban perpajakan telah dilaksanakan.
Penyelenggara juga perlu melaporkan pemotongan tersebut dalam administrasi perpajakan sesuai mekanisme yang berlaku.
Dengan mekanisme tersebut, penerima hadiah dapat mengetahui bahwa sebagian nilai hadiahnya telah dipotong untuk memenuhi kewajiban PPh final atas hadiah undian.
Produk yang Tidak Dapat Dipromosikan Melalui UGB
Selain mengatur perizinan, Permensos 3/2024 juga menentukan jenis barang atau jasa tertentu yang tidak dapat digunakan sebagai objek promosi dalam UGB.
Izin UGB tidak diberikan untuk penyelenggara yang mempromosikan barang atau jasa berupa:
- obat, obat tradisional, dan suplemen makanan;
- alat kesehatan dan jasa pelayanan kesehatan;
- susu formula untuk bayi di bawah usia satu tahun;
- rokok dan minuman keras yang dapat membahayakan kesehatan serta keselamatan jiwa; dan/atau
- barang atau jasa yang promosinya tidak sesuai dengan norma hukum.
Ketentuan tersebut bertujuan memastikan penyelenggaraan undian gratis berhadiah tetap berada dalam koridor hukum dan tidak digunakan untuk mempromosikan produk yang dibatasi atau bertentangan dengan ketentuan yang berlaku.
Kesimpulan
Undian gratis berhadiah yang diselenggarakan secara online tetap dapat dikenakan pajak. Media yang digunakan, baik konvensional maupun digital, tidak menghilangkan kewajiban perpajakan atas hadiah undian.
Berdasarkan PP Nomor 132 Tahun 2000, hadiah undian dikenakan PPh final sebesar 25% dari jumlah bruto hadiah. Pajak tersebut dipotong oleh penyelenggara sebelum hadiah diberikan kepada pemenang.
Selain persoalan pajak, penyelenggara UGB juga harus memperhatikan kewajiban perizinan berdasarkan Permensos Nomor 3 Tahun 2024. Oleh karena itu, baik penyelenggara maupun peserta perlu memahami ketentuan tersebut agar pelaksanaan undian online berlangsung sesuai dengan hukum yang berlaku.
Dasar Hukum
- Peraturan Pemerintah Nomor 132 Tahun 2000 tentang Pajak Penghasilan atas Hadiah Undian.
- Peraturan Menteri Sosial Nomor 3 Tahun 2024 tentang Penyelenggaraan Undian Gratis Berhadiah.
Daftar Referensi
Yunianto, Arif, et al. Buku Saku Pajak Atas Hadiah Undian: Petunjuk Pengenaan Pajak Penghasilan bagi Penyelenggara Hadiah Undian. Jakarta: Direktorat Jenderal Pajak, Kementerian Keuangan Republik Indonesia, 2022.
Peraturan Pemerintah Nomor 132 Tahun 2000 tentang Pajak Penghasilan atas Hadiah Undian, khususnya ketentuan mengenai objek PPh hadiah undian, tarif pajak, dan dasar pengenaan pajak. PP Nomor 132 Tahun 2000
Peraturan Menteri Sosial Nomor 3 Tahun 2024 tentang Penyelenggaraan Undian Gratis Berhadiah, khususnya ketentuan mengenai pengertian UGB, perizinan, jenis undian, serta penyelenggaraan UGB melalui media dalam jaringan. Permensos Nomor 3 Tahun 2024
Direktorat Jenderal Pajak, Kementerian Keuangan RI, Buku Saku Pajak Atas Hadiah Undian: Petunjuk Pengenaan Pajak Penghasilan bagi Penyelenggara Hadiah Undian, 2022, sebagai referensi mengenai mekanisme pemotongan, penyetoran, dan pelaporan PPh atas hadiah undian.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.