Apakah Renovasi Rumah Menyebabkan PBB-P2 Naik?
Rangga Triatmaja
1 Agustus 2026
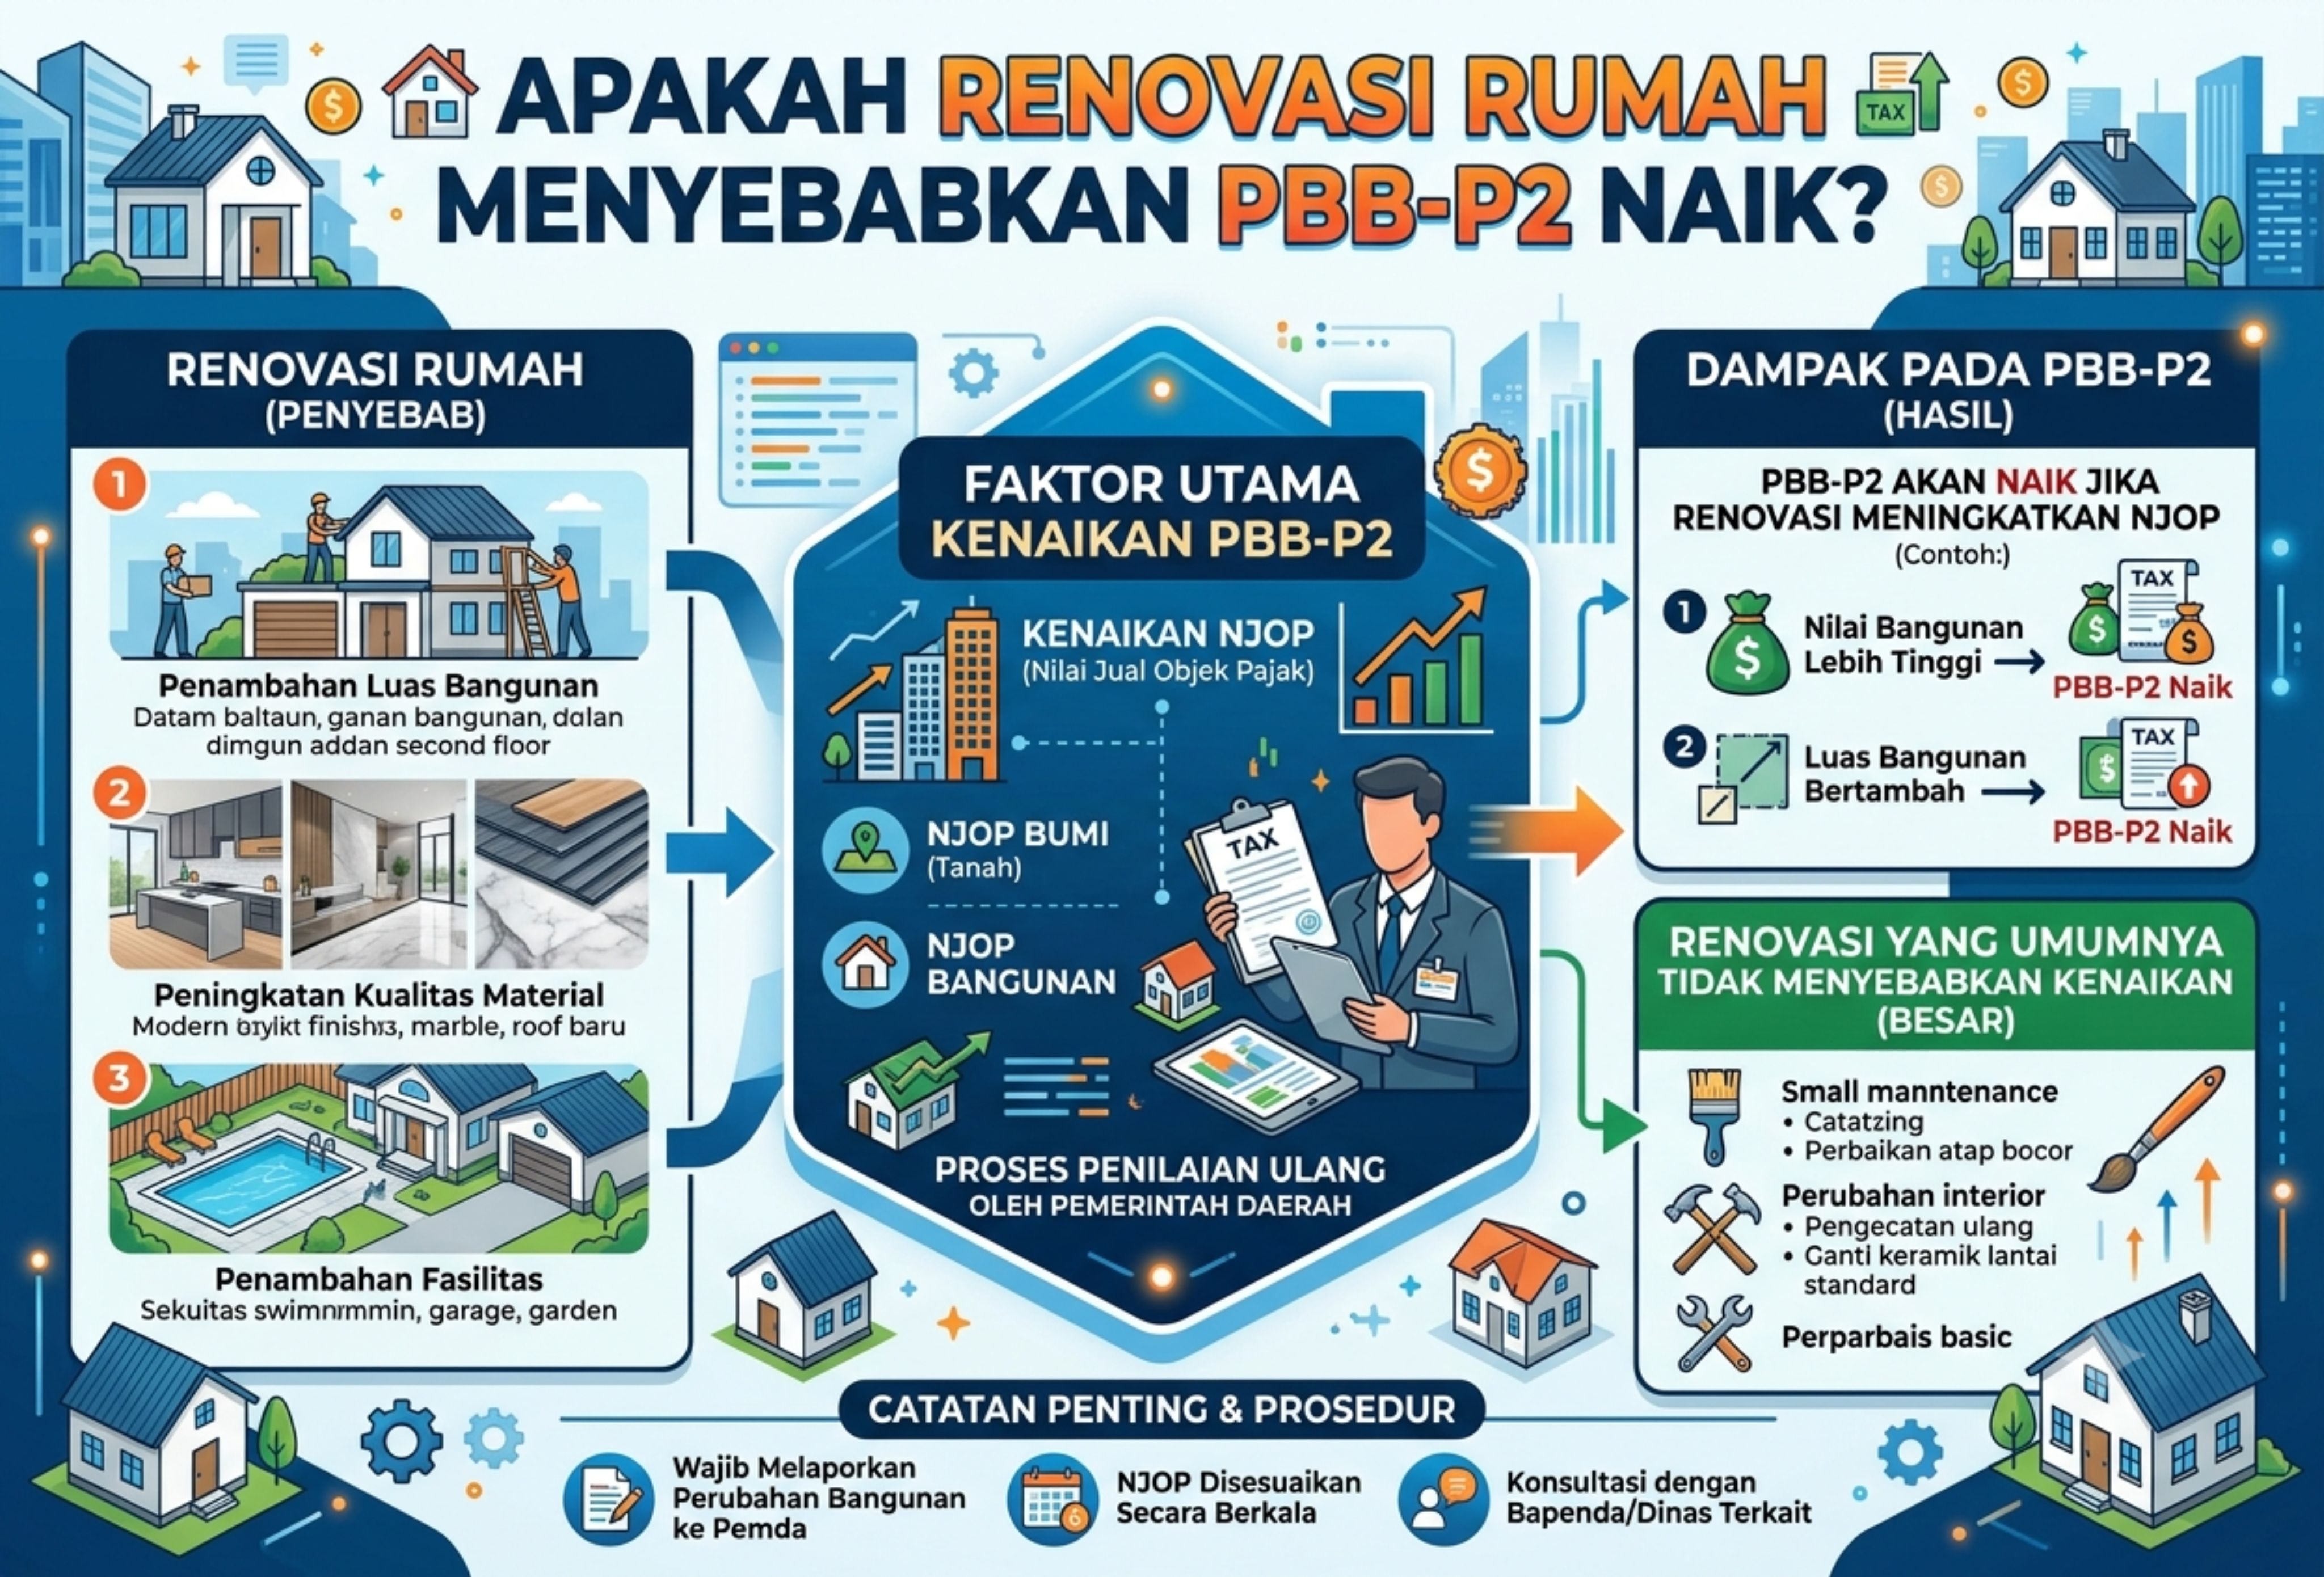
memperluas ruang, menambah lantai, maupun meningkatkan kualitas hunian. Namun, tidak sedikit masyarakat yang bertanya apakah renovasi rumah dapat menyebabkan kenaikan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2). Jawabannya, bisa, terutama apabila renovasi tersebut menambah luas atau meningkatkan nilai bangunan sehingga memengaruhi Nilai Jual Objek Pajak (NJOP).
Renovasi yang Menambah Bangunan Memerlukan PBG Perubahan
Sejak berlakunya Peraturan Pemerintah Nomor 16 Tahun 2021, Izin Mendirikan Bangunan (IMB) telah digantikan oleh Persetujuan Bangunan Gedung (PBG).
Berdasarkan Pasal 1 angka 17 PP Nomor 16 Tahun 2021, PBG merupakan perizinan yang diberikan kepada pemilik bangunan untuk membangun baru, mengubah, memperluas, mengurangi, maupun merawat bangunan sesuai standar teknis yang berlaku.
Artinya, apabila renovasi dilakukan dengan cara memperluas bangunan, menambah lantai, atau mengubah fungsi bangunan, pemilik wajib mengajukan PBG Perubahan.
Ketentuan tersebut dipertegas dalam Pasal 253 ayat (3) PP Nomor 16 Tahun 2021 yang menyatakan bahwa PBG diperlukan untuk pembangunan baru maupun perubahan bangunan.
Selain itu, Pasal 11 ayat (2) PP Nomor 16 Tahun 2021 mengatur bahwa pemilik bangunan juga wajib mengajukan PBG apabila terjadi perubahan fungsi maupun klasifikasi bangunan.
Lingkup perubahan yang memerlukan PBG antara lain meliputi:
- perubahan fungsi bangunan;
- perubahan jumlah lantai;
- perubahan luas bangunan;
- perubahan tampilan bangunan;
- perubahan spesifikasi bangunan yang memengaruhi aspek keselamatan;
- perkuatan bangunan akibat kerusakan;
- pekerjaan pada bangunan cagar budaya.
Dengan demikian, renovasi yang menambah luas bangunan bukan hanya memerlukan izin berupa PBG Perubahan, tetapi juga berpotensi memengaruhi besaran PBB-P2.
Mengapa Renovasi Dapat Menaikkan PBB-P2
PBB-P2 merupakan pajak atas bumi dan/atau bangunan yang dimiliki, dikuasai, atau dimanfaatkan oleh orang pribadi maupun badan sebagaimana diatur dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Besarnya PBB-P2 ditentukan berdasarkan Nilai Jual Objek Pajak (NJOP).
Menurut Pasal 40 UU Nomor 1 Tahun 2022, dasar pengenaan PBB-P2 adalah NJOP yang diperoleh melalui proses penilaian terhadap tanah dan bangunan.
Semakin tinggi nilai bangunan, maka semakin besar pula NJOP yang menjadi dasar penghitungan pajak.
Apabila renovasi menyebabkan:
- bertambahnya luas bangunan;
- bertambahnya jumlah lantai;
- meningkatnya kualitas material bangunan; atau
- meningkatnya nilai ekonomi bangunan,
maka NJOP bangunan berpotensi mengalami kenaikan.
Karena NJOP meningkat, dasar pengenaan PBB-P2 juga bertambah sehingga pajak yang harus dibayar menjadi lebih besar.
Hubungan NJOP dengan Luas Bangunan
Peraturan Menteri Keuangan Nomor 85 Tahun 2024 menjelaskan bahwa NJOP bangunan dihitung berdasarkan hasil perkalian antara:
Luas Bangunan × NJOP Bangunan per Meter Persegi
Artinya, ketika luas bangunan bertambah akibat renovasi, NJOP bangunan secara otomatis juga meningkat, dengan asumsi klasifikasi dan nilai bangunan tetap.
Sementara itu, NJOP bumi dihitung berdasarkan luas tanah dan nilai tanah per meter persegi.
Oleh karena itu, renovasi yang hanya menambah luas bangunan umumnya tidak memengaruhi NJOP tanah, tetapi akan meningkatkan NJOP bangunan.
Cara Menghitung PBB-P2 Setelah Renovasi
Pada dasarnya, besaran PBB-P2 dihitung menggunakan rumus berikut:
PBB-P2 = Dasar Pengenaan Pajak × Tarif PBB-P2
Dasar pengenaan diperoleh dari persentase tertentu atas NJOP setelah dikurangi NJOP Tidak Kena Pajak (NJOPTKP).
Besaran tarif PBB-P2 ditentukan melalui peraturan daerah masing-masing, dengan batas maksimal sebesar 0,5% sebagaimana diatur dalam UU Nomor 1 Tahun 2022.
Karena setiap daerah memiliki kebijakan berbeda mengenai NJOPTKP maupun persentase NJOP yang digunakan sebagai dasar pengenaan, nilai PBB-P2 dapat berbeda meskipun spesifikasi bangunannya sama.
Contoh Dampak Renovasi terhadap PBB-P2
Sebagai ilustrasi, misalkan sebuah rumah memiliki:
- luas tanah 150 m²;
- luas bangunan 60 m².
Setelah dilakukan renovasi, luas bangunan bertambah menjadi 80 m².
Karena luas bangunan meningkat, NJOP bangunan ikut naik. Akibatnya, dasar pengenaan pajak juga meningkat sehingga besaran PBB-P2 yang harus dibayar menjadi lebih besar dibandingkan sebelum renovasi.
Dalam simulasi penghitungan berdasarkan ketentuan PBB-P2 di Provinsi DKI Jakarta, besaran PBB-P2 meningkat dari sekitar Rp420.000 menjadi Rp500.000 setelah luas bangunan bertambah.
Besaran tersebut hanyalah contoh karena tarif dan kebijakan penghitungan di setiap pemerintah daerah dapat berbeda.
Faktor yang Memengaruhi Kenaikan PBB-P2
Selain bertambahnya luas bangunan, kenaikan PBB-P2 juga dapat dipengaruhi oleh beberapa faktor lain, antara lain:
- kenaikan NJOP tanah di wilayah tersebut;
- perubahan klasifikasi bangunan;
- penggunaan material bangunan yang lebih bernilai;
- perubahan fungsi bangunan menjadi komersial;
- hasil penilaian ulang objek pajak oleh pemerintah daerah.
Dengan demikian, renovasi bukan satu-satunya penyebab naiknya PBB-P2, tetapi merupakan salah satu faktor yang paling sering memengaruhi kenaikan nilai pajak.
Kesimpulan
Renovasi rumah yang memperluas atau meningkatkan nilai bangunan pada umumnya dapat menyebabkan kenaikan PBB-P2. Hal tersebut terjadi karena luas maupun kualitas bangunan menjadi salah satu komponen dalam penentuan Nilai Jual Objek Pajak (NJOP). Semakin tinggi NJOP bangunan, semakin besar pula dasar pengenaan PBB-P2 yang menjadi dasar perhitungan pajak.
Selain memperhatikan potensi kenaikan pajak, pemilik bangunan juga perlu memastikan renovasi dilakukan sesuai ketentuan hukum dengan mengajukan Persetujuan Bangunan Gedung (PBG) Perubahan apabila renovasi mengubah luas, fungsi, atau klasifikasi bangunan. Kepatuhan terhadap ketentuan tersebut tidak hanya menghindarkan dari sanksi administratif, tetapi juga memberikan kepastian hukum atas bangunan yang dimiliki.
Referensi:
Artikel Apakah Renovasi Rumah Akan Menaikkan PBB-P2? yang dilansir dari Hukumonline; Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah; Peraturan Pemerintah Nomor 16 Tahun 2021 tentang Peraturan Pelaksanaan Undang-Undang Bangunan Gedung; Peraturan Menteri Keuangan Nomor 85 Tahun 2024 tentang Penilaian Pajak Bumi dan Bangunan Perdesaan dan Perkotaan; Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah; serta Peraturan Gubernur DKI Jakarta Nomor 17 Tahun 2024 tentang Persentase NJOP untuk Penghitungan PBB-P2.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.