Apakah Anak Angkat Bisa Masuk Perhitungan PTKP
Rangga Triatmaja
16 September 2026
Penghasilan Tidak Kena Pajak atau PTKP merupakan salah satu komponen yang diperhitungkan ketika menentukan Penghasilan Kena Pajak bagi wajib pajak orang pribadi. Besarnya PTKP dapat dipengaruhi oleh kondisi keluarga dan jumlah anggota keluarga yang menjadi tanggungan sepenuhnya.
Salah satu pertanyaan yang sering muncul adalah apakah anak angkat dapat dimasukkan sebagai tanggungan dalam perhitungan PTKP. Untuk menjawabnya, perlu melihat ketentuan dalam Undang-Undang Pajak Penghasilan beserta peraturan pelaksanaannya.
Mengenal Subjek Pajak Orang Pribadi
Pajak Penghasilan atau PPh pada prinsipnya dikenakan kepada subjek pajak atas penghasilan yang diterima atau diperolehnya dalam suatu tahun pajak. Ketentuan mengenai subjek pajak orang pribadi antara lain diatur dalam Undang-Undang Pajak Penghasilan beserta perubahannya.
Orang pribadi yang telah memenuhi ketentuan sebagai subjek pajak dan memperoleh penghasilan yang dikenai PPh kemudian berkedudukan sebagai wajib pajak.
Adapun tahun pajak pada dasarnya menggunakan tahun kalender. Namun, wajib pajak dapat menggunakan tahun buku yang berbeda dari tahun kalender sepanjang periode pembukuannya tetap mencakup 12 bulan.
Secara umum, subjek pajak terdiri atas:
- orang pribadi dan warisan yang belum terbagi sebagai satu kesatuan yang menggantikan pihak yang berhak;
- badan; dan
- bentuk usaha tetap.
Subjek pajak tersebut kemudian dibedakan menjadi subjek pajak dalam negeri dan subjek pajak luar negeri.
Subjek Pajak Dalam Negeri
Orang pribadi dapat menjadi subjek pajak dalam negeri apabila memenuhi kriteria yang ditetapkan dalam peraturan perpajakan. Di antaranya adalah orang pribadi yang bertempat tinggal di Indonesia, berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan, atau berada di Indonesia dalam suatu tahun pajak dan mempunyai niat untuk bertempat tinggal di Indonesia.
Selain orang pribadi, badan yang didirikan atau berkedudukan di Indonesia dan warisan yang belum terbagi juga dapat termasuk dalam kategori subjek pajak dalam negeri sesuai ketentuan yang berlaku.
Subjek Pajak Luar Negeri
Sementara itu, subjek pajak luar negeri antara lain mencakup orang pribadi yang tidak bertempat tinggal di Indonesia serta WNA yang berada di Indonesia tidak lebih dari 183 hari dalam jangka waktu 12 bulan.
WNI yang berada di luar Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan juga dapat memenuhi kriteria sebagai subjek pajak luar negeri apabila memenuhi persyaratan tertentu yang ditentukan dalam peraturan perpajakan.
Untuk pembahasan mengenai wajib pajak dan kategorinya, informasi lebih lanjut dapat dilihat dalam artikel Pengertian Wajib Pajak dan Kategori Wajib Pajak.
Apa yang Dimaksud dengan PTKP?
Bagi wajib pajak orang pribadi dalam negeri, penghasilan neto yang menjadi dasar penghitungan Penghasilan Kena Pajak dapat dikurangi dengan Penghasilan Tidak Kena Pajak atau PTKP.
PTKP pada dasarnya merupakan batas penghasilan tertentu yang tidak dikenai PPh dalam penghitungan pajak penghasilan orang pribadi. Besarannya berkaitan dengan keadaan wajib pajak dan anggota keluarga yang menjadi tanggungannya.
Ketentuan mengenai PTKP diatur dalam Pasal 7 UU PPh sebagaimana telah beberapa kali mengalami perubahan, termasuk melalui UU Harmonisasi Peraturan Perpajakan.
Berdasarkan ketentuan tersebut, PTKP per tahun diberikan paling sedikit dengan komponen sebagai berikut:
- Rp54 juta untuk diri wajib pajak orang pribadi;
- Rp4,5 juta sebagai tambahan bagi wajib pajak yang kawin;
- Rp54 juta sebagai tambahan untuk seorang istri yang penghasilannya digabung dengan penghasilan suami sesuai ketentuan; dan
- Rp4,5 juta sebagai tambahan untuk setiap anggota keluarga sedarah dan keluarga semenda dalam garis keturunan lurus serta anak angkat yang menjadi tanggungan sepenuhnya, dengan jumlah paling banyak tiga orang dalam satu keluarga.
Dengan demikian, status dan kondisi anggota keluarga dapat memengaruhi besarnya PTKP yang dapat diperhitungkan.
Apakah Anak Angkat Masuk dalam Perhitungan PTKP?
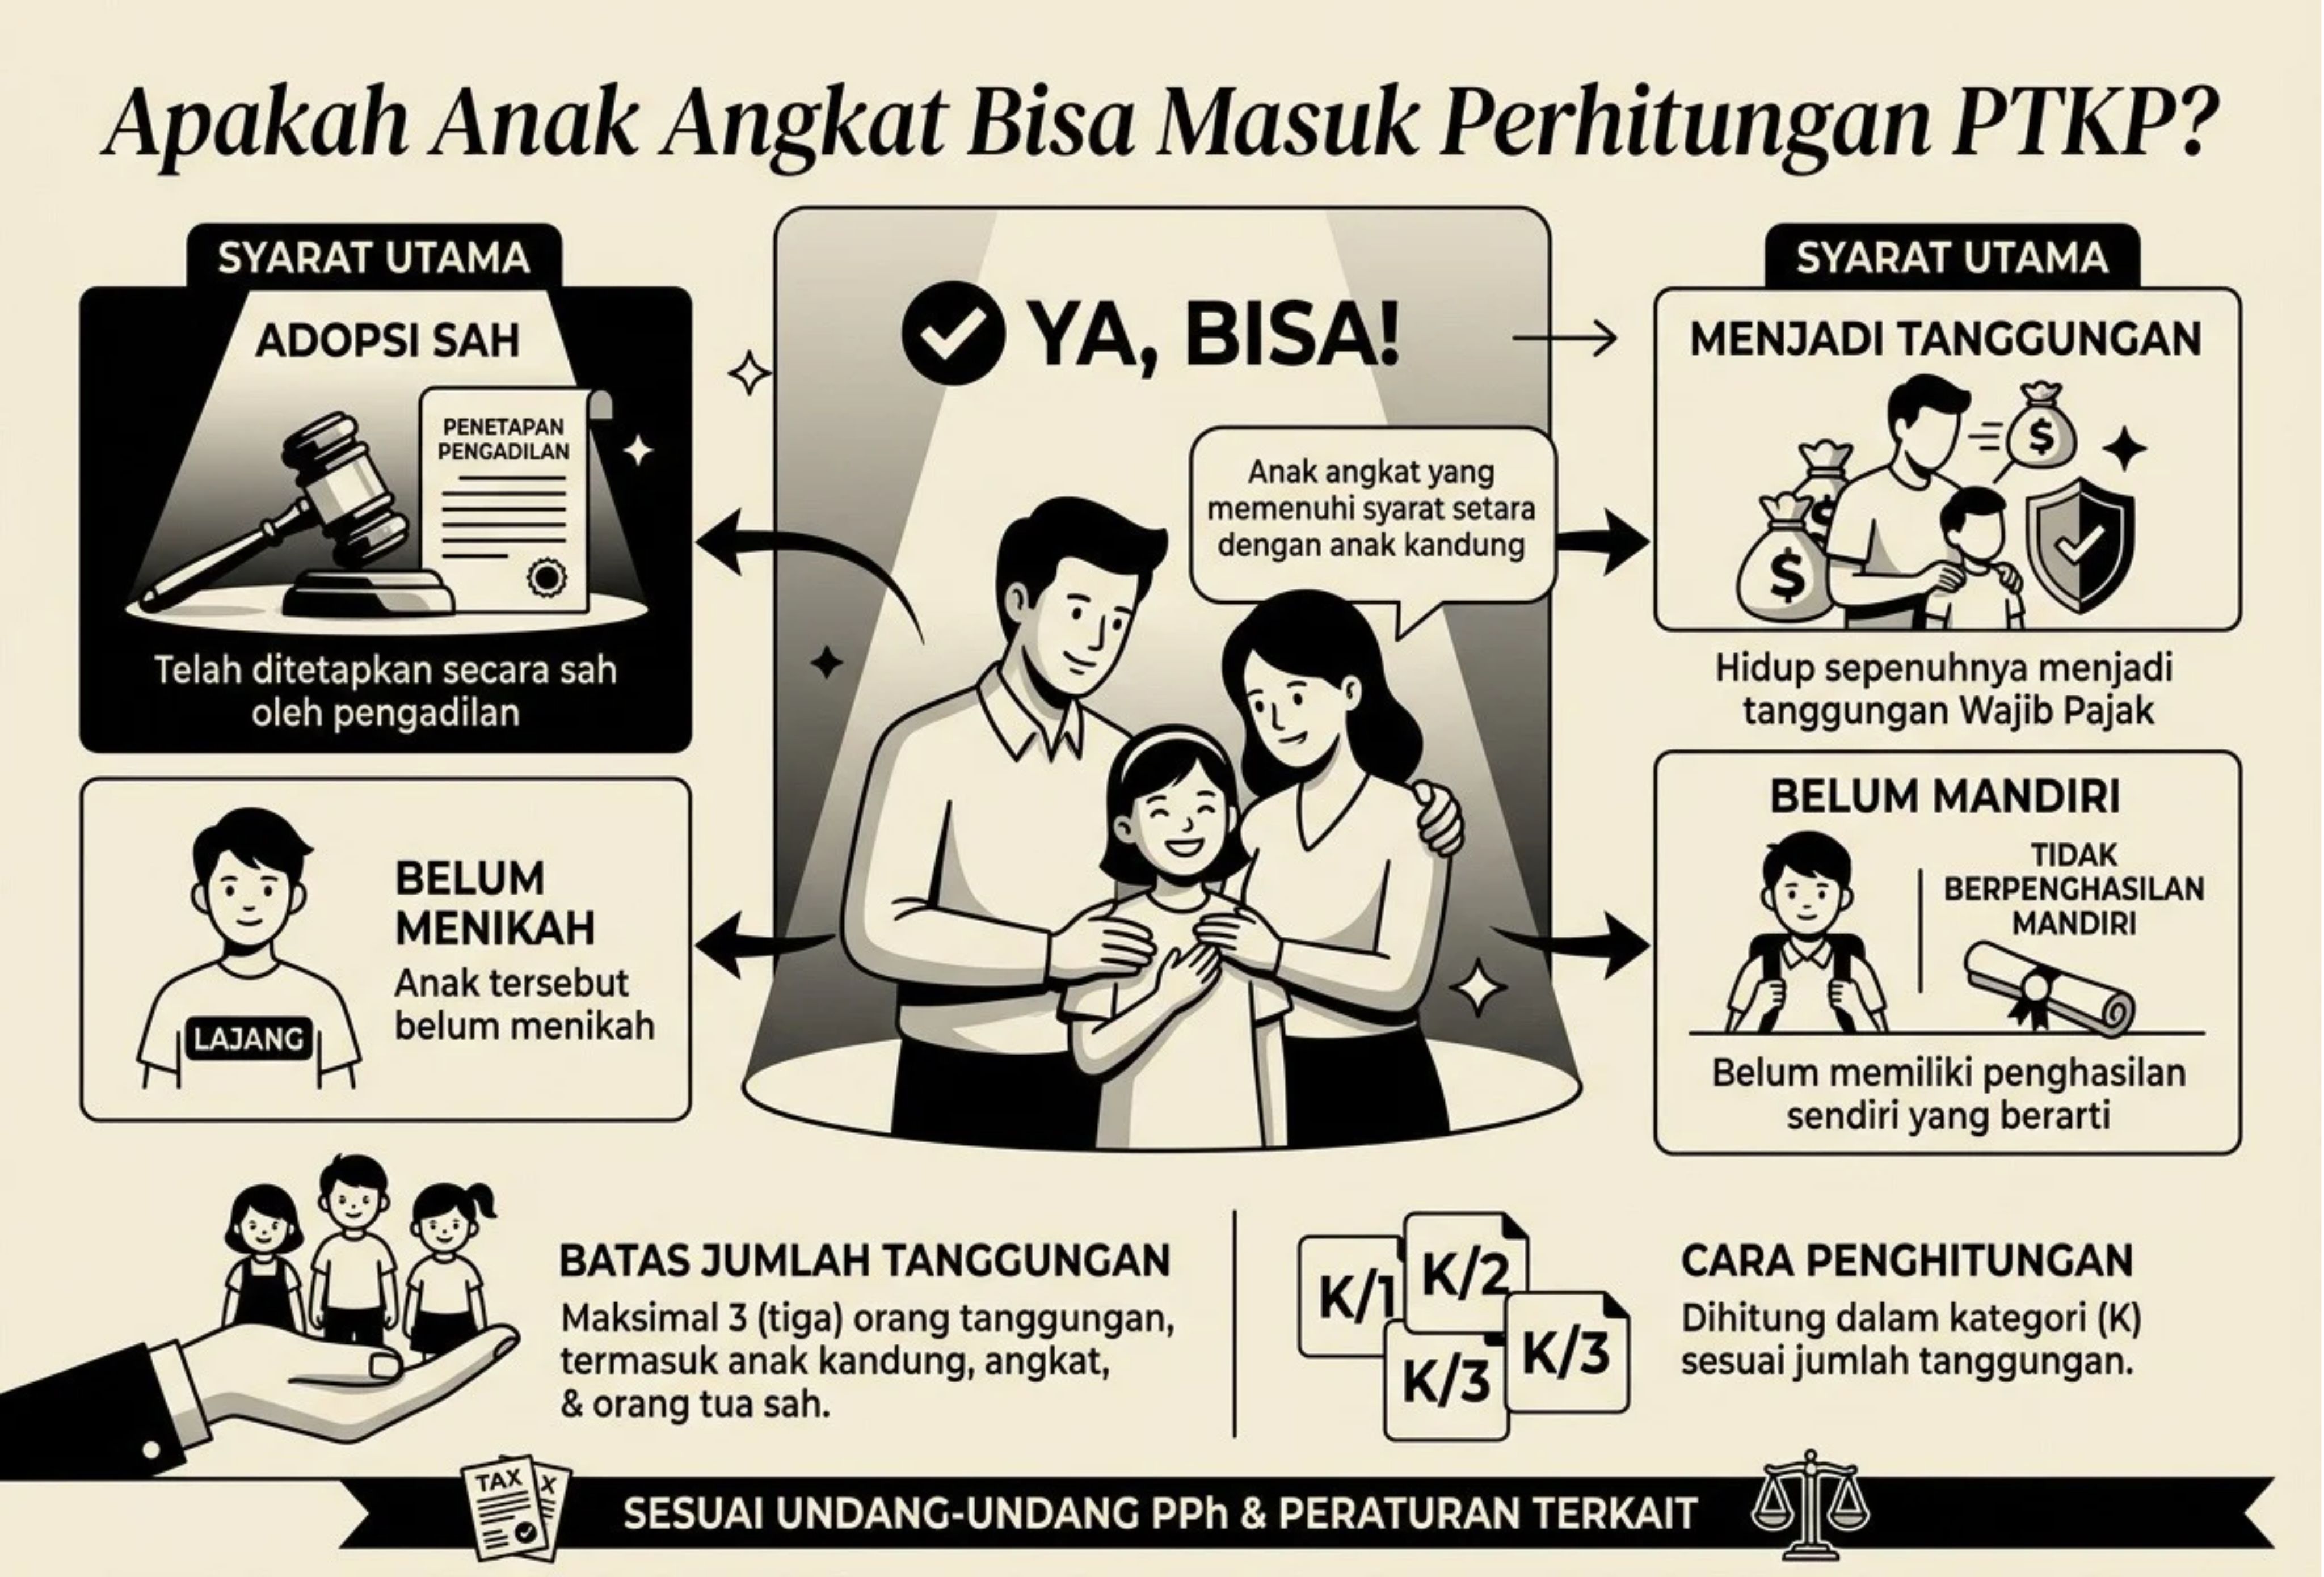
Jawabannya adalah ya, anak angkat dapat diperhitungkan sebagai tanggungan dalam PTKP sepanjang memenuhi ketentuan yang berlaku.
Ketentuan Pasal 7 UU PPh secara tegas memasukkan anak angkat sebagai salah satu anggota keluarga yang dapat menjadi tanggungan untuk memperoleh tambahan PTKP.
Namun, keberadaan anak angkat saja belum otomatis membuatnya dapat diperhitungkan sebagai tanggungan PTKP. Terdapat persyaratan yang perlu diperhatikan, terutama mengenai status sebagai tanggungan sepenuhnya.
Anak angkat yang dimaksud harus benar-benar menjadi tanggungan wajib pajak. Artinya, biaya hidup anak tersebut pada dasarnya ditanggung oleh wajib pajak dan anak tersebut tidak memiliki penghasilan sendiri yang digunakan untuk memenuhi kebutuhan hidupnya.
Selain itu, jumlah anggota keluarga yang dapat menjadi tanggungan dalam perhitungan PTKP dibatasi paling banyak tiga orang untuk setiap keluarga.
Syarat Anak Angkat Diperhitungkan sebagai Tanggungan PTKP
Berdasarkan ketentuan perpajakan, terdapat beberapa hal yang perlu diperhatikan apabila anak angkat hendak dimasukkan dalam perhitungan PTKP.
1. Menjadi Tanggungan Sepenuhnya
Anak angkat harus menjadi tanggungan sepenuhnya dari wajib pajak. Kondisi ini berkaitan dengan siapa yang menanggung biaya hidup anak tersebut.
Dengan demikian, hubungan pengangkatan anak tidak semata-mata menjadi dasar untuk mendapatkan tambahan PTKP. Kondisi tanggungan secara nyata juga perlu diperhatikan.
2. Tidak Memiliki Penghasilan Sendiri
Anak yang hendak diperhitungkan sebagai tanggungan harus memenuhi ketentuan mengenai tanggungan sepenuhnya. Apabila anak tersebut telah mempunyai penghasilan sendiri yang digunakan untuk memenuhi kebutuhan hidupnya, statusnya sebagai tanggungan perlu dilihat kembali berdasarkan ketentuan perpajakan.
3. Maksimal Tiga Orang Tanggungan
Jumlah anggota keluarga yang dapat menjadi tanggungan untuk memperoleh tambahan PTKP dibatasi paling banyak tiga orang untuk setiap keluarga.
Artinya, apabila wajib pajak memiliki lebih dari tiga anggota keluarga yang secara kondisi dapat menjadi tanggungan, tambahan PTKP tetap hanya diberikan untuk maksimal tiga orang.
Anak Angkat dalam Administrasi Data Keluarga Perpajakan
Selain ketentuan mengenai besarnya PTKP, administrasi perpajakan juga mengatur data anggota keluarga wajib pajak.
Peraturan Direktur Jenderal Pajak Nomor PER-7/PJ/2025 mengatur mengenai administrasi NPWP, PKP, objek PBB, serta perincian jenis dokumen dan saluran yang digunakan untuk pelaksanaan hak dan pemenuhan kewajiban perpajakan.
Dalam ketentuan mengenai data unit keluarga bagi wajib pajak pria yang telah kawin, anggota keluarga dapat mencakup wajib pajak sendiri, istri, serta anak yang belum dewasa. Ketentuan tersebut juga mencakup anak tiri atau anak angkat yang tercantum dalam kartu keluarga wajib pajak atau kartu keluarga lain sesuai ketentuan.
Data unit keluarga tersebut digunakan antara lain untuk menentukan anggota keluarga sebagai satu kesatuan ekonomi serta menjadi dasar dalam penghitungan PTKP.
Dengan adanya ketentuan administrasi tersebut, pencatatan anggota keluarga menjadi bagian yang perlu diperhatikan ketika wajib pajak memenuhi kewajiban perpajakannya.
Bagaimana Pengaruh Anak Angkat terhadap Besaran PTKP?
Apabila anak angkat memenuhi persyaratan sebagai tanggungan sepenuhnya dan masih berada dalam batas maksimal tiga orang tanggungan, keberadaannya dapat menjadi dasar pemberian tambahan PTKP.
Sebagai gambaran sederhana, apabila seorang wajib pajak memiliki anak angkat yang memenuhi ketentuan sebagai tanggungan, maka anak tersebut dapat diperhitungkan dalam komponen tambahan PTKP.
Namun, penghitungan secara keseluruhan tetap harus memperhatikan status perkawinan, anggota keluarga lainnya yang menjadi tanggungan, serta ketentuan perpajakan yang berlaku pada tahun pajak bersangkutan.
Perlu diperhatikan pula bahwa ketentuan PTKP menggunakan kondisi wajib pajak pada awal tahun pajak atau awal bagian tahun pajak sebagaimana diatur dalam Pasal 7 UU PPh.
Kesimpulan
Anak angkat dapat masuk dalam perhitungan PTKP apabila memenuhi persyaratan sebagai anggota keluarga yang menjadi tanggungan sepenuhnya dari wajib pajak.
Ketentuan Pasal 7 UU PPh memberikan tambahan PTKP sebesar Rp4,5 juta untuk setiap anggota keluarga sedarah dan keluarga semenda dalam garis keturunan lurus serta anak angkat yang menjadi tanggungan sepenuhnya, dengan batas paling banyak tiga orang untuk setiap keluarga.
Karena itu, status sebagai anak angkat perlu dibedakan dari sekadar hubungan keluarga. Untuk dapat diperhitungkan sebagai tanggungan PTKP, kondisi tanggungan sepenuhnya dan persyaratan perpajakan lainnya harus terpenuhi.
Selain itu, data anggota keluarga juga perlu diperhatikan dalam administrasi perpajakan. PER-7/PJ/2025 memberikan ketentuan mengenai data unit keluarga yang dapat digunakan sebagai salah satu dasar penghitungan PTKP.
Dengan demikian, wajib pajak yang memiliki anak angkat sebaiknya memastikan status dan data anggota keluarganya telah sesuai dengan ketentuan perpajakan yang berlaku sebelum memasukkannya dalam penghitungan PTKP.
Dasar Hukum
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali diubah.
- Undang-Undang Nomor 36 Tahun 2008 tentang Perubahan Keempat atas Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja.
- Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
- Peraturan Direktur Jenderal Pajak Nomor PER-7/PJ/2025 tentang Petunjuk Pelaksanaan Administrasi Nomor Pokok Wajib Pajak, Pengusaha Kena Pajak, Objek Pajak Pajak Bumi dan Bangunan serta Perincian Jenis, Dokumen, dan Saluran untuk Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan.
Referensi
- Panelewen, Juan Joubert Immanuel dan Jenice Valencia Alam. “Pentingnya Pembuatan Surat Kuasa dalam Perspektif Hukum Perdata.” INNOVATIVE: Journal of Social Science Research, Vol. 3, No. 3, 2023.
- Hukumonline. “Apakah Anak Angkat Masuk Perhitungan PTKP?”
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Peraturan Direktur Jenderal Pajak Nomor PER-7/PJ/2025.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.