Akuntabilitas Penyelenggara Negara dalam Pencegahan Korupsi
Rangga Triatmaja
16 Juli 2026
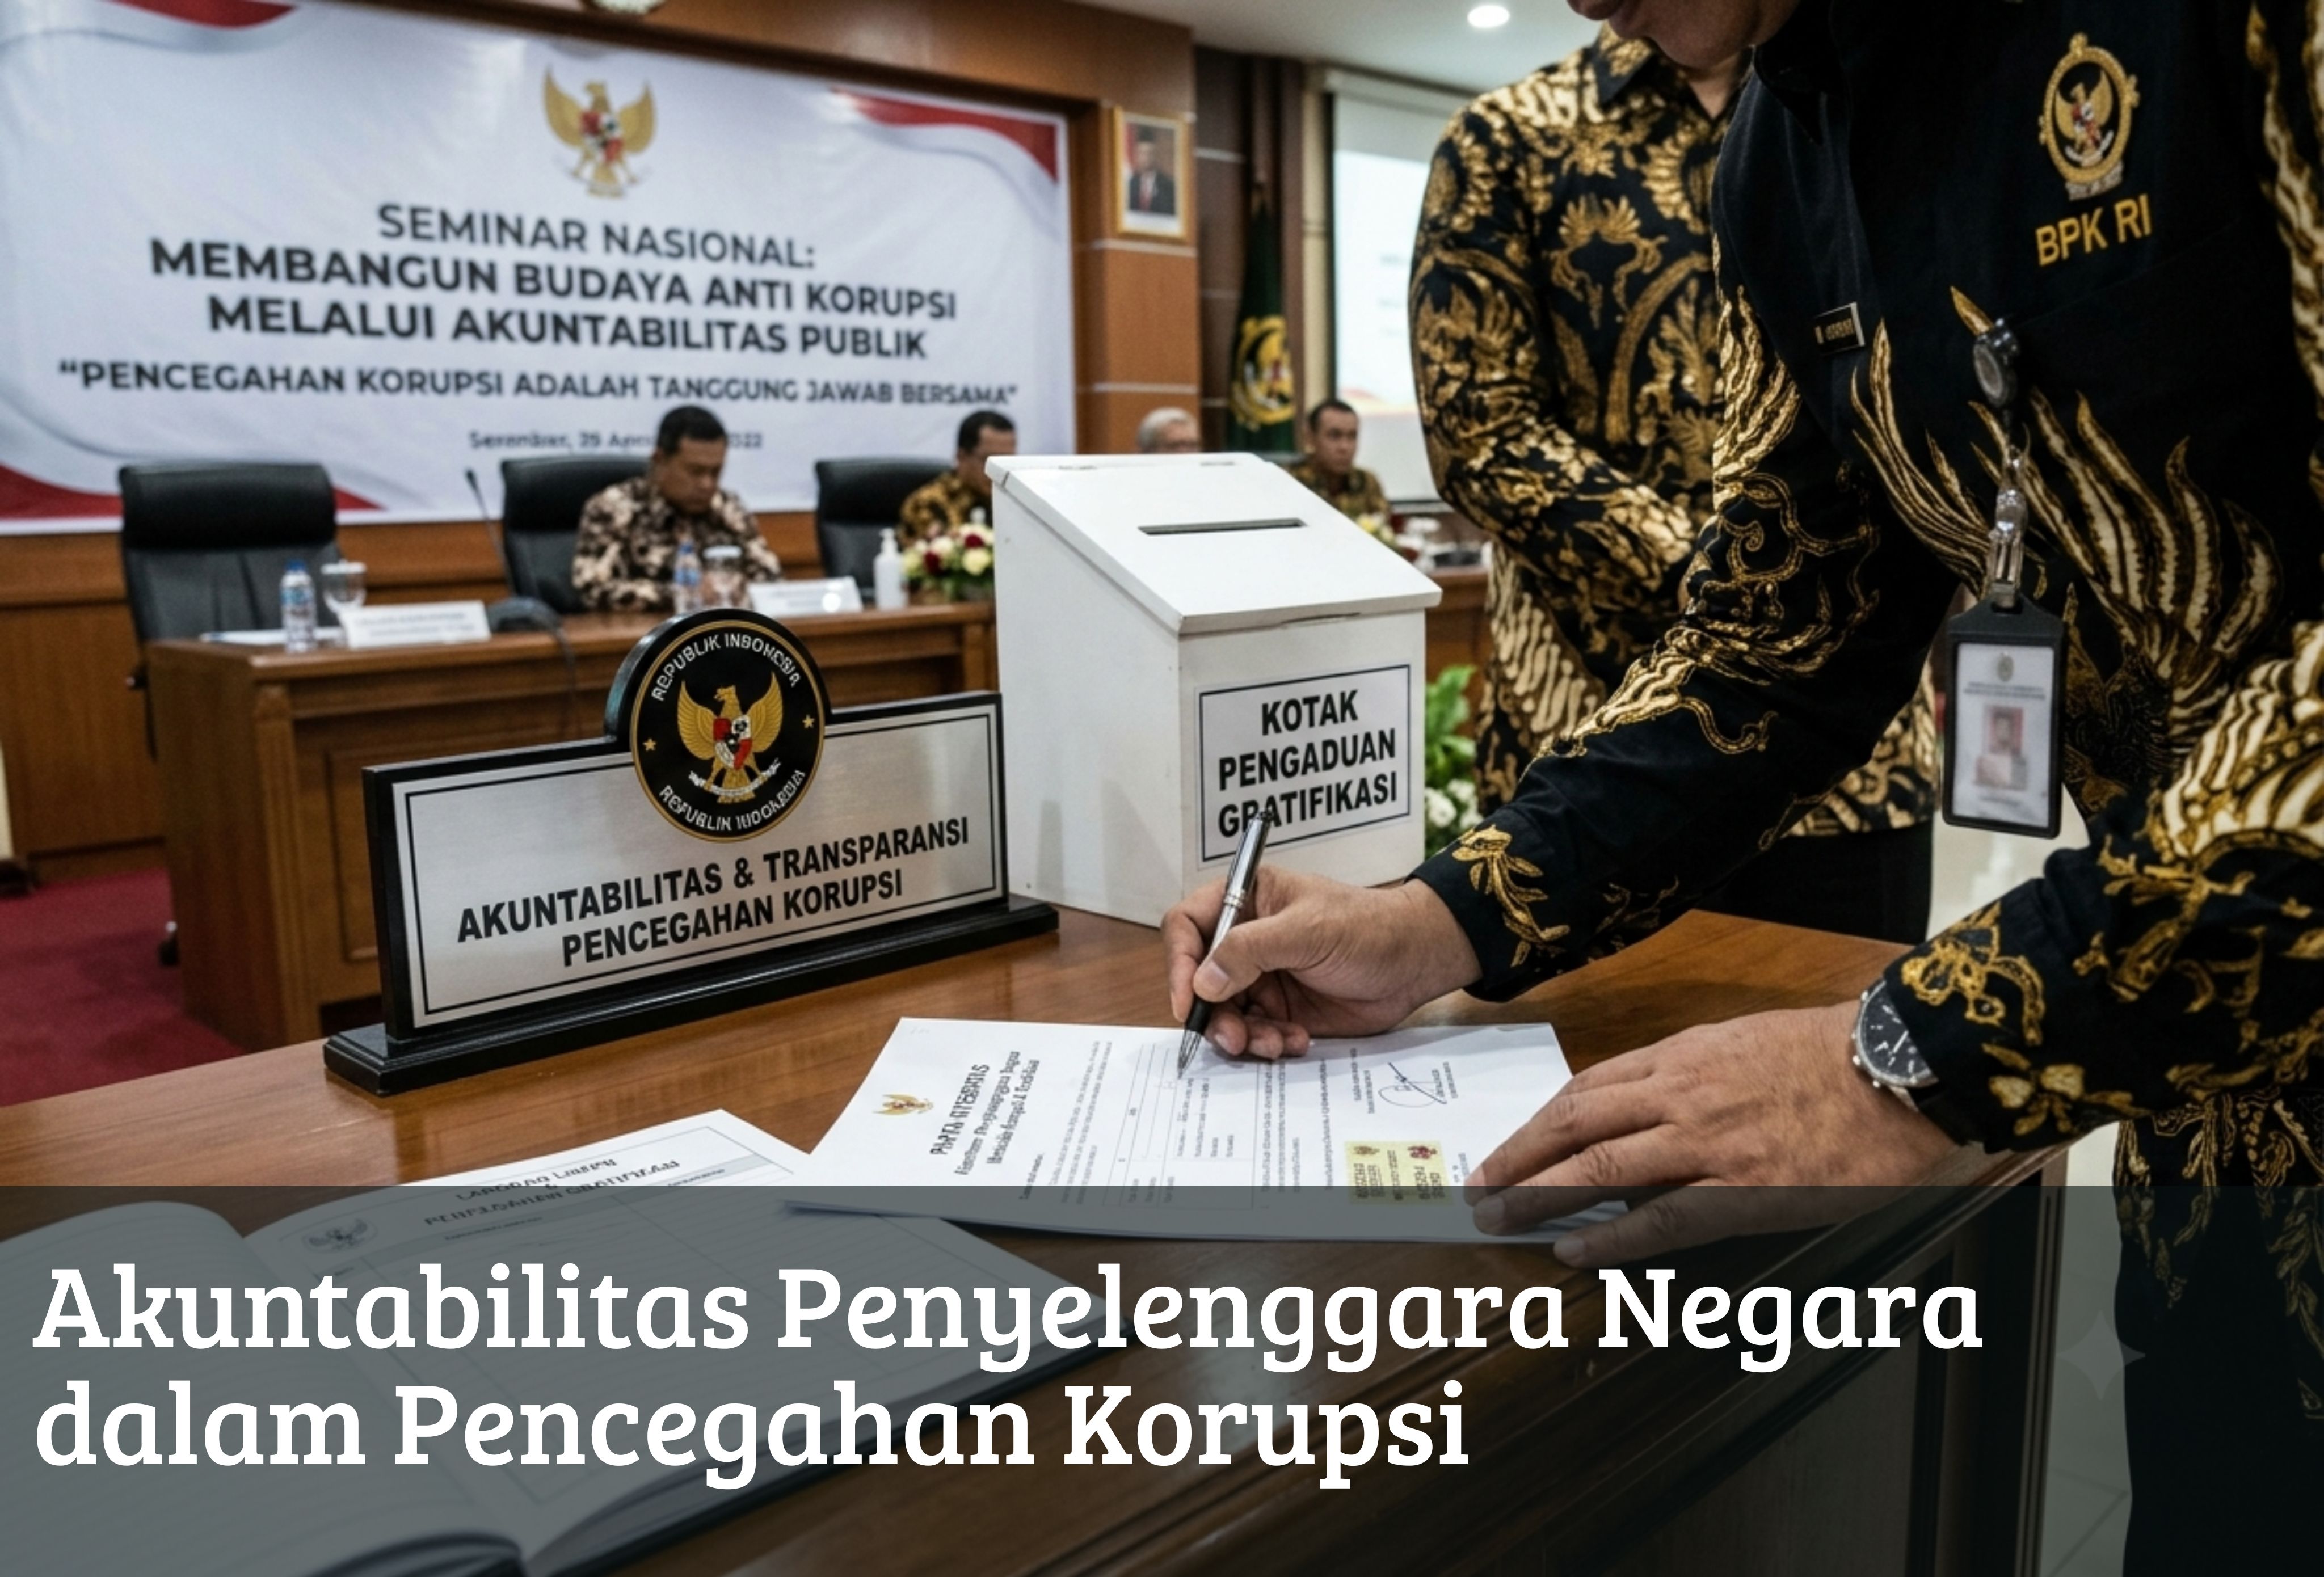
Akuntabilitas penyelenggara negara merupakan salah satu pilar utama dalam mewujudkan tata kelola pemerintahan yang bersih, transparan, dan bebas dari praktik korupsi. Konsep ini mengacu pada kewajiban setiap pejabat publik untuk mempertanggungjawabkan setiap kebijakan, keputusan, maupun penggunaan anggaran kepada masyarakat sesuai dengan ketentuan peraturan perundang-undangan. Semakin tinggi tingkat akuntabilitas dalam penyelenggaraan pemerintahan, semakin kecil peluang terjadinya penyalahgunaan kewenangan, konflik kepentingan, maupun tindak pidana korupsi yang dapat merugikan keuangan negara dan kepentingan publik.
Korupsi masih menjadi tantangan besar dalam pembangunan nasional. Dampaknya tidak hanya menyebabkan kerugian finansial negara, tetapi juga menghambat pertumbuhan ekonomi, menurunkan kualitas pelayanan publik, mengurangi kepercayaan masyarakat terhadap pemerintah, serta memperlebar kesenjangan sosial. Oleh karena itu, penguatan akuntabilitas penyelenggara negara menjadi langkah strategis dalam membangun sistem pemerintahan yang berintegritas.
Pengertian Akuntabilitas Penyelenggara Negara
Akuntabilitas merupakan prinsip yang menempatkan setiap penyelenggara negara sebagai pihak yang wajib mempertanggungjawabkan pelaksanaan tugas, fungsi, dan kewenangannya kepada masyarakat maupun lembaga pengawas sesuai dengan ketentuan hukum yang berlaku.
Dalam penyelenggaraan pemerintahan, akuntabilitas tidak hanya berkaitan dengan laporan keuangan, tetapi juga mencakup tanggung jawab terhadap pencapaian kinerja, kepatuhan terhadap hukum, efektivitas pelayanan publik, serta penggunaan sumber daya negara secara efisien. Prinsip ini menjadi bagian penting dari penerapan good governance yang menekankan transparansi, partisipasi masyarakat, supremasi hukum, dan efektivitas pemerintahan.
Melalui sistem akuntabilitas yang baik, setiap kebijakan pemerintah dapat dievaluasi secara objektif sehingga potensi penyimpangan dapat diketahui sejak dini.
Hubungan Akuntabilitas dengan Pencegahan Korupsi
Korupsi umumnya terjadi ketika terdapat kesempatan untuk menyalahgunakan jabatan tanpa adanya pengawasan yang memadai. Oleh sebab itu, akuntabilitas berfungsi sebagai mekanisme pengendalian agar setiap tindakan pejabat publik dapat diawasi dan dipertanggungjawabkan.
Penerapan akuntabilitas mampu mendorong penyelenggara negara untuk bekerja sesuai prosedur, menghindari konflik kepentingan, serta menggunakan anggaran secara tepat sasaran. Selain itu, adanya kewajiban pelaporan dan evaluasi secara berkala akan mempersempit ruang terjadinya penyimpangan administratif maupun tindak pidana korupsi.
Semakin terbuka proses pengambilan keputusan, semakin besar pula peluang masyarakat untuk melakukan pengawasan terhadap jalannya pemerintahan. Dengan demikian, budaya transparansi akan tumbuh seiring meningkatnya akuntabilitas institusi publik.
Landasan Hukum Akuntabilitas di Indonesia
Indonesia telah memiliki berbagai regulasi yang menjadi dasar penerapan akuntabilitas dalam penyelenggaraan negara. Salah satunya adalah Undang-Undang Nomor 28 Tahun 1999 tentang Penyelenggaraan Negara yang Bersih dan Bebas dari Korupsi, Kolusi, dan Nepotisme. Regulasi tersebut mengatur asas-asas umum penyelenggaraan negara yang meliputi kepastian hukum, keterbukaan, profesionalitas, proporsionalitas, akuntabilitas, serta kepentingan umum.
Selain itu, Undang-Undang Nomor 30 Tahun 2002 sebagaimana telah diubah dengan Undang-Undang Nomor 19 Tahun 2019 mengenai Komisi Pemberantasan Korupsi memberikan dasar hukum bagi upaya pencegahan maupun penindakan tindak pidana korupsi.
Penerapan Sistem Akuntabilitas Kinerja Instansi Pemerintah atau SAKIP yang dikembangkan pemerintah juga menjadi instrumen penting dalam mengukur efektivitas penggunaan anggaran serta pencapaian kinerja setiap instansi pemerintah.
Keberadaan berbagai regulasi tersebut menunjukkan bahwa akuntabilitas bukan sekadar nilai etika, melainkan kewajiban hukum yang harus dijalankan oleh seluruh penyelenggara negara.
Bentuk Akuntabilitas dalam Penyelenggaraan Negara
Akuntabilitas diwujudkan melalui berbagai mekanisme yang saling mendukung sehingga pengawasan terhadap penyelenggara negara dapat berjalan secara optimal.
Akuntabilitas keuangan diwujudkan melalui penyusunan laporan keuangan pemerintah yang diperiksa oleh Badan Pemeriksa Keuangan. Pemeriksaan tersebut bertujuan memastikan bahwa pengelolaan keuangan negara dilakukan secara transparan dan sesuai dengan ketentuan yang berlaku.
Akuntabilitas kinerja dilakukan melalui penyusunan indikator keberhasilan program pemerintah yang dapat diukur secara objektif. Setiap instansi diwajibkan menyusun laporan kinerja sebagai bentuk pertanggungjawaban kepada masyarakat.
Akuntabilitas hukum mengharuskan seluruh pejabat publik mematuhi peraturan perundang-undangan dalam setiap pengambilan keputusan. Pelanggaran terhadap ketentuan hukum dapat mengakibatkan sanksi administratif, perdata, maupun pidana.
Sementara itu, akuntabilitas publik diwujudkan melalui keterbukaan informasi, pelayanan yang berkualitas, serta pemberian ruang bagi masyarakat untuk menyampaikan kritik maupun pengaduan terhadap penyelenggaraan pemerintahan.
Peran Lembaga Pengawas dalam Mewujudkan Akuntabilitas
Penguatan akuntabilitas tidak dapat dilepaskan dari keberadaan lembaga pengawas yang menjalankan fungsi kontrol terhadap penyelenggara negara.
Komisi Pemberantasan Korupsi memiliki peran penting dalam melakukan pendidikan antikorupsi, koordinasi, supervisi, monitoring, pencegahan, hingga penindakan terhadap tindak pidana korupsi.
Badan Pemeriksa Keuangan bertugas melakukan pemeriksaan atas pengelolaan dan tanggung jawab keuangan negara sehingga potensi penyimpangan anggaran dapat diketahui lebih awal.
Badan Pengawasan Keuangan dan Pembangunan juga berperan melalui pengawasan intern pemerintah untuk meningkatkan efektivitas sistem pengendalian internal.
Selain lembaga negara, masyarakat, media massa, akademisi, dan organisasi masyarakat sipil turut menjadi bagian penting dalam mengawasi jalannya pemerintahan. Partisipasi publik mampu meningkatkan transparansi sekaligus memberikan tekanan moral kepada pejabat publik agar menjalankan tugas secara jujur dan profesional.
Tantangan dalam Membangun Akuntabilitas
Meskipun regulasi telah tersedia, implementasi akuntabilitas masih menghadapi berbagai tantangan. Salah satunya adalah budaya birokrasi yang belum sepenuhnya mengedepankan integritas dan pelayanan kepada masyarakat.
Penyalahgunaan kewenangan, lemahnya pengawasan internal, rendahnya kepatuhan terhadap prosedur, serta konflik kepentingan masih ditemukan di berbagai sektor pemerintahan. Kondisi tersebut dapat membuka peluang terjadinya praktik korupsi apabila tidak segera ditangani.
Selain itu, perkembangan teknologi informasi juga menghadirkan tantangan baru berupa kejahatan digital yang dapat dimanfaatkan untuk menyembunyikan praktik korupsi melalui transaksi elektronik maupun penyalahgunaan data keuangan.
Masih adanya keterbatasan kapasitas sumber daya manusia di beberapa instansi juga memengaruhi efektivitas penerapan sistem akuntabilitas, terutama dalam pengelolaan anggaran berbasis kinerja dan pemanfaatan teknologi digital.
Strategi Memperkuat Akuntabilitas Penyelenggara Negara
Penguatan akuntabilitas memerlukan pendekatan yang menyeluruh dan berkelanjutan. Salah satu langkah utama adalah membangun budaya integritas melalui pendidikan antikorupsi sejak dini, baik di lingkungan pendidikan maupun birokrasi pemerintahan.
Digitalisasi pelayanan publik juga mampu mengurangi interaksi langsung yang berpotensi menimbulkan praktik suap maupun pungutan liar. Sistem pemerintahan berbasis elektronik dapat meningkatkan transparansi proses administrasi sekaligus mempermudah pengawasan.
Penerapan sistem pengendalian internal yang efektif perlu terus diperkuat agar setiap potensi penyimpangan dapat dideteksi sejak tahap perencanaan hingga pelaksanaan program.
Di sisi lain, perlindungan terhadap pelapor pelanggaran atau whistleblower perlu mendapat perhatian serius agar masyarakat maupun aparatur sipil negara tidak takut melaporkan dugaan korupsi.
Peningkatan kualitas audit, evaluasi kinerja, keterbukaan informasi publik, serta pemberian sanksi yang tegas terhadap pelaku korupsi juga menjadi faktor penting dalam memperkuat sistem akuntabilitas nasional.
Kesimpulan
Akuntabilitas penyelenggara negara merupakan fondasi penting dalam membangun pemerintahan yang bersih, efektif, dan bebas dari korupsi. Melalui penerapan prinsip transparansi, pertanggungjawaban, kepatuhan terhadap hukum, serta pengawasan yang kuat, peluang terjadinya penyalahgunaan kewenangan dapat diminimalkan.
Keberhasilan pencegahan korupsi tidak hanya bergantung pada penegakan hukum, tetapi juga ditentukan oleh kualitas sistem akuntabilitas yang diterapkan di setiap lembaga negara. Sinergi antara pemerintah, lembaga pengawas, aparat penegak hukum, media, akademisi, dan masyarakat menjadi kunci dalam menciptakan tata kelola pemerintahan yang berintegritas. Dengan komitmen yang konsisten terhadap prinsip akuntabilitas, Indonesia dapat memperkuat kepercayaan publik sekaligus mewujudkan pembangunan nasional yang berkeadilan dan berkelanjutan.
Daftar Referensi
Undang-Undang Nomor 28 Tahun 1999 tentang Penyelenggaraan Negara yang Bersih dan Bebas dari Korupsi, Kolusi, dan Nepotisme. Undang-Undang Nomor 31 Tahun 1999 sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi. Undang-Undang Nomor 19 Tahun 2019 tentang Perubahan atas Undang-Undang Nomor 30 Tahun 2002 tentang Komisi Pemberantasan Korupsi. Peraturan Presiden Nomor 29 Tahun 2014 tentang Sistem Akuntabilitas Kinerja Instansi Pemerintah. Kementerian Pendayagunaan Aparatur Negara dan Reformasi Birokrasi mengenai Sistem Akuntabilitas Kinerja Instansi Pemerintah. Badan Pemeriksa Keuangan Republik Indonesia mengenai pengelolaan dan pemeriksaan keuangan negara. Komisi Pemberantasan Korupsi mengenai strategi pendidikan, pencegahan, dan pemberantasan korupsi di Indonesia.
Tentang Penulis
Rangga Triatmaja
Penulis — Universitas STEKOM
Penulis aktif yang berfokus pada isu-isu akademik, teknologi pendidikan, dan pengembangan sumber daya manusia di lingkungan kampus.